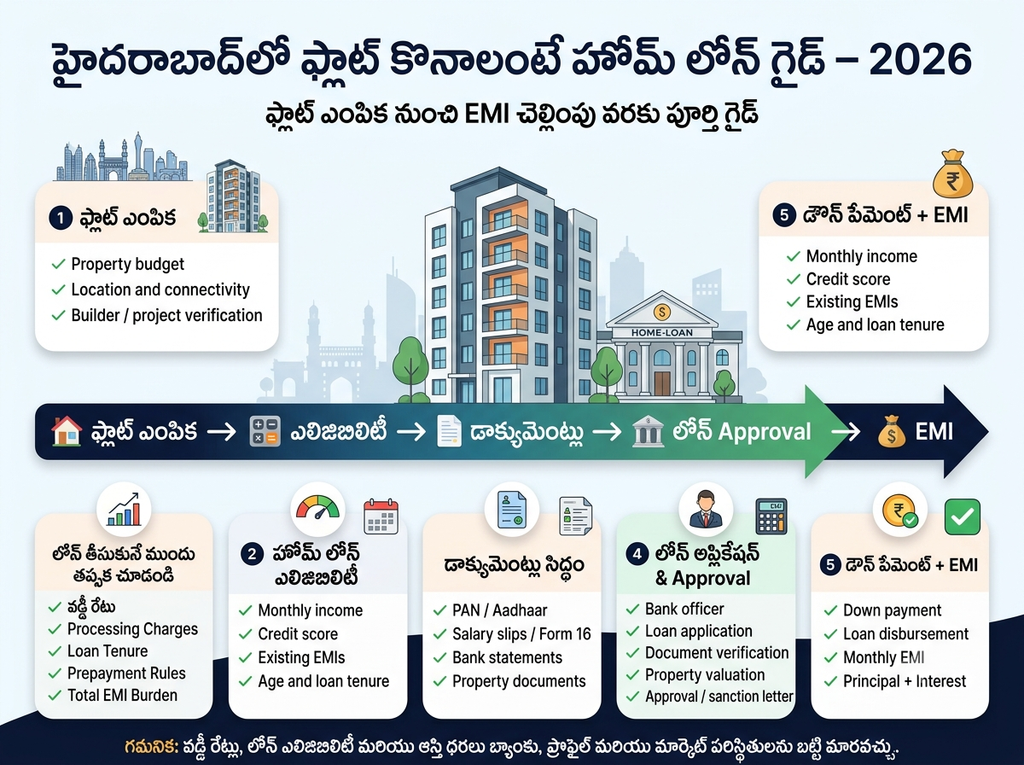
Hyderabad lo flat konalante home loan guide: మీరు హైదరాబాద్ నగరంలో సొంత ఫ్లాట్ కొనుక్కోవాలని ఎప్పటి నుండో కలలు కంటున్నారా? అయితే మీకు తెలిసి ఉండాల్సిన మొదటి విషయం — హోమ్ లోన్ అంటే ఏమిటి, ఎలా తీసుకోవాలి, హైదరాబాద్ లో ఎన్ని ఛార్జీలు ఉంటాయి. ఈ గైడ్ లో స్టెప్ బై స్టెప్ తెలుగులో చెప్పుకుందాం.
📌 2026 ప్రత్యేకతలు: ప్రభుత్వ రంగ బ్యాంకుల్లో హోమ్ లోన్ వడ్డీ రేట్లు 7.10% నుండి ప్రారంభమవుతున్నాయి. హైదరాబాద్ లో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఛార్జీలు కలిపి 6% ఉంటాయి. హైదరాబాద్ మెట్రో ఫేజ్ 2 అనౌన్స్ కావడంతో కొన్ని ప్రాంతాల్లో ఆస్తి విలువలు 20-30% పెరిగే అవకాశం ఉంది.
హోమ్ లోన్ అంటే ఏమిటి? (Home Loan Meaning in Telugu)
హోమ్ లోన్ అంటే బ్యాంకు లేదా ఆర్థిక సంస్థ మీకు ఇంటిని కొనుగోలు చేయడానికి ఇచ్చే దీర్ఘకాలిక రుణం. ఈ రుణాన్ని మీరు నెలవారీ వాయిదాల (EMI) రూపంలో తిరిగి చెల్లిస్తారు. బ్యాంకు మీరు కొనే ఆస్తిని తనఖాగా ఉంచుకుంటుంది (అంటే మీరు లోన్ చెల్లించకపోతే బ్యాంకు ఆ ఆస్తిని వేలం వేస్తుంది).
హోమ్ లోన్ సాధారణంగా 15 నుండి 30 సంవత్సరాల వరకు అందుబాటులో ఉంటుంది. ప్రస్తుతం ప్రభుత్వ రంగ బ్యాంకుల్లో కనీసం 7.10% నుండి వడ్డీ రేట్లు ప్రారంభమవుతున్నాయి.
Table of Contents
Hyderabad lo flat konalante home loan guide హైదరాబాద్ లో ఫ్లాట్ కొనాలంటే ముందు తెలుసుకోవాల్సిన 5 విషయాలు
- ప్రాపర్టీ గైడెన్స్ వాల్యూ: మీరు కొనే ఫ్లాట్ కు ప్రభుత్వం నిర్ణయించిన కనీస విలువ. ఇది హైదరాబాద్ లోని ప్రతి లొకేలిటీకి నిర్ణయించబడి ఉంటుంది. మీరు చెల్లించే అసలు మొత్తం లేదా గైడెన్స్ వాల్యూ — ఏది ఎక్కువయితే అదే ప్రాతిపదికపై స్టాంప్ డ్యూటీ లెక్కిస్తారు.
- మెట్రో ప్రభావం: హైదరాబాద్ మెట్రో ఫేజ్ 2 వల్ల మెట్రో స్టేషన్లకు 500 మీటర్ల లోపు ఉన్న ఇళ్ల విలువలు 20-30% వరకు వేగంగా పెరిగే అవకాశం ఉంది. కొండాపూర్ లో మెట్రో ప్రకటన తర్వాత 85% వరకు ప్రాపర్టీ విలువ పెరిగింది — ఇలాంటి పెరుగుదల కొత్త కారిడార్లలో కూడా రావచ్చు.
- RERA నమోదు: హైదరాబాద్ లో ప్రతి బిల్డర్ ప్రాజెక్ట్ తప్పనిసరిగా RERA (రియల్ ఎస్టేట్ రెగ్యులేటరీ అథారిటీ) లో నమోదు చేసుకోవాలి. మీరు ఫ్లాట్ కొనే ముందు ఆ ప్రాజెక్ట్ RERA నమోదు చేయబడిందో లేదో తనిఖీ చేయండి. RERA నమోదు లేని ప్రాజెక్ట్ లో పెట్టుబడి పెట్టడం ప్రమాదకరం.
- బిల్ట్-అప్ ఏరియా vs కార్పెట్ ఏరియా: బిల్డర్లు తరచుగా బిల్ట్-అప్ ఏరియా చెప్పి ఎక్కువ ధర వసూలు చేస్తారు. కార్పెట్ ఏరియా అంటే మీరు నిజంగా ఉపయోగించుకోగల స్థలం. హైదరాబాద్ లో చాలా అపార్ట్మెంట్లలో బిల్ట్-అప్ మరియు కార్పెట్ ఏరియాల మధ్య 20-30% తేడా ఉంటుంది.
- నిర్మాణంలో ఉన్న ప్రాజెక్ట్ అయితే GST జోడించండి: నిర్మాణంలో ఉన్న ఫ్లాట్ లకు 5% GST చెల్లించాలి. రెడీ-టు-మూవ్ ఫ్లాట్ లకు GST లేదు (ఆక్యుపెన్సీ సర్టిఫికేట్ వచ్చిన తర్వాత).
హైదరాబాద్ లో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ & ఇతర ఛార్జీలు 2026
ఇది చాలా మంది మిస్ చేసే భాగం. ఫ్లాట్ ధర (₹80 లక్షలు అనుకుందాం) కంటే ఎక్కువ ఖర్చు స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్, GST లకు అవుతుంది. హైదరాబాద్ లో ప్రస్తుత ఛార్జీలు:
నిర్మాణంలో ఉన్న ఫ్లాట్ అయితే, పై 6% మీద GST కూడా జోడించాలి:
- అండర్ కన్స్ట్రక్షన్ ఫ్లాట్: 5% GST (కంస్ట్రక్షన్ వాల్యూ మీద మాత్రమే, మొత్తం అగ్రిమెంట్ వాల్యూ మీద కాదు)
- రెడీ-టు-మూవ్ ఫ్లాట్: 0% GST (ఆక్యుపెన్సీ సర్టిఫికేట్ ఉంటే)
💡 మెత్తని చిట్కా: హైదరాబాద్ లో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఛార్జీలు ప్రాపర్టీ మార్కెట్ వాల్యూ లేదా అగ్రిమెంట్ వాల్యూ — ఏది ఎక్కువయితే దానిపై లెక్కిస్తారు. కాబట్టి అగ్రిమెంట్ వాల్యూని ఎక్కువ చూపించడం వల్ల మీకు నష్టమే.
ఉదాహరణ: ₹80 లక్షల విలువైన అండర్ కన్స్ట్రక్షన్ ఫ్లాట్ కొంటే:
- రిజిస్ట్రేషన్ ఛార్జీలు: ₹80L × 6% = ₹4.8 లక్షలు
- GST (సుమారు): ఇంకా సుమారు ₹2.67 లక్షలు
- మొత్తం అదనపు ఖర్చు: సుమారు ₹7.5 లక్షలు
హోమ్ లోన్ ఎలిజిబిలిటీ — మీరు ఎంత లోన్ పొందవచ్చు?
మీరు హైదరాబాద్ లో ఫ్లాట్ కొనాలంటే, బ్యాంకు మీకు ఎంత లోన్ ఇస్తుంది? ఇది మీ నెలసరి ఆదాయం, సిబిల్ స్కోర్, ప్రస్తుత రుణాలు, వయస్సు వంటి అంశాలపై ఆధారపడి ఉంటుంది.
బ్యాంకులు పరిగణించే ప్రధాన అంశాలు
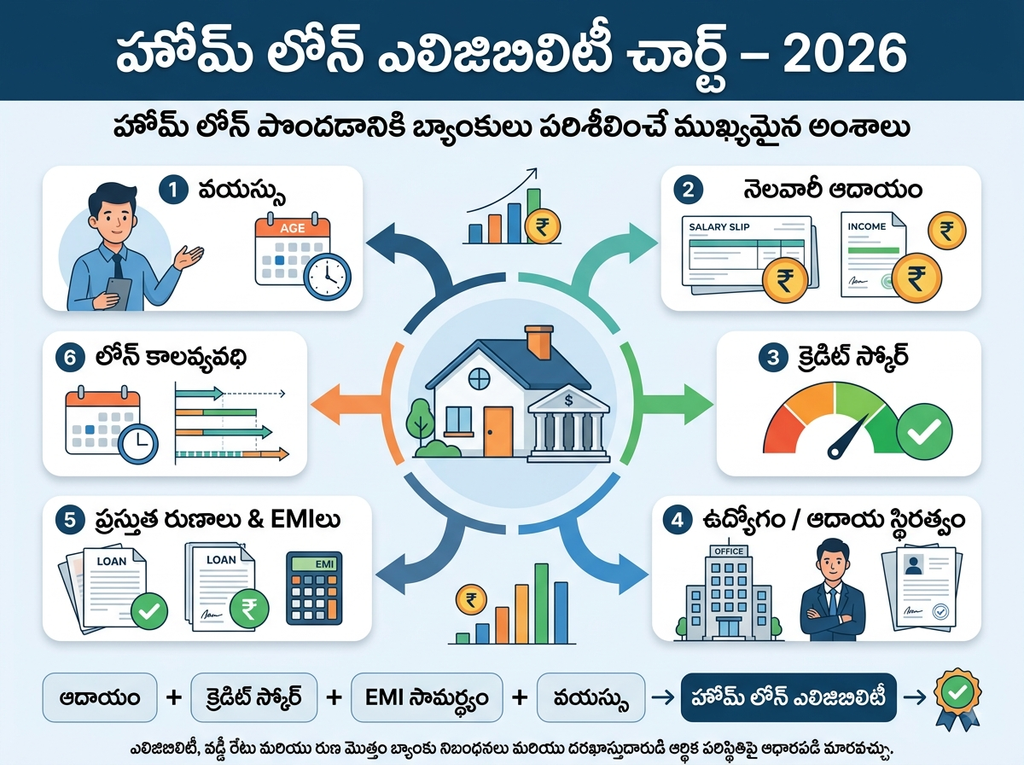
LOAN AMOUNT ESTIMATION (స్టెప్ బై స్టెప్)
మీ జీతం ₹60,000 అనుకుందాం:
- బ్యాంకులు 50% FOIR ప్రకారం గరిష్ఠ EMI = ₹60,000 × 50% = ₹30,000
- ప్రస్తుతం ఏవైనా రుణాలు ఉంటే (కారు లోన్, వ్యక్తిగత లోన్) వాటి EMI తీసివేయాలి
- మిగిలిన మొత్తానికి, 20 ఏళ్ల టెన్యూర్, 8.5% వడ్డీతో, సుమారు ₹35-40 లక్షల లోన్ దొరుకుతుంది
మీరు రెండు ఇన్కమ్లు ఉన్న భాగస్వామి లేదా కుటుంబ సభ్యుడిని కో-అప్లికెంట్ గా చేర్చితే లోన్ ఎలిజిబిలిటీ పెరుగుతుంది.
హోమ్ లోన్ తీసుకోవడానికి అవసరమైన డాక్యుమెంట్లు
దస్తావేజులు అన్నీ క్రమంలో ఉండడం లోన్ ప్రక్రియను త్వరగా పూర్తి చేస్తుంది:
వ్యక్తిగత డాక్యుమెంట్లు
- పాన్ కార్డ్ & ఆధార్ కార్డ్
- చిరునామా రుజువు: పాస్పోర్ట్, డ్రైవింగ్ లైసెన్స్, విద్యుత్ బిల్లు (చివరి 3 నెలల)
- పాస్పోర్ట్ సైజు ఫోటోలు (2-3)
ఉద్యోగులు (సాలరీడ్) కావాల్సిన డాక్యుమెంట్లు
- చివరి 3 నెలల జీతం స్లిప్లు
- ఫారం 16 (గత 2 ఏళ్ల)
- చివరి 6 నెలల బ్యాంకు స్టేట్మెంట్ (జీతం డిపాజిట్ అవుతున్న ఖాతా)
- కంపెనీ ఐడి కార్డ్
వ్యాపారస్తులు / స్వయం ఉపాధి
- చివరి 3 ఏళ్ల IT రిటర్న్స్
- చివరి 3 ఏళ్ల బ్యాలెన్స్ షీట్, ప్రాఫిట్ & లాస్ స్టేట్మెంట్ (చార్టర్డ్ అకౌంటెంట్ చేత సర్టిఫైడ్)
- బిజినెస్ రుజువు (GST రిజిస్ట్రేషన్, షాప్ & ఎస్టాబ్లిష్మెంట్ సర్టిఫికేట్)
- చివరి 6 నెలల బ్యాంకు స్టేట్మెంట్ (బిజినెస్ ట్రాన్సాక్షన్లు)
ప్రాపర్టీ సంబంధిత డాక్యుమెంట్లు
- సేల్ అగ్రిమెంట్ (కొత్త లేదా రీసేల్)
- ఆస్తి పత్రాలు (జమీన్ పత్రాలు / టైటిల్ డీడ్)
- బిల్డర్ నుండి నిర్మాణ అనుమతులు (కొత్త ప్రాజెక్ట్ అయితే)
- RERA రిజిస్ట్రేషన్ సర్టిఫికేట్
- గైడెన్స్ వాల్యూ సర్టిఫికేట్
- టాక్స్ రసీదులు (ప్రాపర్టీ పై)

బ్యాంకు వారీ హోమ్ లోన్ వడ్డీ రేట్లు 2026
మే 2026 నాటికి ప్రముఖ ప్రభుత్వ రంగ బ్యాంకుల్లో వడ్డీ రేట్లు:
| బ్యాంకు పేరు | వడ్డీ రేటు (ప్రారంభం) |
|---|---|
| బ్యాంక్ ఆఫ్ ఇండియా | 7.10% |
| కెనరా బ్యాంకు | 7.15% |
| యూనియన్ బ్యాంకు | 7.15% |
| ఇండియన్ బ్యాంకు | 7.15% |
| బ్యాంక్ ఆఫ్ బరోడా | 7.20% |
| స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా (SBI) | 7.25% |
| పంజాబ్ నేషనల్ బ్యాంకు (PNB) | 7.30% |
డేటా: రెస్పెక్టివ్ బ్యాంకుల వెబ్సైట్లు, 1 మే 2026 నాటికి
⚠️ గమనిక: పై రేట్లు ₹30 లక్షల లోపు లోన్ లకు వర్తిస్తాయి. ₹75 లక్షలకు పైన లోన్ తీసుకుంటే వడ్డీ రేట్లు కొంచెం ఎక్కువగా ఉండొచ్చు. వ్యక్తిగత క్రెడిట్ స్కోర్ మరియు ప్రొఫైల్ బట్టి రేట్లు మారవచ్చు.
హోమ్ లోన్ ప్రాసెసింగ్ ఛార్జీలు — జాగ్రత్త
కేవలం వడ్డీ రేటు మాత్రమే కాదు, ప్రాసెసింగ్ ఫీజు, ప్రీ-పేమెంట్ ఛార్జీలు వంటి అదనపు ఖర్చులు కూడా చూడాలి.
| ఛార్జీ | సాధారణ రేటు | వివరణ |
|---|---|---|
| ప్రాసెసింగ్ ఫీజు | లోన్ మొత్తంలో 0.5% – 2% + GST | కొన్ని బ్యాంకులు ₹5,000 – ₹20,000 ఫిక్స్డ్ చార్జ్ చేస్తాయి |
| సెర్చార్జ్ / ఇంజినీర్ ఫీజు | ₹1,500 – ₹5,000 | ఆస్తి స్థలాన్ని పరిశీలించే ఖర్చు |
| ప్రీ-పేమెంట్ పెనాల్టీ | వేరియబుల్ | ఫ్లోటింగ్ రేట్ లోన్లకు ప్రీ-పేమెంట్ పెనాల్టీ లేదు (చాలా బ్యాంకులు) |
| లేట్ పేమెంట్ ఫీజు | ₹500 – ₹2,000 + GST | EMI ఆలస్యంగా చెల్లిస్తే |
💡 చిన్న చిట్కా: ప్రాసెసింగ్ ఫీజును సాధారణంగా బేరమాడవచ్చు (negotiate). మంచి క్రెడిట్ స్కోర్ ఉంటే, “ప్రాసెసింగ్ ఫీజు మాఫీ” ఆఫర్ లు అడగండి — కొన్ని బ్యాంకులు ప్రత్యేక స్కీమ్లలో మాఫీ చేస్తాయి.
హోమ్ లోన్ తీసుకునే ముందు 10 తప్పనిసరి ప్రశ్నలు
మీరు బ్యాంకు వద్ద లోన్ ఫారం వేసే ముందు, బ్యాంకు అధికారిని ఈ 10 ప్రశ్నలు ఖచ్చితంగా అడగండి:
- “నా సిబిల్ స్కోర్ కు వచ్చే ఖచ్చితమైన వడ్డీ రేటు ఎంత? రోజులో మారుతుందా?”
- “ప్రాసెసింగ్ ఫీజు ఎంత? వదిలించుకోవడానికి ఏమైనా స్కీములు ఉన్నాయా?”
- “పూర్తిగా ఫ్లోటింగ్ రేటు కాదా? కాబట్టి RBI రెపో రేటు తగ్గినప్పుడు EMI అదే తగ్గుతుందా?”
- “ముందస్తుగా కొంత మొత్తం ప్రీ-పే చేస్తే పెనాల్టీ ఏమిటి?”
- “స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఖర్చులు లోన్ లో కవర్ చేయవచ్చా?” (చాలా బ్యాంకులు అగ్రిమెంట్ + రిజిస్ట్రేషన్ కూడా కవర్ చేస్తాయి)
- “లోన్ అప్రూవ్ అయిన తర్వాత డిస్బర్స్మెంట్ ఎన్ని రోజుల్లో జరుగుతుంది?”
- “విదేశీ వడ్డీ రేటు నుండి తేడా ఉందా? ఇది MCLR లింక్డ్ రేటు కాదా?”
- “లోన్ ఇన్సూరెన్స్ ని కూడా ఎంపిక చేసుకోవాల్సిందా?” (అనుకోకుండా ఏదైనా జరిగితే లోన్ తిరిగి చెల్లించడానికి ఇది సహాయపడుతుంది)
- “ఫాస్ట్ ట్రాక్ ప్రీ-పేమెంట్ లేదా వ్యవధి తగ్గించడానికి ఎలా ఎంచుకోవాలి?”
- “హైదరాబాద్ లోని ఫ్లాట్ ను లోన్ కొరకు పరిగణించడానికి ప్రత్యేక షరతులు ఏమైనా ఉన్నాయా?”

EMI గణన — ఒక నెలకు ఎంత చెల్లించాలి?
EMI అంటే ఈక్వేటెడ్ మంథ్లీ ఇన్స్టాల్మెంట్ అనేది ప్రతి నెలా మీరు బ్యాంకుకు చెల్లించే స్థిరమైన మొత్తం.
EMI ఫార్ములా
EMIని ఈ కింది ఫార్ములాతో లెక్కిస్తారు:
EMI = P × r × (1 + r)^n ÷ ((1 + r)^n – 1)
ఇందులో:
- P = లోన్ మొత్తం (Principal)
- r = నెలవారీ వడ్డీ రేటు (వార్షిక వడ్డీ ÷ 12 ÷ 100)
- n = నెలల్లో టెన్యూర్ (సంవత్సరాలు × 12)
EMI ఉదాహరణలు (హైదరాబాద్ ప్రకారం)
మీరు ₹40 లక్షల లోన్ తీసుకుంటే, 8.5% వడ్డీ, 20 సంవత్సరాల టెన్యూర్:
| లోన్ మొత్తం | టెన్యూర్ | వడ్డీ రేటు | నెలవారీ EMI | మొత్తం చెల్లింపు (వడ్డీ + అసలు) |
|---|---|---|---|---|
| ₹40 లక్షలు | 20 సంవత్సరాలు | 8.5% | ₹34,731 | ₹83.35 లక్షలు |
| ₹40 లక్షలు | 15 సంవత్సరాలు | 8.5% | ₹39,390 | ₹70.90 లక్షలు |
| ₹40 లక్షలు | 30 సంవత్సరాలు | 8.5% | ₹30,760 | ₹1.10 కోట్లు |
చిన్న చిట్కా: టెన్యూర్ పెంచితే EMI చిన్నదిగా మారుతుంది, కానీ మొత్తం వడ్డీ భారీగా పెరుగుతుంది. కాబట్టి మీ నెలసరి ఆదాయాన్ని అనుసరించి సమతుల్యమైన టెన్యూర్ ఎంచుకోండి.
Hyderabad lo flat konalante home loan guide ప్రధాన హోమ్ లోన్ రకాలు (Fixed vs Floating)
| రకం | వివరణ | ఎవరికి సూటెడ్? |
|---|---|---|
| ఫ్లోటింగ్ రేట్ | RBI రెపో రేటుకు అనుగుణంగా మారుతుంది. ప్రస్తుతం చాలా మంది ఇదే ఎంచుకుంటారు | వడ్డీ రేట్లు తగ్గే అవకాశంలో ఉన్నవారు |
| ఫిక్స్డ్ రేట్ | ప్రారంభం నుండి చివరి వరకు ఒకే రేటు. అరుదుగా మారుతుంది | కేవలం స్థిరత్వం కావాలనుకునేవారు |
2026 అప్డేట్: ప్రస్తుతం ఫ్లోటింగ్ రేటు బాగా ప్రాచుర్యం. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా రెపో రేటును 2026 ఫిబ్రవరిలో మార్చలేదు, కాబట్టి రేట్లు స్థిరంగా ఉన్నాయి.
పన్ను మినహాయింపులు — ప్రతి సంవత్సరం లక్షలు ఆదా చేసుకోండి
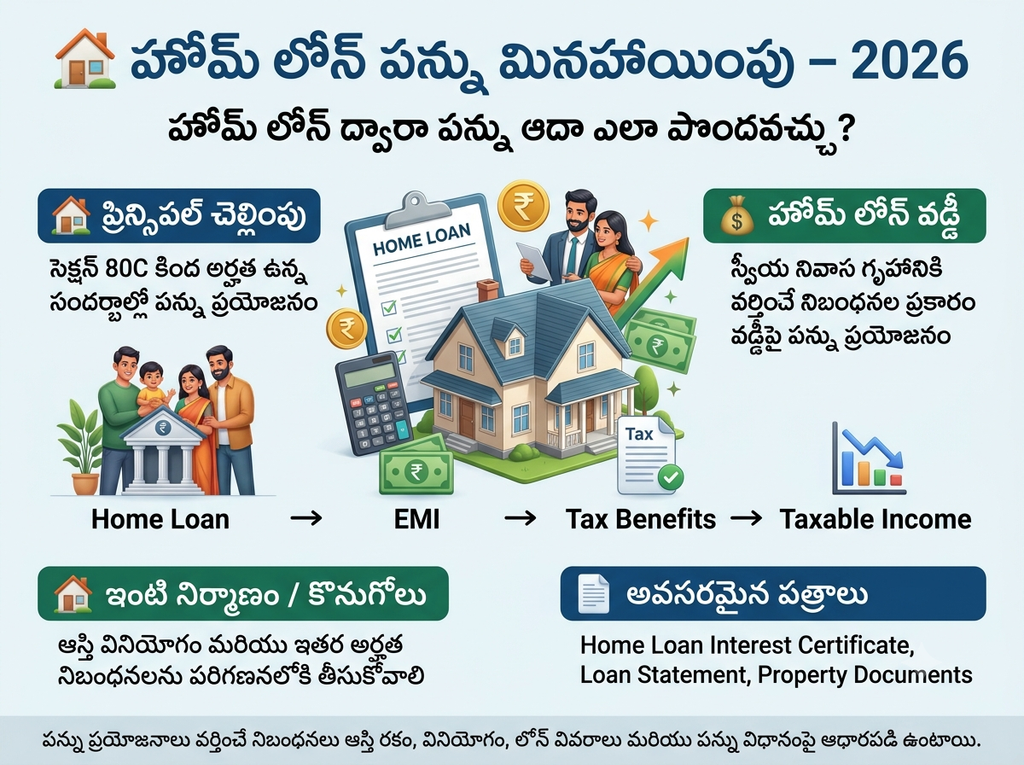
హోమ్ లోన్ ద్వారా మీరు ప్రతి సంవత్సరం పన్నులో గణనీయమైన మినహాయింపు పొందవచ్చు. కానీ గుర్తుంచుకోండి: ఈ పన్ను మినహాయింపులు పాత పన్ను విధానంలో (Old Regime) మాత్రమే అందుబాటులో ఉంటాయి.
సెక్షన్ 24(b) — వడ్డీపై మినహాయింపు
మీరు స్వంత నివాసం (self-occupied) కొరకు హోమ్ లోన్ తీసుకుంటే, వడ్డీపై ₹2 లక్షల వరకు పన్ను మినహాయింపు పొందవచ్చు.
అద్దెకిస్తున్న ప్రాపర్టీ (let-out) అయితే, వడ్డీపై పైపరిమితి లేదు.
ముఖ్య విషయం: నిర్మాణం 5 సంవత్సరాలలో పూర్తికాకపోతే, వడ్డీ మినహాయింపు ₹30,000కు పరిమితం అవుతుంది.
సెక్షన్ 80C — అసలు మొత్తం (Principal) మినహాయింపు
మీరు చెల్లించే EMI లోని అసలు (principal) భాగానికి ₹1.5 లక్షల వరకు మినహాయింపు.
ఈ పరిమితిలో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఖర్చులు కూడా చేర్చుకోవచ్చు.
అదనపు పన్ను మినహాయింపులు (కొన్ని నిబంధనలతో)
పన్ను మినహాయింపు ఉదాహరణ (స్పష్టమైన చిత్రం)
మీ నెలసరి EMI ₹30,000 అనుకుందాం. అందులో ₹21,000 వడ్డీ, ₹9,000 అసలు అనుకుంటే:
| పన్ను ఖాతా | సంవత్సర మొత్తం (₹) |
|---|---|
| మొత్తం వడ్డీ (₹21,000 × 12) | ₹2,52,000 |
| సెక్షన్ 24(b) కింద క్లెయిమ్ చేయదగినది | ₹2,00,000 |
| మొత్తం అసలు (₹9,000 × 12) | ₹1,08,000 |
| సెక్షన్ 80C కింద క్లెయిమ్ చేయదగినది | ₹1,08,000 |
| మొత్తం పన్ను మినహాయింపు | ₹3,08,000 |
మీరు 20% స్లాబ్ లో ఉంటే, మీరు ఏటా ₹61,600 (₹3,08,000 × 20%) పన్ను ఆదా చేసుకుంటారు.
ప్రధాన మంత్రి ఆవాస్ యోజన (PMAY) — మీకు రాయితీ లభిస్తుందా?
ప్రధాన మంత్రి ఆవాస్ యోజన లోని క్రెడిట్ లింక్డ్ సబ్సిడీ స్కీమ్ (CLSS) ద్వారా కొంత మంది హోమ్ లోన్ వడ్డీపై 6.5% వరకు రాయితీ పొందుతారు.
ఈ స్కీమ్ డిసెంబర్ 31, 2025 వరకు పొడిగించబడింది.
అర్హతా ప్రమాణాలు
| కేటగిరీ | ఏటా కుటుంబ ఆదాయం | గరిష్ఠ లోన్ మొత్తం | కార్పెట్ ఏరియా | రాయితీ |
|---|---|---|---|---|
| EWS (ఆర్థికంగా బలహీన వర్గం) | ₹3 లక్షల వరకు | ₹6 లక్షల వరకు | 30 చదరపు మీటర్లు | 6.5% |
| LIG (తక్కువ ఆదాయ వర్గం) | ₹3-6 లక్షలు | ₹6 లక్షల వరకు | 60 చదరపు మీటర్లు | 6.5% |
| MIG-1 (మధ్యతరగతి-1) | ₹6-12 లక్షలు | ₹9 లక్షల వరకు | 160 చదరపు మీటర్లు | 4% |
| MIG-2 (మధ్యతరగతి-2) | ₹12-18 లక్షలు | ₹12 లక్షల వరకు | 200 చదరపు మీటర్లు | 3% |
గమనిక: ఒక కుటుంబం ఇప్పటికే ఏ విధమైన పక్కా ఇల్లు సొంతంగా కలిగి ఉండకూడదు. మహిళా సభ్యురాలు సొంతం లేదా సంయుక్త సొంతంగా ఉంటే మరింత ప్రాధాన్యత ఉంటుంది.
⚠️ హెచ్చరిక: EWS/LIG కేటగిరీకి మార్చి 31, 2022 తర్వాత గడువు ముగిసింది. కొత్త పొడిగింపు వచ్చిందో లేదో తెలుసుకోవడానికి బ్యాంకు లేదా స్థానిక ప్రభుత్వ కార్యాలయాన్ని సంప్రదించండి.
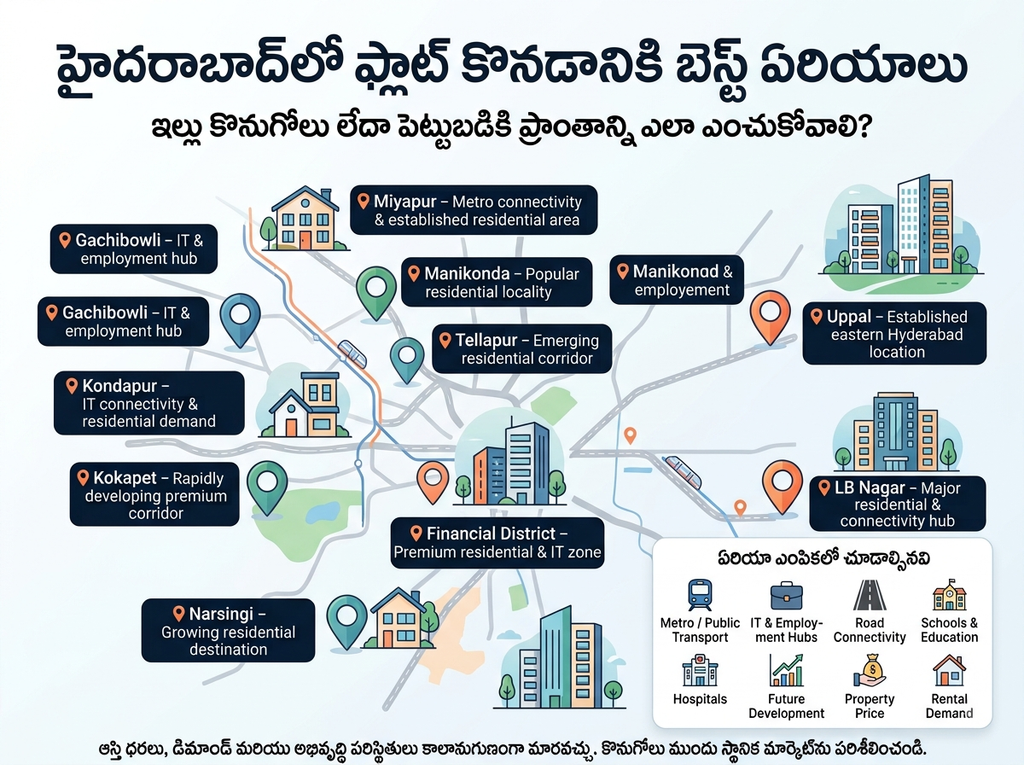
హైదరాబాద్ మెట్రో ప్రభావం — ఎక్కడ ఫ్లాట్ కొనాలి?
మీరు హైదరాబాద్ లో ఫ్లాట్ కొనాలంటే, మెట్రో స్టేషన్లకు దగ్గరగా ఉన్న ప్రాంతాలు భవిష్యత్తులో ఎక్కువ విలువ పెరుగుతాయి. మెట్రో ఫేజ్ 2 ప్రకటన వల్ల ఈ ప్రాంతాలలో ఇప్పటికే విలువలు పెరుగుతున్నాయి.
మెట్రో ఫేజ్ 2 డిటైల్స్
మెట్రో దగ్గర ప్రాంతాల్లో ప్రాపర్టీ విలువ పెరుగుదల
మెట్రో స్టేషన్ల నుండి 500 మీటర్ల లోపు ఉన్న ప్రాపర్టీలు ఇతర ప్రాంతాల కంటే 20-30% వేగంగా విలువ పెరుగుతున్నాయి.
గత అనుభవాలు (మెట్రో ఫేజ్ 1):
- కొండాపూర్: 85.7% అభివృద్ధి
- మియాపూర్: ~52% అభివృద్ధి
- కూకట్పల్లి: 50% అభివృద్ధి
ఇలాంటి డెవలప్మెంట్ ఫేజ్ 2 కారిడార్లలో ఆశించవచ్చు.
హైదరాబాద్ లో అత్యంత ప్రాధాన్య ప్రాంతాలు (2026)
| ప్రాంతం | ప్రత్యేకత | సుమారు ప్రాపర్టీ విలువ (ఒక్క చదరపు అడుగు ₹) |
|---|---|---|
| కోకాపేట, నియోపోలిస్ | ప్రీమియం విలాసవంతమైన, మెట్రో ఫేజ్ 2 ప్రయోజనం | ₹12,000 – ₹18,000 |
| తెల్లాపూర్, నర్సింగి | అభివృద్ధి చెందుతున్న, మెట్రో ప్రయోజనం | ₹6,500 – ₹9,500 |
| కొండాపూర్, గచ్చిబౌలి | IT కేంద్రాలు, ఇప్పటికే మంచి సౌకర్యాలు | ₹8,500 – ₹12,500 |
| LB నగర్, హయత్నగర్ | మెట్రో విస్తరణ, సరసమైన ధరలు | ₹5,000 – ₹7,500 |
ఫ్లాట్ కొనే ముందు తనిఖీ చేయాల్సిన చెక్లిస్ట్ (హైదరాబాద్ స్పెషల్)
నేను ఇప్పటివరకు చెప్పిన స్టెప్స్ ని అనుసరించి, చివరి నిర్ణయం తీసుకోవడానికి ఈ 10 విషయాలు మర్చిపోకండి:
- RERA నమోదు చేయబడిందా? ⇒ ఆన్లైన్ లో Telangana RERA వెబ్సైట్లో చెక్ చేయండి
- గైడెన్స్ వాల్యూ ఎంత? ⇒ మీరు చెల్లిస్తున్న ధర కంటే ఇది తక్కువగా ఉండకూడదు
- మెట్రో విస్తరణ ప్రాంతం మీద ప్రభావం ఏమిటి? ⇒ కొత్త స్టేషన్లకు దూరాన్ని తెలుసుకోండి (500 మీటర్లు → 20-30% ఎక్కువ)
- బిల్డర్ చరిత్ర ఎలా ఉంది? ⇒ ఇంతకు ముందు ప్రాజెక్టులు టైమ్లో డెలివరీ చేశారా?
- అన్ని టైటిల్ డాక్యుమెంట్లు క్రమంలో ఉన్నాయా? ⇒ న్యాయ నిపుణుడి నుండి అభిప్రాయం తీసుకోండి
- నిర్మాణ నాణ్యత, సామాగ్రిని చూడండి ⇒ ఇప్పటికే ఉన్న ప్రాజెక్ట్ సందర్శించండి
- కార్పెట్ ఏరియా vs బిల్ట్-అప్ ఏరియా ⇒ తేడా స్పష్టంగా అర్థం చేసుకోండి (తేడా 20-30% ఉండొచ్చు)
- కామన్ ఏరియాలు, అవుట్గోయింగ్స్ ⇒ నెలసరి మెయింటెనెన్స్ ఎంతో తెలుసుకోండి
- లోన్ ప్రీ-అప్రూవల్ తీసుకోండి ⇒ ధర బేరం సమయంలో సిద్ధంగా ఉండాలి
- కాంట్రాక్ట్ అగ్రిమెంట్ లోని అన్ని షరతులు చదవండి ⇒ లేజర్ రాటర్ కు చూపించండి
తరచుగా అడిగే ప్రశ్నలు (FAQ) – తెలుగు లో
ప్ర: హోమ్ లోన్ ప్రీ-అప్రూవల్ అంటే ఏమిటి? దానికి ముందు అడగడం మంచిదా?
జ: ప్రీ-అప్రూవల్ అంటే బ్యాంకు మీకు గరిష్ఠంగా ఎంత లోన్ ఇస్తుందో సూత్రప్రాయంగా నిర్ణయించడం. ఇది ఫ్లాట్ కొనే సమయంలో చాలా ఉపయోగపడుతుంది — బిల్డర్ కి నేరుగా లోన్ సిద్ధంగా ఉందని చెప్పి ధర బేరం చేసుకోవచ్చు. అది ఖర్చు లేనిది.
ప్ర: నేను ప్రభుత్వ ఉద్యోగిని. స్వయం ఉపాధితో పోలిస్తే ఏమైనా ప్రత్యేక సౌకర్యాలు ఉన్నాయా?
జ: ప్రభుత్వ ఉద్యోగులు చాలా బ్యాంకులకు తక్కువ వడ్డీ రేట్లు (తరచుగా 0.25-0.50% తక్కువ), తక్కువ ప్రాసెసింగ్ టైమ్, మరియు కొన్నిసార్లు ప్రాసెసింగ్ ఫీజు మాఫీ వంటి ఆఫర్లు అందుబాటులో ఉంటాయి. ప్రత్యేకించి SBI, Canara Bank వంటి ప్రభుత్వ బ్యాంకుల్లో ఇది నిజం.
ప్ర: హైదరాబాద్ లో నిర్మాణంలో ఉన్న ప్రాజెక్ట్ కొనడం సురక్షితమా?
జ: నిర్మాణంలో ఉన్న ప్రాజెక్ట్ కొనడం ప్రమాదాలు ఎక్కువ — ఆలస్యం, బిల్డర్ దివాలా తీయడం, నాణ్యత సమస్యలు. అయితే, RERA రిజిస్టర్డ్, ప్రతిష్టిత బిల్డర్ అయితే, మెట్రో సమీపంలో ఉంటే, ధర ₹8,000/చ.అ. లోపు ఉంటే పరిశీలించవచ్చు. కానీ ప్రస్తుత విద్యుత్, నీటి సౌకర్యాలు, ఎదుర్కొనే సమయాన్ని ముందుగా సందర్శించండి.
ప్ర: హోమ్ లోన్ కి ఎవరు కో-అప్లికెంట్ అవ్వవచ్చు?
జ: మీ జీవిత భాగస్వామి, తల్లిదండ్రులు, పిల్లలు కో-అప్లికెంట్ అవ్వవచ్చు. ఇది లోన్ ఎలిజిబిలిటీని పెంచుతుంది, ముఖ్యంగా ఇద్దరి ఆదాయం కలిపి లెక్కిస్తారు. కో-అప్లికెంట్ పన్ను మినహాయింపు కూడా పొందవచ్చు (వారి వాటాకు).
ప్ర: హోమ్ లోన్ రీఫైనాన్స్ చేసుకోవడం అంటే ఏమిటి? ఎప్పుడు చేసుకోవాలి?
జ: రీఫైనాన్స్ అంటే ఇప్పటికే ఉన్న హోమ్ లోన్ ను తక్కువ వడ్డీ రేటు ఇచ్చే మరొక బ్యాంకుకు మార్చడం. ప్రస్తుతం బ్యాంకుల్లో 7.10% రేట్లు ఉండగా, మీ ప్రస్తుత రేటు 8.5% కంటే ఎక్కువ ఉంటే, రీఫైనాన్స్ చేయడం వల్ల ప్రతి నెలా వేల రూపాయలు ఆదా చేసుకోవచ్చు.
సారాంశం — హైదరాబాద్ లో హోమ్ లోన్ ప్రక్రియ ఒక పట్టికలో
చివరి సలహా: హైదరాబాద్ లో ఫ్లాట్ కొనే స్వప్నం ప్రతి ఒక్కరికీ ఉంటుంది. మార్కెట్ లో బ్యాంకుల వడ్డీ రేట్లు చాలా తక్కువగా ఉండటంతో ఇది సరైన సమయం. బ్యాంకులను పోల్చండి, మీ ప్రస్తుత స్థితికి అనుగుణంగా సమతుల్య టెన్యూర్ ఎంచుకోండి, మరియు పైన చెప్పిన చెక్లిస్ట్ ను అనుసరించి నిర్ణయం తీసుకోండి.
ప్రతి నెల EMI కచ్చితంగా టైమ్కు చెల్లిస్తే, క్రమంగా సంపద పెరుగుతుంది!
⚠️ ముఖ్యమైన నిరాకరణ (Disclaimer)
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన ఆర్థిక లేదా న్యాయ సలహా కాదు. వడ్డీ రేట్లు, స్టాంప్ డ్యూటీ రేట్లు, పన్ను నిబంధనలు ఏదైనా సమయంలో మారవచ్చు. దయచేసి హోమ్ లోన్ తీసుకునే ముందు అధికారిక బ్యాంకు వెబ్సైట్లను దర్శించి, లోన్ నియమాలను జాగ్రత్తగా చదవండి. మీరు తగిన న్యాయ సలహాదారు మరియు ఆర్థిక సలహాదారుని సంప్రదించండి. భారతదేశంలో హోమ్ లోన్ అనేది దీర్ఘకాలిక బాధ్యత, దీన్ని బాధ్యతగా నిర్వహించండి.
📚 మరింత తెలుగు గైడ్లు (అంతర్గత లింకులు)
- హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్ తెలుగు లో
- హైదరాబాద్ లో బెస్ట్ లోకేషన్స్ 2026
- హోమ్ లోన్ ట్యాక్స్ బెనిఫిట్స్ వివరణాత్మక గైడ్
- PMAY సబ్సిడీ ఎలా అప్లై చేయాలి? తెలుగు లో
- హైదరాబాద్ మెట్రో ఫేజ్ 2 — కంప్లీట్ అప్డేట్
🔗 బాహ్య లింకులు (అధికారిక సోర్సెస్)
- SBI హోమ్ లోన్ అధికారిక సైట్ (కొత్త ట్యాబ్ లో తెరుచుకుంటుంది)
- Telangana IGRS — స్టాంప్ డ్యూటీ & గైడెన్స్ వాల్యూ
- Telangana RERA అధికారిక పోర్టల్
- HMRL — హైదరాబాద్ మెట్రో రైల్