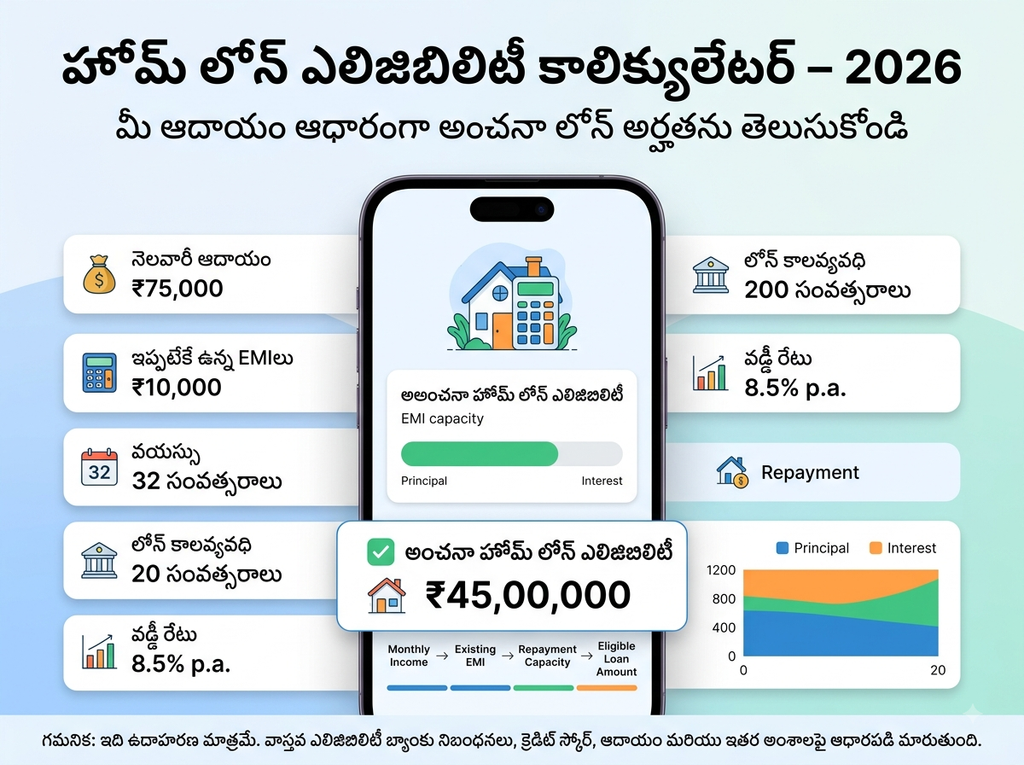
మీరు హోమ్ లోన్ తీసుకోవాలనుకుంటున్నారా? అయితే ముందు మీకు తెలియాల్సిన మొదటి ప్రశ్న — “నేను ఎంత లోన్ కి అర్హుడిని?” ఈ ప్రశ్నకు సమాధానం ఇవ్వడానికి హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్ (Home Loan Eligibility Calculator) మీకు సహాయపడుతుంది. ఈ గైడ్ లో ఎలిజిబిలిటీ కాలిక్యులేటర్ అంటే ఏమిటి, అది ఎలా పనిచేస్తుంది, మీరు మీరే ఎలా లెక్కించుకోవచ్చు, మరియు మీ అర్హతను ఎలా మెరుగుపరచుకోవాలి అనే వివరాలు తెలుగులో తెలుసుకుందాం.
📌 2026 ప్రత్యేకతలు: ఈ సంవత్సరం ప్రభుత్వ రంగ బ్యాంకుల్లో హోమ్ లోన్ వడ్డీ రేట్లు 7.10% నుండి ప్రారంభమవుతున్నాయి. బ్యాంకులు సాధారణంగా 50-60 రెట్లు నెలసరి జీతాన్ని గరిష్ఠ లోన్ మొత్తంగా పరిగణిస్తున్నాయి. FOIR (Fixed Obligation to Income Ratio) పరిమితి 40-55% మధ్య ఉంటుంది.
Table of Contents
Home Loan Eligibility Calculator
హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్ (Home Loan Eligibility Calculator) అంటే ఏమిటి?
హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్ అనేది ఒక ఆన్లైన్ టూల్. మీ ఆదాయం, ప్రస్తుత రుణాల వివరాలు, వయస్సు, క్రెడిట్ స్కోర్ వంటి వివరాలను ఆధారంగా చేసుకుని, బ్యాంకు మీకు గరిష్ఠంగా ఎంత లోన్ ఇవ్వగలదో అంచనా వేస్తుంది. ఇది మీరు ఇంటి కోసం వెతకడం ప్రారంభించే ముందు, మీ బడ్జెట్ నిర్ణయించుకోవడానికి ఉపయోగపడుతుంది.
💡 గమనిక: ఇది కేవలం అంచనా మాత్రమే. తుది లోన్ మంజూరు బ్యాంకు విధానాలు మరియు డాక్యుమెంట్ల ధ్రువీకరణ తర్వాతే నిర్ణయించబడుతుంది.
ఎలిజిబిలిటీ కాలిక్యులేటర్ ఎందుకు ఉపయోగించాలి? (ప్రయోజనాలు)
ఎలిజిబిలిటీని ప్రభావితం చేసే కారకాలు — బ్యాంకు ఏం చూస్తుంది?
బ్యాంకు మీ లోన్ అర్హతను నిర్ణయించడానికి కింది 6 ప్రధాన అంశాలను పరిశీలిస్తుంది.
1. ఆదాయం (Net Monthly Income)
2. FOIR (Fixed Obligation to Income Ratio) — అత్యంత ముఖ్యమైన పరిమితి
FOIR అంటే మీ నెలసరి ఆదాయంలో ఎంత శాతం ఇప్పటికే ఉన్న EMI లకు మరియు కొత్త హోమ్ లోన్ EMI కి వెళ్తుందో నిర్ణయించే పద్ధతి.
| నెలసరి ఆదాయం | అనుమతించదగిన FOIR పరిమితి |
|---|---|
| తక్కువ ఆదాయం | 40-50% |
| మధ్యస్థ ఆదాయం | 50-55% |
| అధిక ఆదాయం / ప్రతిష్టిత కంపెనీ | 50-60% (కొన్ని బ్యాంకులు) |
FOIR ఫార్ములా:
text
(ప్రస్తుత EMI లు + కొత్త హోమ్ లోన్ EMI) ÷ నెలసరి నికర ఆదాయం × 100 = FOIR శాతం
ఈ శాతం బ్యాంకు నిర్ణయించిన పరిమితి (40-55%) లోపు ఉండాలి.
3. క్రెడిట్ స్కోర్ (CIBIL Score)
| స్కోర్ పరిధి | అర్థం | వడ్డీ రేటుపై ప్రభావం |
|---|---|---|
| 750+ | చాలా మంచిది | అత్యల్ప వడ్డీ రేట్లు, సులభ అప్రూవల్ |
| 700-750 | సరైనది | ఆమోదించబడుతుంది, కానీ రేటు కొంచెం ఎక్కువ |
| 650-700 | సరాసరి కంటే తక్కువ | అప్రూవల్ కష్టం, ఎక్కువ వడ్డీ రేటు |
| 650 కంటే తక్కువ | పేలవం | అప్రూవల్ అవకాశాలు చాలా తక్కువ |
⚠️ హెచ్చరిక: మీరు హోమ్ లోన్ కు దరఖాస్తు చేయడానికి 3-6 నెలల ముందు మీ క్రెడిట్ స్కోర్ ని తనిఖీ చేసుకోండి.
4. వయస్సు (Age)
| కేటగిరీ | అప్లికేషన్ సమయంలో వయస్సు | లోన్ మెచ్యూరిటీ సమయంలో గరిష్ఠ వయస్సు |
|---|---|---|
| సాలరీడ్ | 23 – 60 సంవత్సరాలు | గరిష్ఠంగా 67-70 సంవత్సరాలు |
| స్వయం ఉపాధి | 23 – 65 సంవత్సరాలు | గరిష్ఠంగా 70 సంవత్సరాలు |
వయస్సు తక్కువగా ఉంటే, లోన్ టెన్యూర్ ఎక్కువ (20-30 సంవత్సరాలు) పొందవచ్చు, దీనివల్ల EMI తగ్గుతుంది.
5. ప్రస్తుత రుణాలు (Existing EMIs)
మీరు ఇప్పటికే కారు లోన్, వ్యక్తిగత లోన్, క్రెడిట్ కార్డ్ బకాయిలు చెల్లిస్తుంటే, అవి మీ FOIR లో చేర్చబడతాయి. చిన్న చిన్న EMI లు కూడా మీ హోమ్ లోన్ అర్హతను గణనీయంగా తగ్గించగలవు.
6. ఆస్తి విలువ (LTV Ratio)
LTV (Loan-to-Value) అంటే బ్యాంకు ఆస్తి విలువలో ఎంత శాతం లోన్ ఇస్తుంది.
మీరు మిగిలిన భాగం (10-25%) సొంతంగా డౌన్ పేమెంట్ చేయాలి.
ఎలిజిబిలిటీ ఎలా లెక్కించబడుతుంది? (Formula & Calculation Method)
ఎలిజిబిలిటీని రెండు ప్రధాన పద్ధతుల్లో లెక్కిస్తారు.
పద్ధతి 1: FOIR ఆధారిత గణన (చాలా బ్యాంకులు ఇదే వాడతాయి)
సూత్రం: గరిష్ఠ EMI = నెలసరి నికర ఆదాయం × FOIR శాతం – ప్రస్తుత EMI లు
ఆ గరిష్ఠ EMI ద్వారా లోన్ మొత్తం నిర్ణయించబడుతుంది.
దశలవారీ వివరణ:
- మీ నెలసరి టేక్-హోమ్ జీతం తీసుకోండి
- బ్యాంకు FOIR (సాధారణంగా 50%) ను దానికి అమర్చండి → గరిష్ఠ EMI పరిమితి
- దీని నుండి మీ ప్రస్తుత EMI లు తీసివేయండి → హోమ్ లోన్ కు దొరికే EMI
- ఆ EMI, వడ్డీ రేటు, టెన్యూర్ ఉపయోగించి లోన్ మొత్తాన్ని లెక్కించండి
[IMAGE: FOIR గణన ప్రక్రియ – ALT: “FOIR calculation method Telugu 2026”]
ఉదాహరణ 1 (ఎలాంటి రుణాలు లేని వారు):
- నెలసరి నికర జీతం: ₹60,000
- FOIR పరిమితి (50%): ₹30,000 (గరిష్ఠ EMI)
- ప్రస్తుత EMI లు: ₹0
- అందుబాటులో ఉన్న EMI: ₹30,000
- వడ్డీ రేటు 8.5% తో 20 సంవత్సరాలకు ఈ EMI కి గరిష్ఠ లోన్ మొత్తం: సుమారు ₹36-38 లక్షలు
ఉదాహరణ 2 (ఇప్పటికే రుణాలు ఉన్న వారు):
- నెలసరి నికర జీతం: ₹60,000
- FOIR పరిమితి (50%): ₹30,000 (గరిష్ఠ EMI)
- ప్రస్తుత EMI లు: కారు లోన్ ₹8,000 + పర్సనల్ లోన్ ₹5,000 = ₹13,000
- అందుబాటులో ఉన్న EMI: ₹30,000 – ₹13,000 = ₹17,000
- అదే పరిస్థితుల్లో గరిష్ఠ లోన్ మొత్తం: సుమారు ₹20-22 లక్షలు (దాదాపు ₹16 లక్షలు తగ్గింది)
పద్ధతి 2: ఇన్కమ్ మల్టిప్లయర్ రూల్ (సాధారణ అంచనా)
కొన్ని బ్యాంకులు సరళమైన పద్ధతిని కూడా ఉపయోగిస్తాయి:
గరిష్ఠ లోన్ = నెలసరి నికర ఆదాయం × 50 నుండి 60 రెట్లు
ఉదాహరణ:
💡 గమనిక: ఈ పద్ధతి చాలా సాధారణ అంచనా మాత్రమే. FOIR పద్ధతే మరింత ఖచ్చితమైనది మరియు బ్యాంకులు ఇదే ఎక్కువగా వాడతాయి.
జీతం వారీగా హోమ్ లోన్ అర్హత (2026 సరికొత్త గణాంకాలు)
⚠️ గమనిక: పై గణాంకాలు ప్రస్తుత EMI లు లేవు అనే నేపథ్యంలో అంచనా వేయబడ్డాయి. ఇప్పటికే ఏవైనా రుణాలు ఉంటే, అర్హత గణనీయంగా తగ్గుతుంది.
మీ ఎలిజిబిలిటీని ఎలా మెరుగుపరచుకోవాలి? (7 ఆచరణాత్మక చిట్కాలు)
మీ ప్రస్తుత ప్రొఫైల్ తో అర్హత తక్కువగా ఉంటే, కింది చిట్కాలు అమలు చేసి అర్హతను పెంచుకోండి.
1. క్రెడిట్ స్కోర్ మెరుగుపరచుకోండి
- ఇప్పటికే ఉన్న అన్ని EMI లు, క్రెడిట్ కార్డ్ బిల్లులు సకాలంలో చెల్లించండి
- క్రెడిట్ కార్డ్ పరిమితిని 30% కంటే తక్కువగా ఉపయోగించండి
- తరచుగా అనవసర లోన్ అప్లికేషన్లు చేయకండి
- క్రెడిట్ రిపోర్ట్ లోని తప్పులను సరిచేయించుకోండి
2. చిన్న రుణాలు ముందుగానే మూసివేయండి
₹1.5 లక్షల పర్సనల్ లోన్ లేదా క్రెడిట్ కార్డ్ బకాయిలు మూసివేస్తే, మీ FOIR గణనీయంగా మెరుగుపడుతుంది. ₹7,000 నెలసరి EMI విడుదలయితే, మీ లోన్ అర్హత ₹7-9 లక్షల వరకు పెరుగుతుంది.
3. కో-అప్లికెంట్ ను చేర్చండి
మీ జీవిత భాగస్వామి లేదా తల్లిదండ్రులను కో-అప్లికెంట్ గా చేర్చండి. వారి ఆదాయం మీతో కలిపి లెక్కించబడుతుంది, దీనివల్ల లోన్ అర్హత రెండింతలు పెరిగే అవకాశం ఉంది.
4. డౌన్ పేమెంట్ పెంచండి
ఎక్కువ డౌన్ పేమెంట్ అంటే తక్కువ లోన్ మొత్తం. దీనివల్ల మీకు అర్హత సులభంగా లభిస్తుంది.
5. ఎక్కువ టెన్యూర్ ఎంచుకోండి
20 సంవత్సరాలకు బదులు 25 లేదా 30 సంవత్సరాలు టెన్యూర్ ఎంచుకుంటే EMI తగ్గుతుంది. దీనివల్ల FOIR పరిమితి లోపల ఉండటం సులభమవుతుంది.
6. స్థిరమైన ఆదాయాన్ని నిరూపించండి
- ఉద్యోగులు: కనీసం 2 సంవత్సరాలు ఒకే కంపెనీలో (ప్రస్తుత కంపెనీలో 1 సంవత్సరం)
- స్వయం ఉపాధి: కనీసం 3-5 సంవత్సరాలు అదే వ్యాపారంలో ఉండాలి
7. బ్యాంకులను పోల్చండి
వేర్వేరు బ్యాంకులకు వేర్వేరు ఎలిజిబిలిటీ నిబంధనలు ఉంటాయి. కనీసం 3-5 బ్యాంకుల ఆఫర్లను పోల్చండి.
ఎలిజిబిలిటీ vs అఫోర్డబిలిటీ — చాలా మంది చేసే పొరపాటు
చాలా మంది హోమ్ లోన్ తీసుకునేటప్పుడు ఒక పెద్ద తప్పు చేస్తారు: బ్యాంకు ఎంత లోన్ ఇస్తుందో అంతా తీసుకుంటారు. కానీ బ్యాంకు మీకు ఇచ్చే గరిష్ఠ లోన్ మొత్తం, మీరు సౌకర్యంగా తిరిగి చెల్లించగలిగే దానికంటే ఎక్కువగా ఉండవచ్చు.
💡 సూచన: మీ EMI మీ నెలసరి నికర ఆదాయంలో 30-35% కంటే ఎక్కువ ఉండకూడదు. 35% దాటితే మీ ఇతర ఖర్చులు (గ్రోసరీలు, చదువు, వైద్యం, సేవింగ్స్) దెబ్బతింటాయి.
ఆదర్శ బడ్జెట్ నిర్మాణం:
| కేటగిరీ | ఆదర్శ శాతం |
|---|---|
| హోమ్ లోన్ EMI | 25-35% |
| ఇతర రుణాల EMI (కారు, వ్యక్తిగతం, క్రెడిట్ కార్డ్) | 5-10% |
| గృహ ఖర్చులు | 30-35% |
| పొదుపులు & పెట్టుబడులు | 15-25% |
| ఇన్సూరెన్స్ & అత్యవసర నిధి | 5-10% |
| లైఫ్స్టయిల్ & వినోదం | 5-10% |
నిజ జీవిత ఉదాహరణ — మీరే ఎలా లెక్కించుకోవాలి?
మీరు కింది 3 స్టెప్స్ లో మీ స్వంత అర్హతను సుమారుగా లెక్కించుకోవచ్చు.
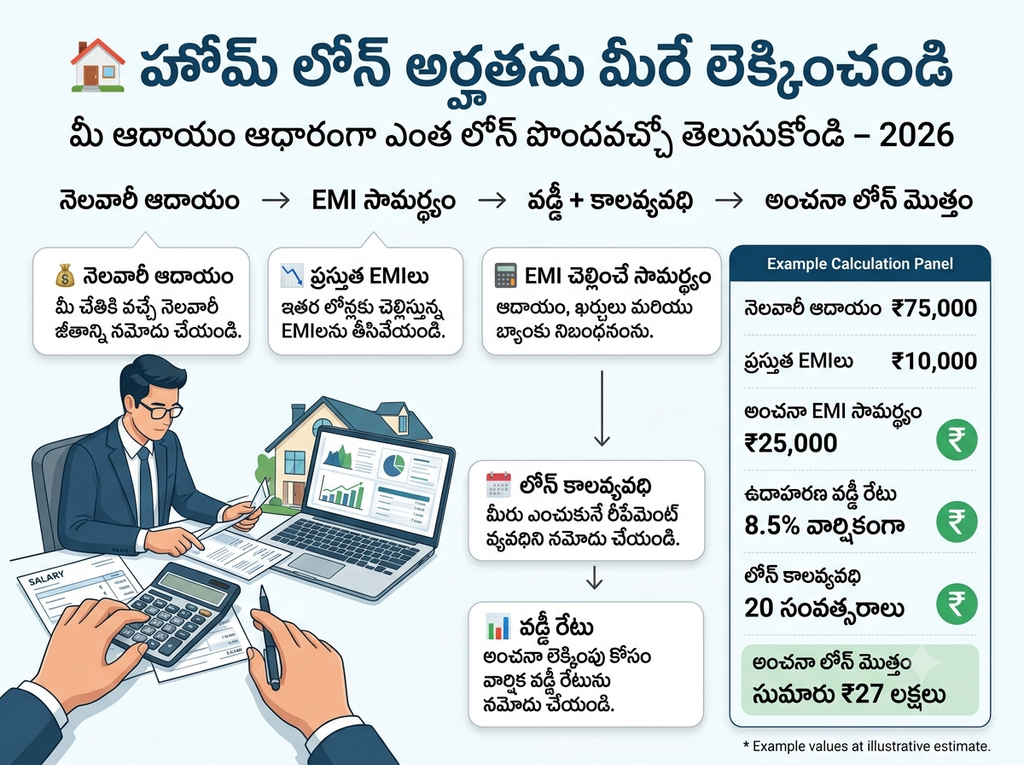
స్టెప్ 1: మీ నెలసరి నికర ఆదాయం తెలుసుకోండి
మీ జీతం స్లిప్ లోని “Take Home Salary” లేదా “Net Pay” చూడండి. CTC కి బదులు ఇదే ముఖ్యం.
స్టెప్ 2: గరిష్ఠ EMI ని లెక్కించండి
text
గరిష్ఠ EMI = నెలసరి నికర ఆదాయం × 50%
(ఈ 50% బ్యాంకు FOIR పరిమితి. కొన్ని బ్యాంకులు 55% లేదా 60% కూడా ఇస్తాయి)
స్టెప్ 3: మీ ప్రస్తుత EMI లు తీసివేయండి
text
అందుబాటులో ఉన్న EMI = గరిష్ఠ EMI - ప్రస్తుత EMI లు
స్టెప్ 4: సరళమైన సూత్రంతో లోన్ మొత్తం అంచనా వేయండి
- 20 సంవత్సరాలు (240 నెలలు) టెన్యూర్, 8.5% వడ్డీ అనుకుంటే:
- సుమారు లోన్ మొత్తం = అందుబాటులో ఉన్న EMI × 115
ఉదాహరణ:
- మీ నెలసరి నికర జీతం: ₹60,000
- గరిష్ఠ EMI (50%): ₹30,000
- ప్రస్తుత EMI (కారు లోన్ ₹5,000): ₹25,000 (అందుబాటులో ఉన్న EMI)
- సుమారు లోన్ మొత్తం: ₹25,000 × 115 = ₹28.75 లక్షలు
ఆన్లైన్ ఎలిజిబిలిటీ కాలిక్యులేటర్ ఎలా ఉపయోగించాలి?
చాలా బ్యాంకులు మరియు ఫైనాన్షియల్ వెబ్సైట్లు ఉచిత ఆన్లైన్ కాలిక్యులేటర్ ను అందిస్తాయి.
ఇన్పుట్ ఎలా ఇవ్వాలి?
| ఫీల్డ్ | ఎంటర్ చేయవలసిన వివరం |
|---|---|
| నెలసరి ఆదాయం | మీ టేక్-హోమ్ జీతం |
| ప్రస్తుత EMI లు | కారు లోన్, పర్సనల్ లోన్, క్రెడిట్ కార్డ్ EMI లు |
| లోన్ టెన్యూర్ | 15, 20, 25, 30 ఏళ్లలో ఏది కావాలో |
| వడ్డీ రేటు | ప్రస్తుతం 7.10% – 9.5% మధ్య (సుమారుగా) |
| వయస్సు | మీ ప్రస్తుత వయస్సు |
| సిబిల్ స్కోర్ | మీ స్కోర్ 700+ ఉంటే చాలు |
అవుట్పుట్ లో ఏమి కనిపిస్తుంది?
- మీకు అందుబాటులో ఉన్న గరిష్ఠ లోన్ మొత్తం
- నెలవారీ EMI అంచనా
- వేర్వేరు టెన్యూర్లలో EMIల పోలిక
- కొన్ని కాలిక్యులేటర్లు వడ్డీ రేటు మార్పుల ప్రభావం కూడా చూపిస్తాయి
✅ ప్రయోగం చేయండి: వివిధ కాంబినేషన్లు ప్రయత్నించండి — టెన్యూర్ పెంచడం వలన లోన్ మొత్తం ఎలా మారుతుందో చూడండి, లేదా ప్రస్తుత EMI లను తగ్గించడం వలన ఎంత లాభం అని తెలుసుకోండి.
Home Loan Eligibility Calculator
🏠 హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్
మీ నెలసరి ఆదాయం, ప్రస్తుత EMI లు, మరియు ఇతర అంశాలతో మీ అర్హతను తెలుసుకోండి
తరచుగా అడిగే ప్రశ్నలు (FAQ) — Home Loan Eligibility Calculator
ప్ర: నేను నా అర్హతను ఎలా తెలుసుకోవచ్చు? ఎక్కడ చూడాలి?
జ: ఆన్లైన్ లో “Home Loan Eligibility Calculator” కోసం సెర్చ్ చేయండి. చాలా బ్యాంకుల వెబ్సైట్లలో ఉచిత కాలిక్యులేటర్ ఉంటుంది. మీ వివరాలు ఎంటర్ చేస్తే వెంటనే ఫలితం చూపిస్తుంది.
ప్ర: నేను అధికారికంగా అప్లై చేయకుండానే నా అర్హత తెలుసుకోవచ్చా?
జ: అవును. కాలిక్యులేటర్ వాడటం వలన మీ సిబిల్ స్కోర్ పై ఎటువంటి ప్రభావం ఉండదు. ఇది కేవలం ఒక అంచనా మాత్రమే. ఎప్పుడు అప్లికేషన్ చేస్తేనే హార్డ్ ఎన్క్వైరీ అవుతుంది.
ప్ర: నాకు చాలా తక్కువ సిబిల్ స్కోర్ ఉంది. నేను హోమ్ లోన్ పొందలేనా?
జ: అవును, పొందవచ్చు. కానీ వడ్డీ రేటు కొంచెం ఎక్కువగా ఉండొచ్చు. అయినా, సిబిల్ స్కోర్ ను 3-6 నెలల్లో మెరుగుపరచుకోవడానికి ప్రయత్నించండి — EMI లు సకాలంలో చెల్లిస్తే, క్రెడిట్ కార్డ్ వాడకం తగ్గిస్తే స్కోర్ మెరుగవుతుంది.
ప్ర: నేను స్వయం ఉపాధి చేస్తున్నాను. నా ఎలిజిబిలిటీ ఎలా నిర్ణయించబడుతుంది?
జ: స్వయం ఉపాధి వారికి బ్యాంకులు మీ చివరి 3-5 సంవత్సరాల వ్యాపార లాభాలు చూస్తాయి. మీ పన్ను రిటర్న్లు, ప్రాఫిట్ & లాస్ స్టేట్మెంట్, బ్యాలెన్స్ షీట్, మరియు బ్యాంకు స్టేట్మెంట్ లను తనిఖీ చేస్తాయి. దీర్ఘకాల స్థిరమైన లాభాలు ఉంటే, మంచి అర్హత లభిస్తుంది.
ప్ర: నేను నా ప్రస్తుత EMI లు తెలియజేయకపోతే ఏమవుతుంది?
జ: అది నేరపూరిత చర్య కావచ్చు. బ్యాంకు మీ క్రెడిట్ రిపోర్ట్ ద్వారా అన్ని రుణాల వివరాలు తెలుసుకుంటుంది. తప్పుడు సమాచారం ఇస్తే, మీ దరఖాస్తు తిరస్కరించబడుతుంది మరియు విశ్వాసం దెబ్బతింటుంది.
ప్ర: లోన్ అప్రూవల్ తర్వాత నా జీతం పెరిగితే, నేను ఎక్కువ లోన్ పొందవచ్చా?
జ: అవును, మీరు టాప్-అప్ లోన్ ద్వారా లేదా లోన్ ను రీఫైనాన్స్ చేస్తే అదనపు లోన్ పొందవచ్చు. కొన్ని సందర్భాల్లో, మీరు నేరుగా బ్యాంకుకు ఆదాయ ప్రూఫ్ ఇచ్చి, ప్రస్తుత లోన్ పెంచుకోవడానికి అభ్యర్థించవచ్చు.
ప్ర: ప్రీ-అప్రూవల్ అంటే ఏమిటి? అది ఎలా సహాయపడుతుంది?
జ: ప్రీ-అప్రూవల్ అంటే బ్యాంకు మీ ప్రాథమిక డాక్యుమెంట్లు చూసి, ఎంత లోన్ మంజూరు చేస్తుందో సూత్రప్రాయంగా తెలియజేయడం. ఇది చాలా ఉపయోగపడుతుంది — ప్రీ-అప్రూవల్ లెటర్ తో బిల్డర్ ను సంప్రదిస్తే, మీరు సీరియస్ బయ్యర్ అనే ఇంప్రెషన్ ఇవ్వడమే కాకుండా, మంచి ధర కూడా బేరమాడవచ్చు.
ప్ర: ఎలిజిబిలిటీ కాలిక్యులేటర్ వాడటం వలన నా సిబిల్ స్కోర్ దెబ్బతింటుందా?
జ: లేదు, అస్సలు కాదు. కాలిక్యులేటర్ వాడటం సాఫ్ట్ ఎన్క్వైరీ లాంటిది, దీని వలన స్కోర్ పై ప్రభావం ఉండదు. మీరు అధికారికంగా అప్లికేషన్ చేసినప్పుడు బ్యాంకు చేసే హార్డ్ ఎన్క్వైరీ మాత్రమే స్కోర్ ను ప్రభావితం చేస్తుంది.
ప్ర: నేను మా తల్లిదండ్రులతో కలిసి కో-అప్లికెంట్ గా అప్లై చేయవచ్చా?
జ: అవును, చేయవచ్చు. మీ తల్లిదండ్రులు (వారి ఆదాయం ఉన్నా లేకపోయినా) కో-అప్లికెంట్ అవ్వవచ్చు. వయస్సు అనేది ఒక ముఖ్యమైన అంశం — సాలరీడ్ కేసులో, లోన్ మెచ్యూరిటీ సమయానికి వారి వయస్సు 67-70 ఏళ్ల లోపు ఉండాలి. నాన్-సాలరీడ్ కేసులో, గరిష్ఠ వయస్సు 70 ఏళ్ల వరకు ఉండవచ్చు.
ప్ర: నేను పిఎఫ్ లో ఎంత డబ్బు ఉంది, అది నా అర్హతను పెంచుతుందా?
జ: PF అనేది సాధారణంగా ఆదాయంగా పరిగణించబడదు, ఎందుకంటే అది క్రమ పెట్టుబడి లాంటిది, నెలసరి డిపాజిట్ కాదు. అయినా, మీరు PF ను మీ డౌన్ పేమెంట్ లో ఉపయోగించవచ్చు, ఇది లోన్ మొత్తాన్ని తగ్గిస్తుంది, పరోక్షంగా అర్హతను మెరుగుపరుస్తుంది. మీకు PF నుండి లోన్ తీసుకోవడం సాధ్యమే, కానీ ఇది మీ అర్హతను పెంచదు.
సారాంశం — మీరు ఈ పాటించాల్సిన చెక్లిస్ట్
క్రమంలో కింది 7 స్టెప్స్ ను పాటించండి:
- □ క్రెడిట్ స్కోర్ చెక్ చేసుకోండి — 750+ ఉంటే ఉత్తమం; లేకపోతే ముందుగా మెరుగుపరచుకోండి
- □ మీ నెలసరి నికర ఆదాయాన్ని నిర్ధారించుకోండి — CTC కాదు, నిజ జీతం
- □ ప్రస్తుత EMI ల జాబితా తయారు చేయండి — కారు, వ్యక్తిగతం, క్రెడిట్ కార్డ్ EMI లు
- □ FOIR పరిమితి ప్రకారం గరిష్ఠ EMI ని లెక్కించండి — నెలసరి జీతం × 50%
- □ ప్రస్తుత EMI లను తీసివేసి, హోమ్ లోన్ కు అందుబాటులో ఉన్న EMI ని కనుగొనండి
- □ ఆన్లైన్ కాలిక్యులేటర్ ఉపయోగించి లోన్ మొత్తం అంచనా వేయండి
- □ బ్యాంకు ఇచ్చే దానికి అంటగట్టుకోకండి — 30-35% నెలసరి ఆదాయాన్ని ఒక లిమిట్ గా పెట్టుకోండి
🏠 చివరి సలహా: హోమ్ లోన్ అనేది 20-30 సంవత్సరాల దీర్ఘకాల బాధ్యత. బ్యాంకు ఇచ్చే గరిష్ఠ మొత్తం తీసుకోకండి. మీ నెలవారీ ఖర్చులు, భవిష్యత్తు లక్ష్యాలు (పిల్లల చదువు, రిటైర్మెంట్), అత్యవసర నిధి — ఇవన్నీ పరిగణించి, 30-35% నెలసరి ఆదాయంతో ఉండే EMI ఎంచుకోండి. ఎలిజిబిలిటీ కాలిక్యులేటర్ మీకు అర్హతను చూపిస్తుంది, కానీ అఫోర్డబిలిటీ మీరే నిర్ణయించుకోవాలి!
⚠️ ముఖ్యమైన నిరాకరణ (Disclaimer)
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన ఆర్థిక సలహా కాదు. హోమ్ లోన్ అర్హత, వడ్డీ రేట్లు, మరియు ఇతర నిబంధనలు బ్యాంకు నుండి బ్యాంకుకు మారవచ్చు మరియు సమయానుసారంగా మార్పుకు లోబడి ఉంటాయి. ఇక్కడ ఇచ్చిన గణాంకాలు, రేట్లు, మరియు ఫార్ములాలు 2026 మే నాటికి సుమారుగా ఉన్న సమాచారం మాత్రమే. దయచేసి హోమ్ లోన్ తీసుకునే ముందు అధికారిక బ్యాంకు వెబ్సైట్లను సందర్శించి, తాజా సమాచారం సేకరించండి. మీరు తగిన ఆర్థిక సలహాదారు లేదా బ్యాంకు ప్రతినిధిని సంప్రదించండి.
📚 మరింత తెలుగు గైడ్లు (అంతర్గత లింకులు)
- హైదరాబాద్ లో ఫ్లాట్ కొనుక్కోవాలంటే — హోమ్ లోన్ గైడ్ తెలుగు లో
- హోమ్ లోన్ EMI కాలిక్యులేటర్ తెలుగు లో 2026
- ఆదాయపు పన్ను తెలుగులో — సాలరీడ్ పర్సన్ ఎలా ఫైల్ చేయాలి
- PMAY సబ్సిడీ అర్హత — తెలుగు లో
🔗 బాహ్య లింకులు (అధికారిక సోర్సెస్)
- SBI హోమ్ లోన్ అధికారిక సైట్ (కొత్త ట్యాబ్ లో తెరుచుకుంటుంది)
- ICICI HFC హోమ్ లోన్ ఎలిజిబిలిటీ కాలిక్యులేటర్
- CIBIL స్కోర్ చెక్ చేసుకోవడానికి అధికారిక సైట్