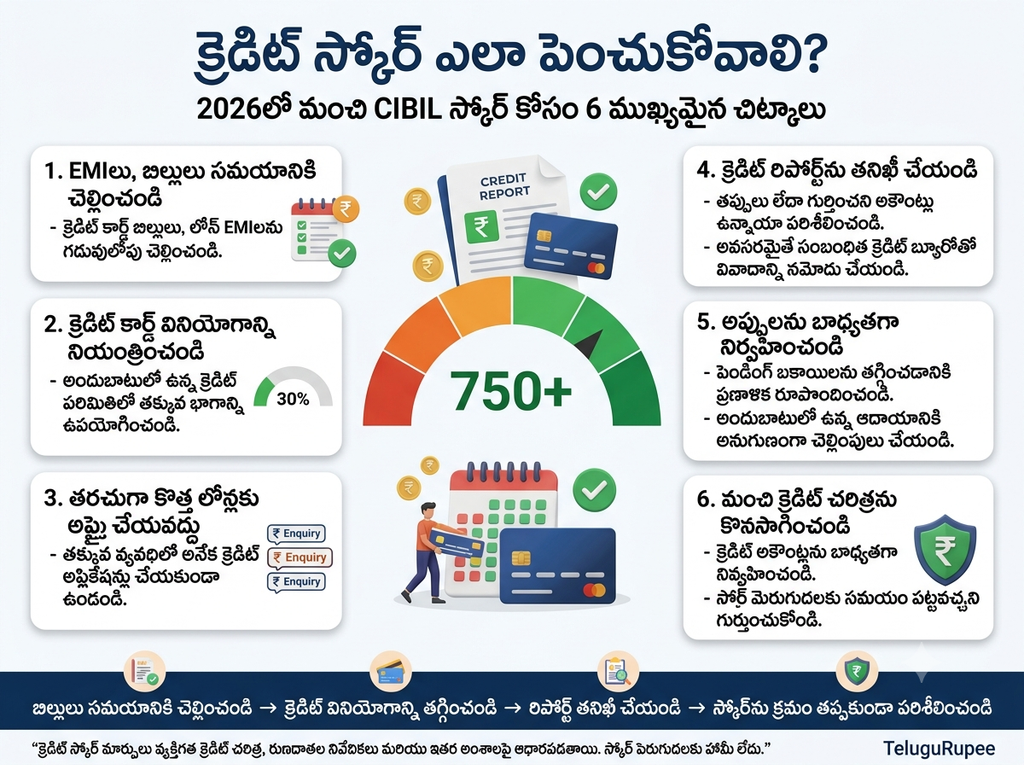
“నేను ప్రతి నెలా EMI సకాలంలోనే కడుతున్నాను, కానీ నా లోన్ ఎందుకు రిజెక్ట్ అవుతుంది?” — ఈ ప్రశ్న చాలా మంది సాలరీడ్ ఉద్యోగుల మనసులో మెదులుతుంది. ఇందుకు సమాధానం తరచుగా మీ సిబిల్ స్కోర్ (CIBIL Score) లో ఉంటుంది. CIBIL Score Ela Penchukovali telugu గైడ్ లో సిబిల్ స్కోర్ అంటే ఏమిటి, అది ఎలా లెక్కించబడుతుంది, మరియు 2026 లో సిబిల్ స్కోర్ ని ఎలాపెంచుకోవాలి అనే వివరాలను తెలుగులో స్పష్టంగా తెలుసుకుందాం.
📌 2026 ప్రత్యేకతలు: ఏప్రిల్ 1, 2026 నుండి RBI కొత్త నిబంధనల ప్రకారం క్రెడిట్ స్కోర్లు ప్రతి 7 రోజులకు ఒకసారి అప్డేట్ అవుతాయి. అంటే మీరు EMI కడితే, దాని ప్రభావం ఇప్పుడు అదే వారం మీ స్కోర్ పై కనిపిస్తుంది!
Table of Contents – CIBIL Score Ela Penchukovali telugu
CIBIL స్కోర్ అంటే ఏమిటి? (Credit Score Meaning in Telugu)
సిబిల్ (CIBIL) అంటే క్రెడిట్ ఇన్ఫర్మేషన్ బ్యూరో (ఇండియా) లిమిటెడ్. ఇది భారతదేశంలోని నాలుగు ప్రధాన క్రెడిట్ బ్యూరోలలో ఒకటి.
సిబిల్ స్కోర్ అనేది మీ క్రెడిట్ చరిత్ర మరియు రీపేమెంట్ ప్రవర్తనను సూచించే 3-అంకెల సంఖ్య, ఇది 300 నుండి 900 వరకు ఉంటుంది. మీరు గతంలో లోన్లు మరియు క్రెడిట్ కార్డ్ లను ఎలా నిర్వహించారో ఇది సారాంశం. భవిష్యత్తులో మీరు లోన్ లేదా క్రెడిట్ కార్డ్ కు దరఖాస్తు చేసినప్పుడు, బ్యాంకులు ఈ స్కోర్ ను ప్రామాణికంగా తీసుకుంటాయి.
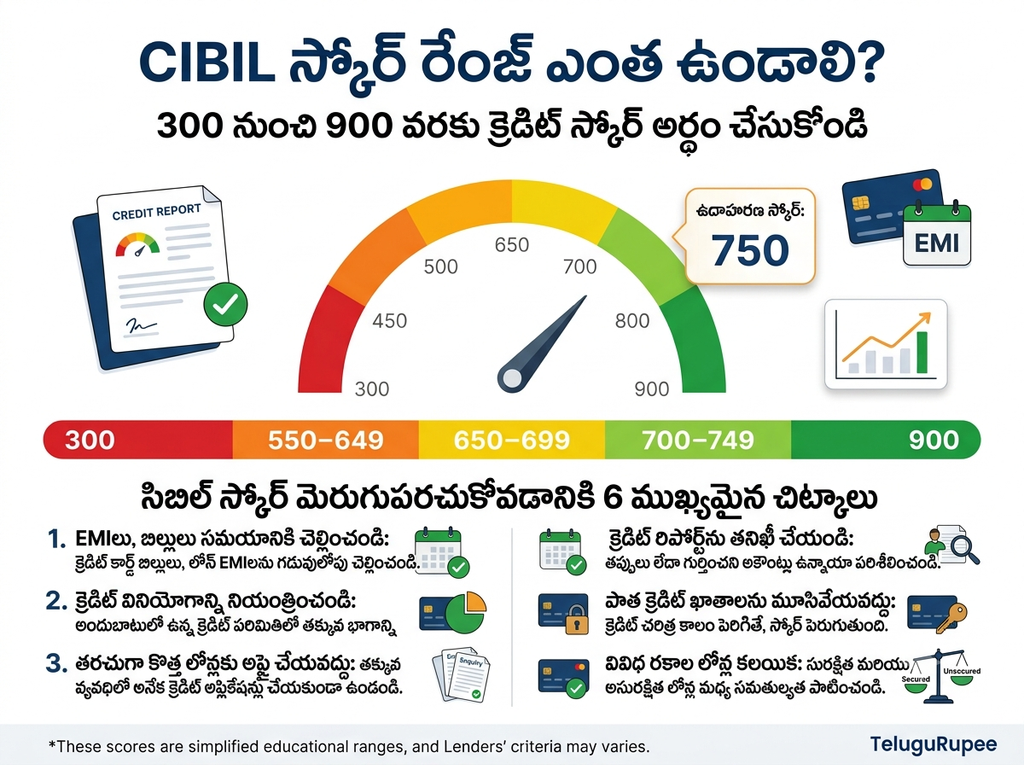
సిబిల్ స్కోర్ రేంజ్ — మీ స్కోర్ ఎంత మంచిది?
⚠️ గమనిక: బ్యాంకులు సాధారణంగా 750 లేదా అంతకంటే ఎక్కువ స్కోర్ ఉన్నవారికే ప్రాధాన్యత ఇస్తాయి. భారతదేశంలో సగటు సిబిల్ స్కోర్ సుమారు 715 గా ఉంది.
సిబిల్ స్కోర్ ఎందుకు ముఖ్యమైనది?
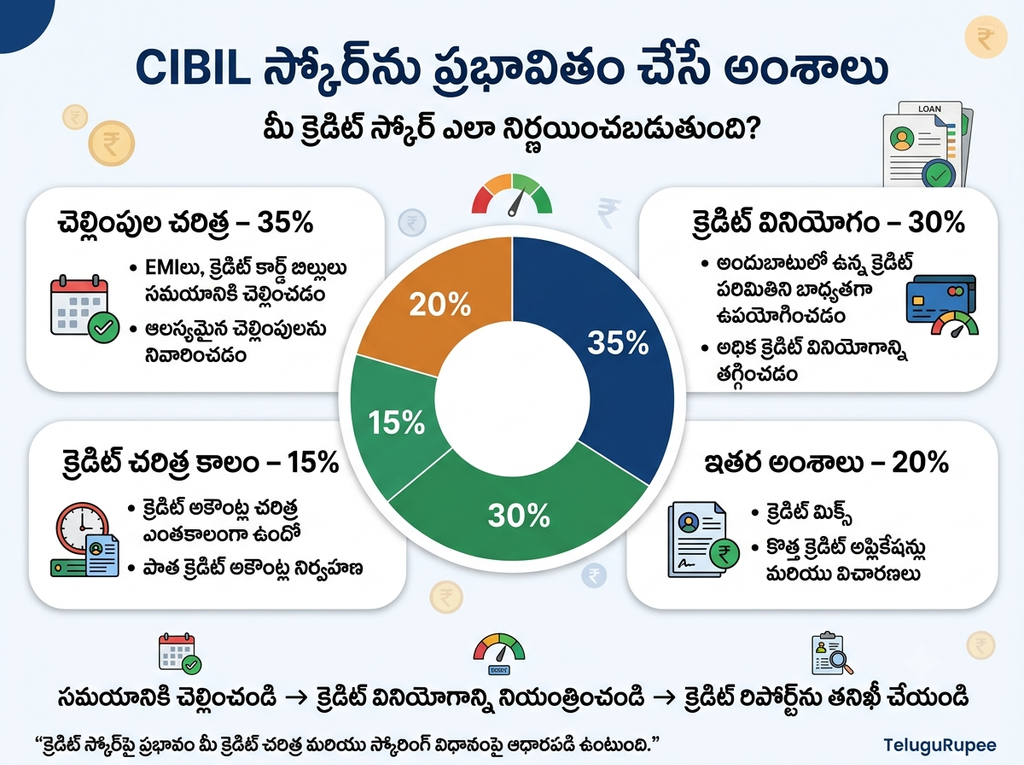
సిబిల్ స్కోర్ ను ఏ అంశాలు ప్రభావితం చేస్తాయి? (5 ప్రధాన ఫ్యాక్టర్స్)
సిబిల్ స్కోర్ ప్రధానంగా 5 అంశాలపై ఆధారపడి ఉంటుంది:
సిబిల్ స్కోర్ ఎలా మెరుగుపరచుకోవాలి? (10 ప్రూవెన్ స్టెప్స్) CIBIL Score Ela Penchukovali telugu
2026 లో మీ సిబిల్ స్కోర్ ను మెరుగుపరచుకోవడానికి ఈ 10 స్టెప్స్ ఫాలో అవ్వండి.
1️⃣ అన్ని EMIలు మరియు క్రెడిట్ కార్డ్ బిల్లులు సకాలంలో చెల్లించండి
పేమెంట్ హిస్టరీ అనేది మీ స్కోర్ లో అత్యంత ముఖ్యమైన భాగం (30-35%). ఒక్కసారి లేట్ పేమెంట్ చేసినా అది మీ క్రెడిట్ రిపోర్ట్ పై సంవత్సరాల పాటు ఉండిపోతుంది.
ఏం చేయాలి?
- ఆటో-డెబిట్ సెట్ చేసుకోండి (ప్రతి నెలా స్వయంచాలకంగా EMI కట్ అవ్వడానికి)
- డ్యూడేట్ కి 2-3 రోజుల ముందు రిమైండర్ లు సెట్ చేసుకోండి
- ఎప్పుడైనా పూర్తి బిల్లు చెల్లించలేకపోతే, కనీసం Minimum Amount Due అయినా చెల్లించండి
2️⃣ క్రెడిట్ యుటిలైజేషన్ రేషియో (CUR) ని 30% కంటే తక్కువగా ఉంచండి
CUR అంటే మీరు మీ క్రెడిట్ లిమిట్ లో ఎంత శాతం ఉపయోగిస్తున్నారు. ఇది సిబిల్ స్కోర్ లో ~30% ప్రభావం చూపిస్తుంది.
ఉదాహరణ: మీ క్రెడిట్ కార్డ్ లిమిట్ ₹1,00,000 అయితే, మీరు ప్రతి నెలా ₹30,000 కంటే తక్కువ మాత్రమే ఖర్చు చేయాలి.
ఏం చేయాలి?
- బిల్లు చెల్లించిన తర్వాత కూడా కొంత బ్యాలెన్స్ మిగిలి ఉంటే, స్టేట్మెంట్ జెనరేట్ అయ్యే ముందు కొంత మొత్తం చెల్లించేయండి.
- క్రెడిట్ లిమిట్ పెంచుకోవడానికి బ్యాంకును అభ్యర్థించండి.
- మీకు ఒకటి కంటే ఎక్కువ కార్డ్ లు ఉంటే, వాటిపై ఖర్చును విభజించండి.
💡 ప్రో టిప్: క్రెడిట్ యుటిలైజేషన్ ని 10% లోపు ఉంచగలిగితే, అది అద్భుతమైనదిగా పరిగణించబడుతుంది.
3️⃣ చాలా లోన్లు లేదా క్రెడిట్ కార్డ్ లకు ఒకేసారి అప్లై చేయకండి
ప్రతిసారి మీరు లోన్ లేదా క్రెడిట్ కార్డ్ కు అప్లై చేసినప్పుడు, బ్యాంకు మీ క్రెడిట్ రిపోర్ట్ ను లాగుతుంది. దీన్ని హార్డ్ ఎన్క్వైరీ అంటారు. ఒక్కో హార్డ్ ఎన్క్వైరీ మీ స్కోర్ ను సాధారణంగా 5-20 పాయింట్లు తగ్గిస్తుంది.
ఏం చేయాలి?
- 6 నెలలలో 2-3 కంటే ఎక్కువ అప్లికేషన్లు చేయకండి.
- కొత్త అప్లికేషన్ చేసే ముందు, ఆ బ్యాంకు ప్రీ-అప్రూవ్డ్ ఆఫర్ లును తెలుసుకోండి — ఇవి సాఫ్ట్ ఎన్క్వైరీలు కాబట్టి స్కోర్ ను ప్రభావితం చేయవు.
- షాపింగ్ సైట్లలో EMI ఆప్షన్ సెలెక్ట్ చేస్తున్నప్పుడు జాగ్రత్తగా ఉండండి — ఇవి కూడా హార్డ్ ఎన్క్వైరీని ట్రిగ్గర్ చేయవచ్చు.
4️⃣ పాత క్రెడిట్ కార్డ్ లను మూసివేయకండి
మీ పురాతన క్రెడిట్ కార్డ్ ని ఎప్పటికీ మూసివేయకండి. మీ క్రెడిట్ హిస్టరీ యొక్క పొడవు మీ స్కోర్ లో 15% ప్రభావం చూపిస్తుంది.
ఏం చేయాలి?
- పాత కార్డ్ ను మూసివేయడానికి బదులు, దానిని నిష్క్రియంగా ఉంచండి (సంవత్సరానికి ఒకసారి చిన్న కొనుగోలు చేసి వెంటనే బిల్లు చెల్లించండి).
- ఎలాంటి వార్షిక ఫీజు లేని లైఫ్ టైమ్ ఫ్రీ కార్డ్ ని ఎంచుకోండి.
5️⃣ క్రెడిట్ రిపోర్ట్ లోని తప్పులను సరిచేయించుకోండి
క్రెడిట్ రిపోర్ట్ లో తప్పులు సర్వసాధారణం. మీరు ఇప్పటికే మూసివేసిన లోన్ ఇంకా “ఆక్టివ్” గా చూపించబడవచ్చు, లేదా మీరు ఎప్పుడూ తీసుకోని లోన్ కూడా చూపించబడవచ్చు.
ఏం చేయాలి?
- ప్రతి 30-45 రోజులకు ఒకసారి మీ ఫ్రీ సిబిల్ స్కోర్ రిపోర్ట్ ను తనిఖీ చేయండి.
- ఏదైనా తప్పు కనిపిస్తే, వెంటనే TransUnion CIBIL ను కాంటాక్ట్ చేసి డిస్ప్యూట్ చేయండి.
6️⃣ సెక్యూర్డ్ మరియు అన్సెక్యూర్డ్ క్రెడిట్ రెండింటినీ ఉపయోగించండి
మీ వద్ద సెక్యూర్డ్ క్రెడిట్ (హోమ్ లోన్, కారు లోన్ — తనఖా ఉంటుంది) మరియు అన్సెక్యూర్డ్ క్రెడిట్ (క్రెడిట్ కార్డ్, పర్సనల్ లోన్ — తనఖా ఉండదు) రెండూ ఉండడం వలన మంచి క్రెడిట్ మిక్స్ ఏర్పడుతుంది.
ఏం చేయాలి?
- మీకు ఇప్పటికే కారు లోన్ లేదా హోమ్ లోన్ ఉంటే, క్రెడిట్ మిక్స్ కోసం ఒక క్రెడిట్ కార్డ్ ని కూడా నిర్వహించండి.
- ఒకే రకం (అన్సెక్యూర్డ్) లో ఎక్కువ లోన్లు ఉంచడం వలన ప్రమాదం ఉంటుంది.
7️⃣ చిన్న లోన్ తీసుకుని క్రమం తప్పకుండా చెల్లించండి (క్రెడిట్ హిస్టరీ లేనివారికి)
మీకు ఎలాంటి క్రెడిట్ హిస్టరీ లేకపోతే, మీ స్కోర్ “న్యూ టు క్రెడిట్” అనే కేటగిరీలో ఉంటుంది — అది 0 లేదా చాలా తక్కువగా ఉంటుంది.
ఏం చేయాలి?
- చిన్న మొత్తంలో సెక్యూర్డ్ క్రెడిట్ కార్డ్ (FD కి వ్యతిరేకంగా జారీ చేయబడుతుంది) తీసుకోండి.
- చిన్న పర్సనల్ లోన్ లేదా గోల్డ్ లోన్ తీసుకుని, నియమిత సమయానికి EMI లు కడుతూ ఉండండి.
8️⃣ సెటిల్ చేసిన అకౌంట్ లను పూర్తిగా క్లోజ్ చేయించుకోండి
“Settled” (సెటిల్) మరియు “Closed” (క్లోజ్డ్) అనేవి రెండు వేర్వేరు పదాలు. “Settled” అంటే మీరు తక్కువ మొత్తానికి ఒప్పుకొని లోన్ ను ముగించారు — ఇది మీ క్రెడిట్ రిపోర్ట్ పై చాలా నెగటివ్ గా నమోదవుతుంది.
ఏం చేయాలి?
- ఏదైనా లోన్ ను ముగించే ముందు, అది “Closed” స్టేటస్ లో నమోదయ్యేలా చూసుకోండి.
- అలాగే, మీరు చెల్లించిన క్రెడిట్ కార్డ్ బిల్లును “Settled” గా చూపించకూడదు — ఎప్పుడూ పూర్తి మొత్తం చెల్లించండి.
9️⃣ క్రెడిట్ స్కోర్ ను మీరే చెక్ చేసుకోవడం వలన ఎలాంటి హాని లేదు
చాలా మంది నేను స్కోర్ చెక్ చేసుకుంటే అది తగ్గిపోతుందేమో అని భయపడతారు. ఇది పూర్తి అపోహ.
నిజం:
- మీరు మీ సొంత స్కోర్ ను చెక్ చేసుకోవడం సాఫ్ట్ ఎన్క్వైరీ. దీని వలన స్కోర్ పై ఎటువంటి ప్రభావం ఉండదు.
- మీరు బ్యాంకు కి దరఖాస్తు చేసినప్పుడు జరిగే హార్డ్ ఎన్క్వైరీ మాత్రమే స్కోర్ ను ప్రభావితం చేస్తుంది.
ఏం చేయాలి?
- ప్రతి నెలా మీ స్కోర్ ను తనిఖీ చేయండి. అనేక మొబైల్ యాప్ లు మరియు వెబ్సైట్లు ఫ్రీ స్కోర్ చెకింగ్ ను అందిస్తాయి.
- క్రెడిట్ స్కోర్ తనిఖీ చేయడం మీకు ఆర్థిక ప్రయోజనాలకు దారి తీస్తుంది.
🔟 క్రెడిట్ కార్డ్ పై ఎప్పుడూ Minimum Amount Due మాత్రమే చెల్లించకండి
కొన్నిసార్లు మీరు మీ క్రెడిట్ కార్డ్ బిల్లు పూర్తి చేయలేరు. ఇటువంటి సందర్భంలో చాలా మంది చేసే పొరపాటు ఏమిటంటే వారు Minimum Amount Due (సాధారణంగా మొత్తం బిల్లులో 5%) మాత్రమే చెల్లించడం.
ఎందుకు చెడ్డది?
- మిగిలిన మొత్తం మీద భారీ వడ్డీ (నెలకు 2-3.5%, అంటే సంవత్సరానికి 24-42%) పెరుగుతుంది.
- ఇది ఒక అప్పుల బోనీలా మార్పు చెందుతుంది.
- అలాగే, మీరు ప్రతి నెలా తక్కువ చెల్లిస్తే, మీ క్రెడిట్ యుటిలైజేషన్ ఎక్కువగా ఉంటుంది (క్రెడిట్ స్కోర్ దెబ్బతింటుంది).
ఏం చేయాలి? బిల్లు చెల్లించలేని పరిస్థితిలో, Minimum Amount Due మాత్రమే చెల్లించవద్దు. అదే సమయంలో, వీలైనంత ఎక్కువ చెల్లించే ప్రయత్నం చేయండి. కాకపోతే, EMI మార్పిడి ఆప్షన్ చూడండి.
📌 సత్వర సారాంశం — మీ CIBIL స్కోర్ ను బూస్ట్ చేయడానికి చెక్లిస్ట్
| చర్య | ప్రభావం |
|---|---|
| ☑️ ప్రతి EMI మరియు క్రెడిట్ కార్డ్ బిల్లు సకాలంలో చెల్లించండి | చాలా అధిక (30-35% వెయిటేజ్) |
| ☑️ క్రెడిట్ కార్డ్ లిమిట్ ని 30% లోపు ఉపయోగించండి | అధిక (30% వెయిటేజ్) |
| ☑️ 6 నెలల లోపు ఎక్కువ లోన్ / కార్డ్ అప్లికేషన్లు చేయకండి | మోస్తరు |
| ☑️ పాత క్రెడిట్ కార్డ్ లను మూసివేయవద్దు | మోస్తరు |
| ☑️ మీ క్రెడిట్ రిపోర్ట్ ను ప్రతి నెలా తనిఖీ చేసుకోండి | తప్పులు ఉంటే చాలా అధిక |
| ☑️ సెటిల్ చేసిన అకౌంట్ ను క్లోజ్ గా మార్చుకోండి | ఉన్న సమస్యల్ని పరిష్కరించుకోవడానికి సహాయపడుతుంది |
| ☑️ నెలవారీ ఆదాయం పెరిగితే, క్రెడిట్ లిమిట్ పెంచుకోవడానికి అభ్యర్థించండి | క్రెడిట్ యుటిలైజేషన్ రేషియో తగ్గిస్తుంది |
2026 లో రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) యొక్క కొత్త మార్పులు — ఇవి ముఖ్యమైనవి
ప్రతి సంవత్సరం, మీ ఆర్థిక సమాచారాన్ని సంపాదించే మరియు ప్రాసెస్ చేసే విధానం మార్పు చెందుతుంది. 2026 ఏప్రిల్ 1 నుండి కింది ప్రధాన మార్పులు అమల్లోకి వచ్చాయి.
🚀 RBI యొక్క కొత్త నిబంధన: ప్రతి 7 రోజులకు స్కోర్ అప్డేట్
అత్యంత కీలకమైన మార్పు ఇది. ఇప్పటివరకు, మీరు EMI కడితే అది మీ క్రెడిట్ స్కోర్ లో ప్రతిబింబించడానికి 15-30 రోజులు పట్టేది.
కొత్త పద్ధతి: 2026 ఏప్రిల్ 1 నుండి, CIBIL మరియు ఇతర క్రెడిట్ బ్యూరోలు మీ క్రెడిట్ స్కోర్ ను ప్రతి 7 రోజులకు ఒకసారి అప్డేట్ చేయాలి.
దీని వలన మీకు ప్రయోజనాలు:
- మీరు EMI సకాలంలో కడితే, అది వెంటనే స్కోర్ లో ప్రతిబింబిస్తుంది.
- ఫాస్టర్ లోన్ అప్రూవల్స్.
- మీ వాస్తవ ఆర్థిక పరిస్థితి బ్యాంకులకు మరింత పారదర్శకంగా కనిపిస్తుంది.
🔒 “సెటిల్” (Settle) కంటే “క్లోజ్డ్” (Closed) ఎల్లప్పుడూ మంచిది
గతంలో, మీరు తక్కువ మొత్తంలో ఒప్పుకొని లోన్ ని “సెటిల్” చేస్తే, మీ క్రెడిట్ రిపోర్ట్ లో అది ప్రతికూలంగా నమోదు చేయబడేది.
2026 మార్పు: ఇప్పటికీ “సెటిల్డ్” స్టేటస్ ప్రతికూలమే. అయినా, RBI క్రెడిట్ బ్యూరోలు మరింత తరచుగా డేటా అప్డేట్ చేసేలా చర్యలు చేపట్టింది. ఇంకా నమ్మకంగా చెప్పాలంటే, “సెటిల్డ్” కంటే “క్లోజ్డ్” స్టేటస్ మాత్రమే సరైన విధానం.
📝 15-రోజుల నిబంధన (15-day rule) — నేను తెలుసుకోవాలా?
2025 నుండి అమలులో ఉన్న ఈ నిబంధన ప్రకారం, అన్ని బ్యాంకులు మరియు ఎన్బీఎఫ్సీలు ప్రతి 15 రోజులకు క్రెడిట్ డేటాను అప్డేట్ చేయాలి. 2026 నుండి ఈ ఫ్రీక్వెన్సీ ఇంకా పెరిగింది (హార్డ్ అప్డేట్లు ప్రతి 7 రోజులు).
తరచుగా అడిగే ప్రశ్నలు (FAQ) — తెలుగులో
ప్ర: CIBIL స్కోర్ మరియు క్రెడిట్ స్కోర్ ఒకటేనా?
జ: సాధారణంగా భారతదేశంలో “క్రెడిట్ స్కోర్” అంటే CIBIL స్కోర్ నే సూచిస్తుంది. కానీ నాలుగు క్రెడిట్ బ్యూరోలు (TransUnion CIBIL, Experian, Equifax, CRIF Highmark) ఉన్నాయి. అన్ని బ్యూరోల స్కోర్ ఒకే పద్ధతిలో లెక్కించబడినా, కొద్దిగా భిన్నంగా ఉండవచ్చు.
ప్ర: నా CIBIL స్కోర్ 680. నేను ఎంత త్వరగా 750 కి చేరుకోగలను?
జ: సాధారణ పరిస్థితుల్లో, 680 నుండి 750 కి 6-12 నెలలు పట్టవచ్చు. మీరు పైన ఇచ్చిన అన్ని చిట్కాలు (సకాలంలో చెల్లింపులు, 30% లోపు యుటిలైజేషన్, కొత్త అప్లికేషన్లను నియంత్రించడం) పాటిస్తే ఇంకా వేగంగా మెరుగవుతుంది.
ప్ర: నేను నా స్వంత CIBIL స్కోర్ ను ఎక్కడ చెక్ చేసుకోగలను?
జ: 1. అధికారిక వెబ్సైట్: https://www.cibil.com లో సంవత్సరానికి ఒకసారి ఫ్రీ. 2. బ్యాంకు వెబ్సైట్లు (SBI, HDFC, ICICI) తమ కస్టమర్లకు ఫ్రీ స్కోర్ చూపిస్తాయి. 3. గూగుల్ ప్లే స్టోర్ యాప్ లు (OneScore, Paisabazaar) ఉచిత స్కోర్ మరియు రిపోర్ట్ ను అందిస్తాయి.
ప్ర: నేను గ్యారంటర్ గా ఉండడం వలన నా స్కోర్ పై ప్రభావం ఉంటుందా?
జ: అవును! మీరు దేనికైనా గ్యారంటర్ గా ఉంటే, ఆ లోన్ ను ప్రధాన వ్యక్తి సక్రమంగా చెల్లించకపోతే, దాని బాధ్యత మీపైకి వస్తుంది. అప్పుడు మీ స్కోర్ కూడా దెబ్బతింటుంది.
ప్ర: నేను బ్యాంకు అకౌంట్ లో పొదుపు చేసిన డబ్బు నా స్కోర్ ను ప్రభావితం చేస్తుందా?
జ: లేదు. CIBIL స్కోర్ మీ క్రెడిట్ చరిత్రపై ఆధారపడి ఉంటుంది — అంటే మీరు లోన్లను ఎలా నిర్వహించారు, క్రెడిట్ కార్డ్ లను ఎలా ఉపయోగించారు, మరియు ఎంత క్రెడిట్ మిక్స్ ఉంది. మీ సేవింగ్స్ అకౌంట్ బ్యాలెన్స్ CIBIL నివేదికలో భాగం కాదు..
ప్ర: ఒక చిన్న లేట్ పేమెంట్ ఎంత ప్రభావం చూపిస్తుంది?
జ: 30 రోజుల కంటే ఎక్కువ ఆలస్యమైతే, అది క్రెడిట్ రిపోర్ట్ లో నమోదు చేయబడుతుంది. అది మీ స్కోర్ ను 50-100 పాయింట్లు తగ్గించగలదు, మరియు 7 సంవత్సరాల వరకు రిపోర్ట్ లో ఉంటుంది. కాబట్టి సకాలంలో చెల్లించడం చాలా అవసరం.
ప్ర: నేను కొన్నేళ్ల క్రితం లోన్ డిఫాల్ట్ చేసాను. ఇప్పుడు ఏం చేయగలను?
జ: డిఫాల్ట్ 7 సంవత్సరాల వరకు రిపోర్ట్ లో ఉండిపోతుంది. మంచి సంగతి ఏమిటంటే, డిఫాల్ట్ తర్వాత 3-4 సంవత్సరాలు సక్రమంగా చెల్లిస్తే, కొత్త పాజిటివ్ చరిత్ర ఏర్పడుతుంది. ఆ విధంగా మీ స్కోర్ మెరుగవుతుంది.
ప్ర: నేను ఎప్పుడూ క్రెడిట్ కార్డ్ లేదా లోన్ తీసుకోలేదు. నాకు క్రెడిట్ స్కోర్ ఉంటుందా?
జ: మీకు CIBIL స్కోర్ లేదు. మీరు “న్యూ టు క్రెడిట్” అనే కేటగిరీ లో ఉంటారు. మీరు ఒక సెక్యూర్డ్ క్రెడిట్ కార్డ్ (FD కి వ్యతిరేకంగా) తీసుకోండి, లేదా చిన్న లోన్ తీసుకొని క్రమం తప్పకుండా చెల్లించండి. 6-12 నెలల్లో మంచి స్కోర్ ఏర్పడుతుంది.
నా స్కోర్ ఇప్పటికీ తక్కువగా ఉంది — సాధారణ తప్పులు
CIBIL స్కోర్ గురించి అపోహలు (Myths vs Facts)
అపోహ 1: నేను నా స్వంత స్కోర్ ను చెక్ చేస్తే అది తగ్గిపోతుంది.
నిజం: లేదు, అది పూర్తి అపోహ. మీరు చేసే చెక్ సాఫ్ట్ ఎన్క్వైరీ, ఇది మీ స్కోర్ ను ప్రభావితం చేయదు..
అపోహ 2: నేను పాత క్రెడిట్ కార్డ్ మూసివేస్తే నా స్కోర్ మెరుగవుతుంది.
నిజం: దానికి విరుద్ధంగా, పాత కార్డ్ మూసివేయడం వలన మీ క్రెడిట్ హిస్టరీ పొడవు తగ్గుతుంది మరియు మీ CUR పెరుగుతుంది. ఇది సాధారణంగా మీ స్కోర్ ను తగ్గిస్తుంది.
అపోహ 3: ఒక CIBIL స్కోర్ 900 ఉన్న వ్యక్తికి ఖచ్చితంగా లోన్ వస్తుంది.
నిజం: సిబిల్ స్కోర్ మాత్రమే లోన్ కు సరిపోదు. బ్యాంకులు ఇప్పుడు ఇన్కమ్ స్టెబిలిటీ, క్యాష్ ఫ్లో ప్రిడిక్టబిలిటీ మరియు రీపేమెంట్ కెపాసిటీ ని కూడా చూస్తాయి. ఇది 2026 లో ముఖ్యమైన అంశం.
అపోహ 4: నేను ఒకేసారి అనేక బ్యాంకులకు అప్లై చేస్తే, బ్యాంకులు తమలో తాము సమన్వయం చేసుకుంటాయి.
నిజం: ప్రతి అప్లికేషన్ ప్రతిబింబిస్తుంది. ఒకేసారి చేసిన అనేక హార్డ్ ఎన్క్వైరీలు మీ స్కోర్ ను అవలంబన చేస్తాయి.
సారాంశం — మీరు ఈ చర్యలు ఇప్పటికీ అనుసరించండి
మీ CIBIL స్కోర్ మీ ఆర్థిక విశ్వాసాన్ని నిర్ణయించే అత్యంత ముఖ్యమైన సాధనం. ఇది బ్యాంకులు మీకు రుణాలు ఇచ్చే సామర్థ్యాన్ని అంచనా వేయడానికి ఉపయోగించే మూడు అంకెల సంఖ్య (300-900) మాత్రమే కాదు; ఇది మీరు ఎంత విశ్వసనీయంగా డబ్బును నిర్వహిస్తున్నారో సూచించే ప్రతిబింబం.
✅ ముఖ్య గమనిక: 2026 లో క్రెడిట్ స్కోర్ లెక్కింపు మరింత తరచుగా (ప్రతి 7 రోజులు) జరుగుతుంది, కాబట్టి మీ చెడ్డ అలవాట్లు వెంటనే ప్రతిబింబిస్తాయి. మీ మంచి అలవాట్లు — సకాలంలో చెల్లింపులు, తక్కువ యుటిలైజేషన్, పాత ఖాతాలను తెరిచి ఉంచడం, మరియు సరైన క్రెడిట్ మిక్స్ — వీటిని కొనసాగించండి, మీ స్కోర్ ఆటోమేటిక్ గా మెరుగవుతుంది.
ఈ రోజు నుండి ప్రారంభించండి: మీ ఫ్రీ క్రెడిట్ స్కోర్ ను చెక్ చేసుకోండి, ఒక ఆటో-డెబిట్ సెట్ చేయండి, మరియు మీ క్రెడిట్ కార్డ్ వాడకాన్ని 30% లోపు ఉంచండి. ఈ సర్దుబాటు నుండే మీ ఆర్థిక జీవితం ఒక కొత్త పుంతలో పయనిస్తుంది.
⚠️ ముఖ్యమైన నిరాకరణ (Disclaimer)
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన ఆర్థిక సలహా కాదు. క్రెడిట్ స్కోర్లు, నిబంధనలు, మరియు బ్యాంకు పద్ధతులు సమయానుసారంగా మారవచ్చు. CIBIL స్కోర్ మాత్రమే లోన్ మంజూరుకు ఏకైక ప్రమాణం కాదు — బ్యాంకులు ఇతర అంశాలను కూడా పరిగణలోకి తీసుకుంటాయి. దయచేసి పెట్టుబడి లేదా లోన్ నిర్ణయాలు తీసుకునే ముందు ధృవీకరించబడిన ఆర్థిక సలహాదారుని సంప్రదించండి.
📚 మరింత తెలుగు గైడ్లు (అంతర్గత లింకులు)
🔗 బాహ్య లింకులు (అధికారిక సోర్సెస్)
- TransUnion CIBIL — అధికారిక వెబ్సైట్ (కొత్త ట్యాబ్ లో తెరుచుకుంటుంది)
- RBI — క్రెడిట్ ఇన్ఫర్మేషన్ మార్గదర్శకాలు
- ఆన్లైన్ CIBIL స్కోర్ చెక్ (ఫ్రీ)