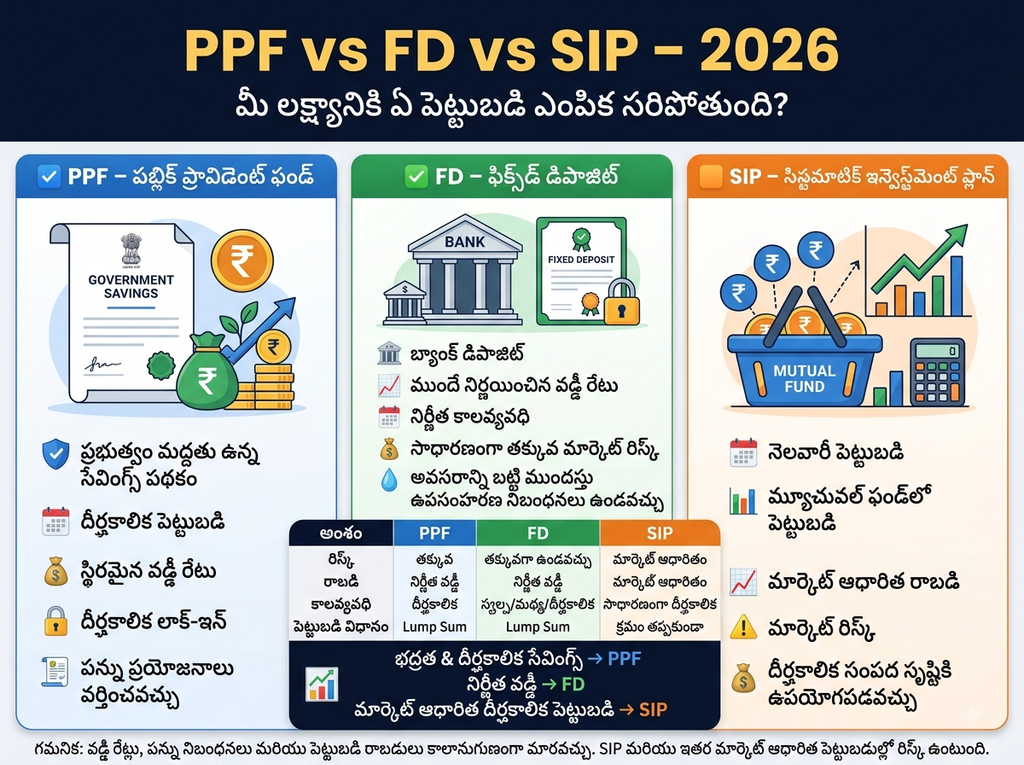
మీరు కష్టపడి సంపాదించిన డబ్బును సురక్షితంగా ఎక్కడ పెట్టుబడి పెడితే మంచి రాబడి వస్తుంది? ఈ ప్రశ్న ప్రతి ఒక్కరి మనసులో మెదులుతూనే ఉంటుంది. ఈ PPF vs FD vs SIP Comparison గైడ్ లో PPF, FD, మరియు SIP — ఒక్కో అంశంలో పోల్చి, మీ కోసం ఏది సరైనదో నిర్ణయించుకోవడానికి తెలుగులో స్పష్టమైన సమాచారం ఇస్తాను.
📌 2026 ప్రత్యేకతలు: ఈ ఆర్థిక సంవత్సరంలో కొత్త పన్ను విధానంలో ₹12 లక్షల వరకు పన్ను లేదు. PPF ఇప్పటికీ 7.1% వడ్డీ మరియు పూర్తి పన్ను రహిత (EEE) ప్రయోజనం కలిగి ఉంది. FD లపై గరిష్ఠ 7.75% వరకు వడ్డీ లభిస్తుంది. SIP దీర్ఘకాలంలో 12-16% రాబడులను ఇచ్చే సామర్థ్యం కలిగి ఉంది.
Table of Contents
PPF vs FD vs SIP Comparison
ఈ మూడు ఆప్షన్లు ఒక్కోసారి సరిపోల్చండి — ఒక చూపులో
| అంశం | PPF | FD | SIP |
|---|---|---|---|
| రిస్క్ స్థాయి | చాలా తక్కువ (ప్రభుత్వ బ్యాకింగ్) | చాలా తక్కువ (డిపాజిట్ ఇన్సూరెన్స్) | మధ్యస్థం – ఎక్కువ (మార్కెట్ రిస్క్) |
| ప్రస్తుత రాబడి (2026) | 7.1% (స్థిరం) | 6.9% – 7.75% (స్థిరం) | 11% – 16% (చరాస్థిరం) |
| లాక్-ఇన్ పీరియడ్ | 15 సంవత్సరాలు | 1 – 10 సంవత్సరాలు | లేదు (నిధిని బట్టి ఎగ్జిట్ లోడ్ ఉండొచ్చు) |
| లిక్విడిటీ | తక్కువ (5 ఏళ్ల తర్వాత మాత్రమే పాక్షికంగా) | మధ్యస్థం (ప్రీమెచ్యూర్ పెనాల్టీ) | చాలా ఎక్కువ (ఎప్పుడైనా రిడీమ్ చేసుకోవచ్చు) |
| పన్ను ప్రయోజనం (పాత విధానంలో) | EEE (పూర్తి పన్ను రహితం) | E (వడ్డీ మీద పన్ను) | LTCG 12.5%, STCG 20% |
| కనీస పెట్టుబడి | ₹500 | ₹1,000 | ₹500 (SIP ద్వారా) |
గమనిక: ఈ పోలిక 2026 మే నాటి తాజా రేట్లు మరియు నిబంధనల ఆధారంగా రూపొందించబడింది. రేట్లు, పన్ను విధానాలు మార్పుకు లోబడి ఉంటాయి.
PPF (పబ్లిక్ ప్రొవిడెంట్ ఫండ్) — సురక్షితమైన దీర్ఘకాలిక పెట్టుబడి
PPF అంటే ఏమిటి?
పబ్లిక్ ప్రొవిడెంట్ ఫండ్ అనేది భారత ప్రభుత్వం బ్యాక్ చేసే దీర్ఘకాలిక పొదుపు పథకం. ఇది ప్రత్యేకించి EEE (Exempt-Exempt-Exempt) పన్ను ప్రయోజనాల కోసం ప్రసిద్ధి చెందింది.
2026 ప్రస్తుత వివరాలు
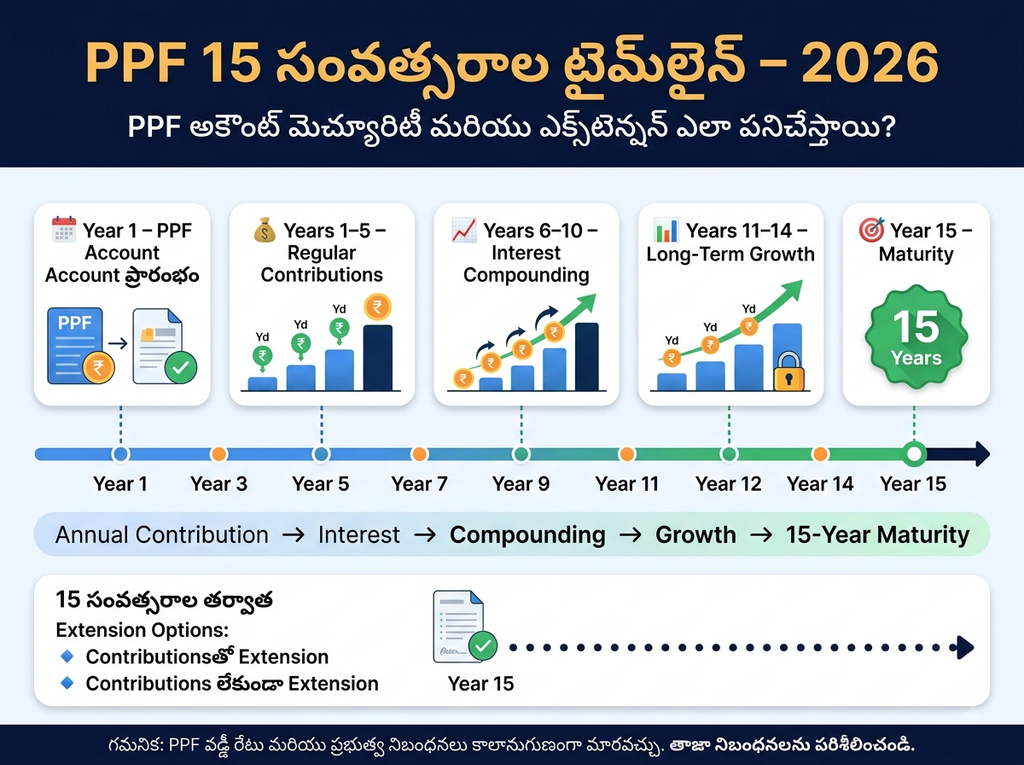
- వడ్డీ రేటు: 7.1% ప్రతి ఆర్థిక సంవత్సరానికి (చక్రవడ్డీ)
- లాక్-ఇన్ పీరియడ్: 15 సంవత్సరాలు (పూర్తి మ్యాచ్యూరిటీ)
- కనీస వార్షిక పెట్టుబడి: ₹500
- గరిష్ఠ వార్షిక పెట్టుబడి: ₹1.5 లక్షలు
- పన్ను ప్రయోజనం: EEE స్టేటస్ — పెట్టుబడి (80C కింద ₹1.5 లక్షల వరకు), వడ్డీ, మరియు మ్యాచ్యూరిటీ మొత్తం మూడింటి మీదా పన్ను లేదు
PPF ప్రత్యేకతలు (2026 అప్డేట్)
| ఫీచర్ | వివరణ |
|---|---|
| ఖాతా తెరిచే స్థలాలు | పోస్టాఫీసు, బ్యాంకులు (SBI, హెచ్డీఎఫ్సీ, ఐసీఐసీఐ) |
| వడ్డీ లెక్కింపు | ప్రతి ఆర్థిక సంవత్సరం చివరిలో చక్రవడ్డీ క్రెడిట్ అవుతుంది |
| పాక్షిక ఉపసంహరణ (Partial Withdrawal) | 5 సంవత్సరాల తర్వాత, మ్యాచ్యూరిటీ కాలంలో ఏ సంవత్సరం అయినా ఒకసారి. కనీసం 1 సంవత్సరం పూర్తి చేసిన తర్వాత మూడు సంవత్సరాల క్రితం ఖాతా బ్యాలెన్స్ లో 50% వరకు ఉపసంహరించుకోవచ్చు. |
| లోన్ సౌకర్యం | 3వ ఆర్థిక సంవత్సరం నుండి 6వ ఆర్థిక సంవత్సరం వరకు లోన్ తీసుకోవచ్చు |
| మ్యాచ్యూరిటీ తర్వాత ఎక్స్టెన్షన్ | 15 సంవత్సరాలు పూర్తయిన తర్వాత, 5 సంవత్సరాల బ్లాక్లలో ఎంతసేపు అయినా పొడిగించవచ్చు |
| జాయింట్ ఖాతా | అనుమతి లేదు (మైనర్ కోసం గార్డియన్ తో తెరవవచ్చు) |
⚠️ లాక్-ఇన్ కాలిక్యులేషన్ జాగ్రత్త: 15 సంవత్సరాల లాక్-ఇన్ పీరియడ్ అనేది ఖాతా తెరిచిన ఆర్థిక సంవత్సరం ముగింపు నుండి లెక్కించబడుతుంది. ఉదాహరణకు, మీరు 2026 జూన్లో ఖాతా తెరిస్తే, మీ టెన్యూర్ మార్చి 31, 2027 నుండి ప్రారంభమవుతుంది. దీనర్థం మీరు అసలు కంటే కొంచెం ఎక్కువసేపు వేచి ఉండాలి.
FD (ఫిక్స్డ్ డిపాజిట్) — సురక్షితమైన వడ్డీ ఆదాయం
FD అంటే ఏమిటి?
మీరు ఒక నిర్దిష్ట కాలానికి (1 సంవత్సరం నుండి 10 సంవత్సరాలు) ఒక బ్యాంకు లేదా పోస్టాఫీసులో నిర్ణీత మొత్తం పెడతారు. ఆ కాలం ముగింపులో మీరు మీ అసలు + నిర్ణీత వడ్డీని పొందుతారు.
2026 మే నాటి తాజా FD రేట్లు
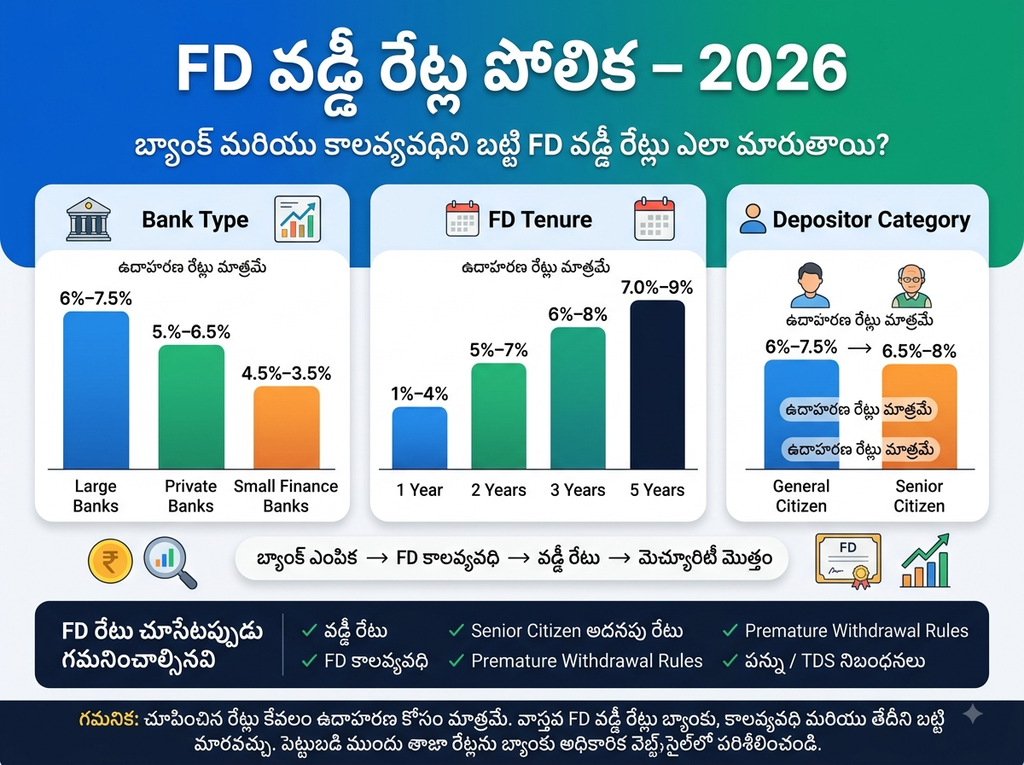
| సంస్థ / కేటగిరీ | 1 సంవత్సరం | 3 సంవత్సరాలు | 5 సంవత్సరాలు |
|---|---|---|---|
| SBI (జనరల్) | 6.25% | 6.30% | 6.05% |
| SBI (సీనియర్ సిటిజన్) | 6.75% | 6.95% | 7.05% |
| పోస్టాఫీసు సమయ డిపాజిట్ | 6.90% | 7.10% | 7.50% |
| పోస్టాఫీసు (సీనియర్ సిటిజన్) | 7.30% | 7.50% | 7.90% |
| ప్రైవేట్ బ్యాంకులు (HDFC, ICICI) | 6.25% – 6.45% | 6.25% – 6.45% | 6.25% – 6.45% |
| చిన్న ఫైనాన్స్ బ్యాంకులు | 7.00% – 7.75% | 7.00% – 7.75% | 8.05% |
💡 సూచన: ప్రస్తుతం మార్కెట్ లో అత్యధిక FD రేట్లు చిన్న ఫైనాన్స్ బ్యాంకులు (AU, EQUITAS, UJJIVAN) మరియు పోస్టాఫీసు ద్వారా లభిస్తున్నాయి. బ్యాంకులు ఒక్కోసారి ప్రత్యేక ఆఫర్లు కూడా నిర్వహిస్తాయి.
FD ప్రత్యేకతలు
| ఫీచర్ | వివరణ |
|---|---|
| కాల వ్యవధి | 7 రోజులు నుండి 10 సంవత్సరాల వరకు |
| కనీస మొత్తం | ₹1,000 (కొన్ని బ్యాంకుల్లో ₹500) |
| ప్రీమెచ్యూర్ ఉపసంహరణ | అనుమతించబడుతుంది కానీ పెనాల్టీ వడ్డీ కట్ అవుతుంది (సాధారణంగా 0.5% – 1%) |
| డిపాజిట్ బీమా | ఒక్కో బ్యాంకు ఒక్కో వ్యక్తికి ₹5 లక్షల వరకు (DICGC ద్వారా) |
| పన్ను విధానం | వడ్డీ ఆదాయం పన్ను స్లాబ్ ప్రకారం పన్ను విధించబడుతుంది |
SIP (సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్) — మార్కెట్ ఆధారిత సంపద సృష్టి
SIP అంటే ఏమిటి?
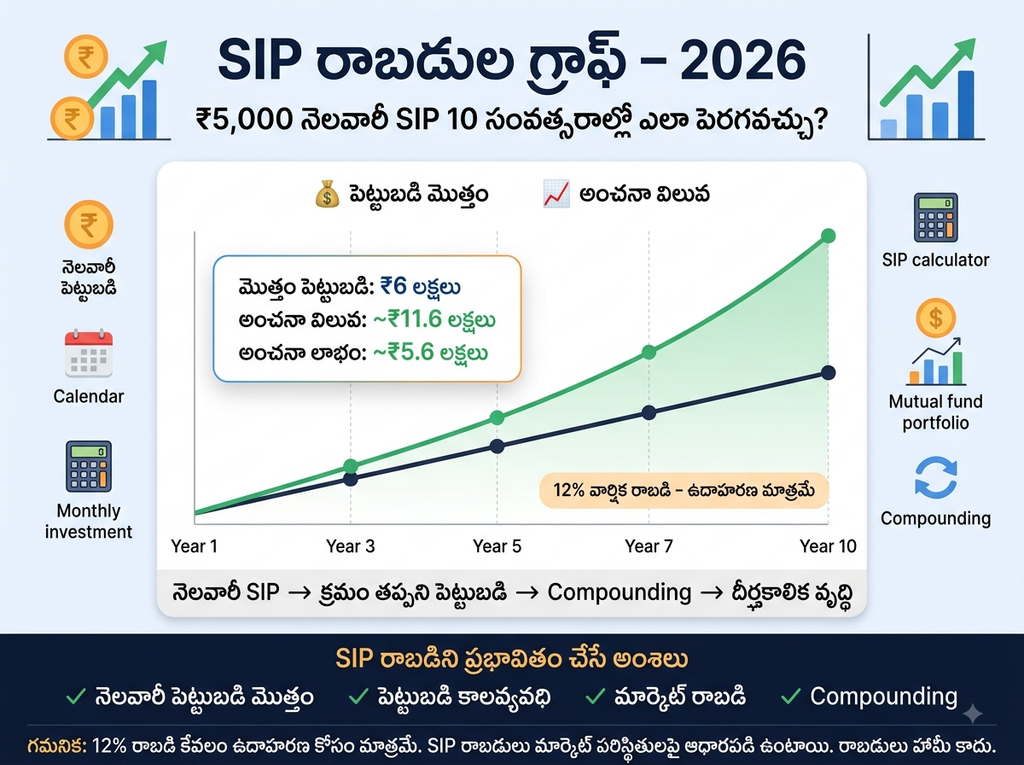
SIP అనేది మ్యూచువల్ ఫండ్లలో పెట్టుబడి పెట్టే ఒక క్రమబద్ధమైన మార్గం. మీరు నెలకు ఒక నిర్ణీత మొత్తం (ఉదా: ₹500, ₹1000) ప్రతి నెలా ఆటోమేటిక్ గా పెట్టుబడి పెడతారు. ఇది మార్కెట్ రిస్క్ కు లోబడి ఉంటుంది కానీ దీర్ఘకాలంలో అత్యధిక రాబడులను ఇస్తుంది.
SIP ప్రత్యేకతలు (2026)
| ఫీచర్ | వివరణ |
|---|---|
| కనీస నెలవారీ పెట్టుబడి | ₹500 – ₹1000 |
| కనీస కాల వ్యవధి | సిద్ధాంతపరంగా 6 నెలలు, కానీ ప్రాక్టీస్ లో కనీసం 5-7 సంవత్సరాలు సూచించబడుతుంది |
| లిక్విడిటీ | ఎప్పుడైనా విత్డ్రా చేసుకోవచ్చు (కొన్ని ఫండ్లలో ఎగ్జిట్ లోడ్ 1% – 1 సంవత్సరం లోపు) |
| వివిధ రకాలు | లార్జ్ క్యాప్, మిడ్ క్యాప్, స్మాల్ క్యాప్, హైబ్రిడ్, డెట్, సెక్టోరల్ |
SIP రాబడుల ఉదాహరణలు (2026)
| ఫండ్ పేరు / కేటగిరీ | రాబడి (XIRR) |
|---|---|
| Canara Robeco Large & Mid Cap (21 ఏళ్ల SIP) | 16.89% |
| SBI Focused Fund (10 ఏళ్ల SIP) | 14.04% |
| లార్జ్ క్యాప్ కేటగిరీ (3 ఏళ్లు) | 11.89% |
| మిడ్ క్యాప్ కేటగిరీ (3 ఏళ్లు) | 20.79% |
| స్మాల్ క్యాప్ కేటగిరీ (3 ఏళ్లు) | 18.20% |
💡 గమనిక: ప్రతి SIP ప్రతిఫలం భిన్నంగా ఉండవచ్చు. మీరు ఏ కేటగిరీని ఎంచుకుంటున్నారు, ఫండ్ ను ఎంచుకుంటున్నారు, ఎప్పుడు మార్కెట్ లోకి వెళ్తున్నారు — ఇవన్నీ ఫలితాలను ప్రభావితం చేస్తాయి. పై గణాంకాలు 2026 మే నాటికి మాత్రమే.
పన్ను విధానం — మీ రాబడిపై ఎంత పన్ను పడుతుంది?
PPF (పాత పన్ను విధానంలో మాత్రమే)
| అంశం | పన్ను ప్రయోజనం |
|---|---|
| పెట్టుబడి | సెక్షన్ 80C కింద ₹1.5 లక్షల వరకు మినహాయింపు (పాత విధానంలో మాత్రమే) |
| వడ్డీ | పూర్తి పన్ను రహితం |
| మ్యాచ్యూరిటీ మొత్తం | పూర్తి పన్ను రహితం |
| కొత్త పన్ను విధానంలో | 80C ప్రయోజనం లేదు |
FD
| అంశం | పన్ను విధానం |
|---|---|
| పెట్టుబడి | రెగ్యులర్ FD లకు పన్ను ప్రయోజనం లేదు (ట్యాక్స్ సేవింగ్ FD కి మాత్రమే సెక్షన్ 80C ద్వారా ₹1.5 లక్షల వరకు మినహాయింపు) |
| వడ్డీ | మీ పన్ను స్లాబ్ ప్రకారం పన్ను విధించబడుతుంది (EEE కాదు, ఇది E) |
| TDS నిబంధనలు | సాధారణ ఇన్వెస్టర్లకు ₹50,000 దాటిన FD వడ్డీపై 10% TDS; సీనియర్ సిటిజన్లకు ₹1,00,000 దాటితే |
| సీనియర్ సిటిజన్ మినహాయింపు | సెక్షన్ 80TTB కింద ₹50,000 వరకు మినహాయింపు (పాత విధానంలో) |
SIP (ఈక్విటీ / ఈక్విటీ ఓరియెంటెడ్ ఫండ్లు)
| అంశం | పన్ను విధానం |
|---|---|
| షార్ట్ టర్మ్ (12 నెలల లోపు) | 20% పన్ను |
| లాంగ్ టర్మ్ (12 నెలల పైన) | 12.5% పన్ను (₹1.25 లక్షల లాభం వరకు పన్ను లేదు) |
| పెట్టుబడి ప్రయోజనం | ELSS మ్యూచువల్ ఫండ్ అయితే మాత్రమే 80C ప్రయోజనం లభిస్తుంది (పాత విధానంలో) |
⚠️ గుర్తుంచుకోండి: కొత్త పన్ను విధానం (New Tax Regime) ఎంచుకుంటే, మీరు 80C, 80TTB వంటి డిడక్షన్లను పొందలేరు. 2026 కొత్త పన్ను విధానంలో ₹12 లక్షల వరకు పన్ను లేదు (సెక్షన్ 87A రెబేట్). కాబట్టి పన్ను చెల్లింపు లేని వారికి ఈ ప్రయోజనాలు పెద్దగా లేవు.
రిస్క్ vs రివార్డ్ — ఎక్కడ ఎంత నష్టం వచ్చే అవకాశం?
ఈ గ్రాఫ్ చూడండి — ఇది మీకు సులభంగా అర్థమయ్యేలా రిస్క్ మరియు రివార్డ్ స్థాయిలను వివరిస్తుంది.
| పెట్టుబడి | అసలు నష్టపోయే అవకాశం | గరిష్ఠ గత నష్టం (సుమారు) | సంపద సృష్టి సామర్థ్యం |
|---|---|---|---|
| PPF | లేదు (ప్రభుత్వం బ్యాక్ చేస్తుంది) | 0% | తక్కువ |
| FD | లేదు (₹5 లక్షల వరకు DICGC బీమా) | 0% | తక్కువ |
| SIP (డెట్ ఫండ్) | చాలా తక్కువ | 0% – 2% | తక్కువ – మధ్యస్థం |
| SIP (ఈక్విటీ – లార్జ్ క్యాప్) | మధ్యస్థం | 15% – 25% (మార్కెట్ క్రాష్ లలో) | మధ్యస్థం – ఎక్కువ |
| SIP (ఈక్విటీ – మిడ్/స్మాల్ క్యాప్) | ఎక్కువ | 30% – 50% (తీవ్ర మార్కెట్ క్రాష్లలో) | చాలా ఎక్కువ |
ఎప్పుడు ఏది ఎంచుకోవాలి? (దృశ్యం ప్రకారం మార్గదర్శకం)
💼 కేసు 1: నేను కేవలం డబ్బును సురక్షితంగా ఉంచాలనుకుంటున్నాను, రాబడి రెండవ ప్రాధాన్యం.
సూచన: FD (1-3 సంవత్సరాలు) → డబ్బు సురక్షితంగా ఉంటుంది, వడ్డీ కొంచెం లభిస్తుంది.
మరొక ఎంపిక: PPF (15 సంవత్సరాలు లేదా అంతకంటే ఎక్కువ) → పూర్తి పన్ను రహితం.
🏦 కేసు 2: నేను పన్ను ఆదా చేసుకోవాలనుకుంటున్నాను.
సూచన: PPF (80C కింద ₹1.5 లక్షల వరకు) → EEE ప్రయోజనంతో పన్ను రహితం.
మరొక ఎంపిక: ELSS SIP (80C కింద ₹1.5 లక్షల వరకు) → 3 సంవత్సరాల లాక్-ఇన్ మరియు మార్కెట్ రిస్క్.
👵 కేసు 3: నేను సీనియర్ సిటిజన్ ని. నాకు నెలవారీ ఆదాయం కావాలి.
సూచన: సీనియర్ సిటిజన్ FD (సాధారణంగా 7.05% వరకు లభిస్తుంది) + సెక్షన్ 80TTB కింద ₹50,000 పన్ను మినహాయింపు.
మరొక ఎంపిక: సీనియర్ సిటిజన్ సేవింగ్స్ స్కీమ్ (SCSS) మరియు పోస్టాఫీసు MIS (7.4%) కూడా చూడండి.
🧑🌾 కేసు 4: నేను 5-10 సంవత్సరాలలో సంపదను సృష్టించుకోవాలనుకుంటున్నాను.
సూచన: SIP (ఈక్విటీ) → లార్జ్ క్యాప్ + మిడ్ క్యాప్ ఫండ్ల మిశ్రమం. 5+ సంవత్సరాలు క్రమం తప్పకుండా కొనసాగించండి.
మరొక ఎంపిక: బ్యాలెన్స్డ్ హైబ్రిడ్ ఫండ్ → రిస్క్ మరియు రాబడికి మధ్య సమతుల్యత.
🎯 కేసు 5: నేను బద్దలు కట్టలేను, ఎలాగైనా సురక్షితంగా ఉండాలనుకుంటున్నాను.
సూచన: 50% PPF + 50% FD మిశ్రమం → పన్ను ఆదా, స్థిరమైన రాబడి, మరియు సురక్షితమైన పెట్టుబడి.

సారాంశం — ఒక్కో ఆప్షన్ కు సిఫార్సు
| మీ పరిస్థితి | సరిపోయే ఆప్షన్ |
|---|---|
| అత్యంత సురక్షితమైన, పన్ను రహిత పెట్టుబడి కావాలంటే | PPF |
| చిన్న కాలానికి (1-3 సంవత్సరాలు) సురక్షిత పెట్టుబడి కావాలంటే | FD |
| సీనియర్ సిటిజన్, నెలవారీ ఆదాయం కావాలంటే | సీనియర్ FD |
| దీర్ఘకాలికంగా సంపదను సృష్టించుకోవాలంటే | SIP (ఈక్విటీ ఫండ్) |
| పన్ను ఆదా మరియు సురక్షితం కావాలంటే | PPF |
| పన్ను ఆదా మరియు ఎక్కువ రాబడి కావాలంటే | ELSS SIP |
తరచుగా అడిగే ప్రశ్నలు (FAQ) — PPF vs FD vs SIP Comparison తెలుగు లో
ప్ర: PPF ను ఎవరు తెరవవచ్చు?
జ: ప్రతి వ్యక్తి తన స్వంత పేరు మీద PPF ఖాతా తెరవవచ్చు. మైనర్ పిల్లలకు గార్డియన్ ద్వారా తెరవవచ్చు. హిందూ అవిభక్త కుటుంబం (HUF) కూడా PPF ఖాతా తెరవలేదు — ఇది కేవలం వ్యక్తులకు మాత్రమే.
ప్ర: FD పై టీడీఎస్ ను ఎలా నివారించుకోవచ్చు?
జ: మీ వడ్డీ ఆదాయం ప్రాథమిక మినహాయింపు పరిమితి (2.5-3 లక్షలు) లోపు ఉంటే, ఫారమ్ 15G లేదా 15H (సీనియర్ సిటిజన్లు) సమర్పించి TDS ను నివారించుకోవచ్చు. 2026 నుండి, సీనియర్ సిటిజన్లు ఫారమ్ 121 ను సమర్పించవచ్చు.
ప్ర: SIP ను ఎప్పుడు ప్రారంభించడం మంచిది?
జ: మార్కెట్ ఎప్పుడు కింద ఉంటుందో అని ఎదురుచూడకండి. “సమయాన్ని అంచనా వేయకండి, మార్కెట్ లో ఎక్కువ సమయం గడపండి” అనే సూత్రం ఇక్కడ చెల్లుతుంది. నేటి నుండి ప్రారంభించండి, క్రమం తప్పకుండా కొనసాగించండి.
ప్ర: నేను ఒకేసారి PPF, FD, SIP మూడింటిలోనూ పెట్టుబడి పెట్టవచ్చా?
జ: ఖచ్చితంగా పెట్టవచ్చు. ఇది డైవర్సిఫికేషన్ అని పిలువబడుతుంది. PPF మీ పన్ను ఆదా మరియు సురక్షిత పెట్టుబడిని, FD మీ అత్యవసర నిధికి స్థిరమైన రాబడిని, SIP మీ దీర్ఘకాలిక సంపద సృష్టిని చూసుకుంటుంది.
ప్ర: PPF ను ముందస్తుగా మూసివేయవచ్చా?
జ: 5 ఆర్థిక సంవత్సరాలు పూర్తి చేసిన తర్వాత, నిర్దిష్ట పరిస్థితులలో (కుటుంబ సభ్యుని వైద్యానికి, పిల్లల ఉన్నత విద్యకు) మాత్రమే పాక్షికంగా లేదా పూర్తిగా మూసివేయడానికి అనుమతి ఉంటుంది.
సారాంశం — మీరు ఈ ఆర్టికల్ నుండి ఏమి నేర్చుకోవాలి?
మీరు పూర్తిగా సురక్షితంగా డబ్బు ఉంచాలనుకుంటే → FD లేదా PPF మంచి ఎంపికలు. మీరు సంపదను సృష్టించుకోవాలనుకుంటే మరియు కొంత రిస్క్ తీసుకోవడానికి సిద్ధంగా ఉంటే → SIP ఎక్కువ రాబడిని ఇస్తుంది. మూడింటి మిశ్రమం — కొంత భాగం PPF, కొంత భాగం FD, కొంత భాగం SIP — చాలా ఆదర్శవంతమైన వ్యూహం.
ఈ రోజు నుండి ప్రారంభించండి. ₹500 నుండి కూడా SIP ప్రారంభించవచ్చు. చిన్న చిన్న మొత్తాలు కూడా కాలంతో పెద్దగా మారతాయి.
⚠️ ముఖ్యమైన నిరాకరణ (Disclaimer)
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన పెట్టుబడి సలహా కాదు. స్టాక్ మార్కెట్ రిస్క్లతో కూడుకున్నది. ఇక్కడ ఇచ్చిన సమాచారం 2026 మే నాటికి తాజాగా ఉంది. పెట్టుబడి చేసే ముందు స్కీమ్ అన్ని పత్రాలను జాగ్రత్తగా చదవండి, స్వంత పరిశోధన చేయండి లేదా ధృవీకరించబడిన ఆర్థిక సలహాదారుని సంప్రదించండి.
📚 మరింత తెలుగు గైడ్లు (అంతర్గత లింకులు)
- స్టాక్ మార్కెట్ బిగినర్స్ తెలుగు — షేర్లు ఎలా కొనాలి?
- SIP అంటే ఏమిటి? ₹500 తో ఎలా ప్రారంభించాలి — 2026 బిగినర్స్ గైడ్