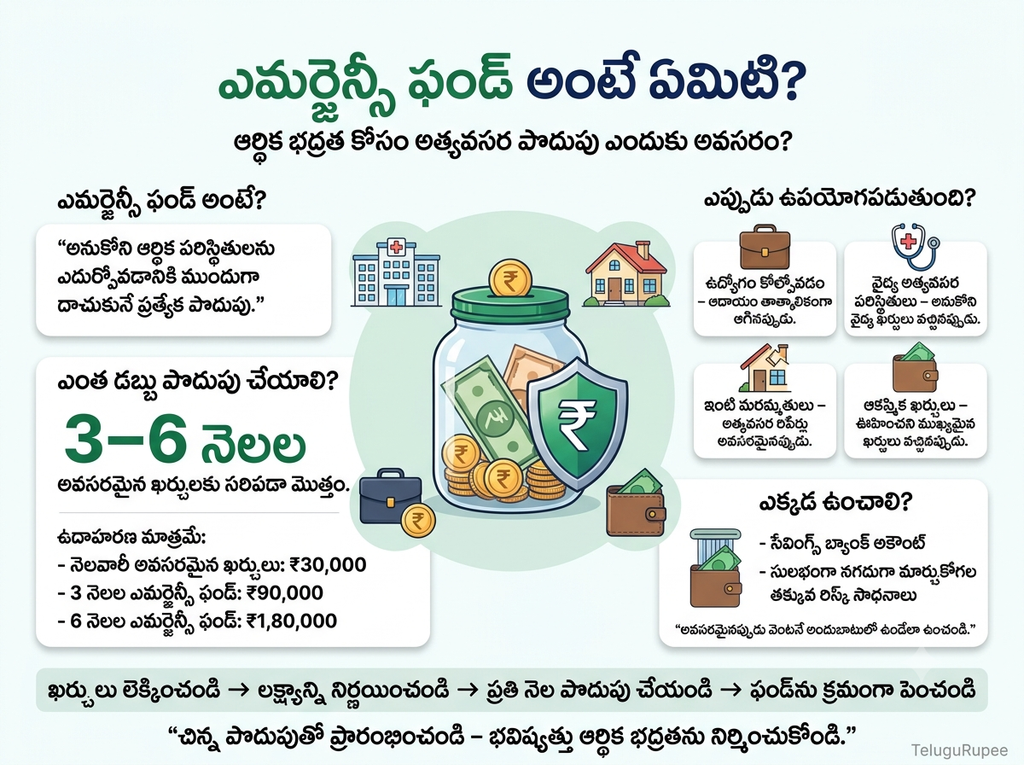
“ఆకస్మికంగా ఉద్యోగం పోతే? వైద్య అత్యవసరం వస్తే? ఇంటి మరమ్మతులు, కారు బ్రేక్డౌన్ వంటి ఊహించని ఖర్చు ఎదురైతే?” — అలాంటి సమయాల్లో మనకు క్యాష్ చాలా అవసరం. కానీ చాలా మంది చేతిలో తగినంత నగదు ఉండదు. అప్పుడు క్రెడిట్ కార్డ్, లోన్, లేదా ఆప్తులను ఆశ్రయించవలసి వస్తుంది. ఈ సమస్యకు పరిష్కారమే ఎమర్జెన్సీ ఫండ్ (Emergency Fund). ఈ గైడ్ లో ఎమర్జెన్సీ ఫండ్ అంటే ఏమిటి Emergency Fund Ante Enti, ఎంత అవసరం, మరియు 2026 లో స్టెప్ బై స్టెప్ గా దాన్ని ఎలా నిర్మించుకోవాలి అనే వివరాలు తెలుగులో తెలుసుకుందాం.
📌 2026 ప్రత్యేకతలు: ఆర్థిక అనిశ్చితి ఎక్కువైన సమయంలో, RBI నివేదికల ప్రకారం 56% మంది భారతీయులు ఒక్క నెల కూడా ఆదాయం లేకుండా బతకలేరు. ఎమర్జెన్సీ ఫండ్ ఇప్పుడు మునుపెన్నడూ లేనంత ముఖ్యం. డిజిటల్ బ్యాంకింగ్, UPI లు సులభం అయినా, నగదు ప్రవాహం లేకపోవడం ప్రాణాంతకం.
Table of Contents – Emergency Fund Ante Enti
ఎమర్జెన్సీ ఫండ్ అంటే ఏమిటి? (Emergency Fund Ante Enti Telugu)
ఎమర్జెన్సీ ఫండ్ అంటే ఊహించని అత్యవసర పరిస్థితుల కోసం ప్రత్యేకంగా పక్కన పెట్టిన నగదు (లేదా అతి సులభంగా నగదుగా మార్చగలిగే పెట్టుబడి). ఇది మీ రోజువారీ ఖర్చులకు కాదు, పెట్టుబడికి కాదు — ఇది మీ ఫైనాన్షియల్ ఎయిర్బ్యాగ్ లాంటిది.
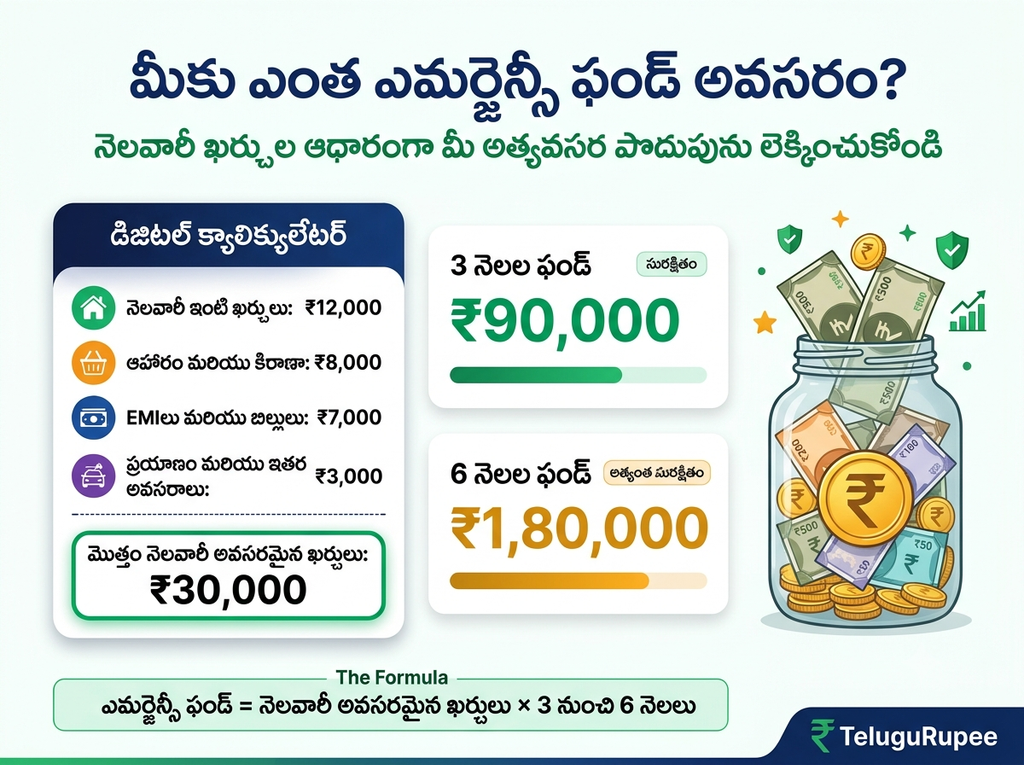
సాధారణ నియమం: ఎమర్జెన్సీ ఫండ్ లో కనీసం 3 నుండి 6 నెలలు మీ కుటుంబ ఖర్చులు, EMIs, ఇతర బిల్లులకు సరిపడే మొత్తాన్ని పక్కన పెట్టాలి.
ఉదాహరణ: మీ నెలసరి కుటుంబ ఖర్చులు (అద్దె, తిండి, విద్యుత్, EMI, ఇంధనం, మొదలైనవి) ₹40,000 అయితే, మీరు ₹1.2 లక్షలు (3 నెలలు) నుండి ₹2.4 లక్షలు (6 నెలలు) వరకు ఎమర్జెన్సీ ఫండ్లో ఉంచుకోవాలి.
ఎమర్జెన్సీ ఫండ్ ఎందుకు అవసరం? (5 ప్రధాన కారణాలు)
| కారణం | వివరణ |
|---|---|
| ఉద్యోగం పోవడం (జాబ్ లాస్) | కంపెనీ లేఆఫ్ లేదా అనారోగ్యం వలన ఆదాయం నిలిచిపోతే, ప్రత్యామ్నాయ ఉద్యోగం దొరికే వరకు ఖర్చులు నిర్వహించడానికి |
| వైద్య అత్యవసరాలు | ఆరోగ్య బీమా కూడా అన్ని ఖర్చులను కవర్ చేయకపోవచ్చు. అకస్మాత్తుగా డబ్బు చేతిలో లేకుంటే ప్రాణాలకు ప్రమాదం |
| ఇంటి / కారు మరమ్మతులు | AC పాడైపోవడం, రెఫ్రిజిరేటర్, కారు బ్రేక్డౌన్ — ఇవి వెంటనే డబ్బు ఖర్చు చేయాల్సి ఉంటుంది |
| కుటుంబ అత్యవసరాలు | పెళ్లిళ్లు, శవ సంస్కారాలు, స్వంత ఊరికి వెళ్ళడం — వీటికి ఆకస్మిక ఖర్చు ఉంటుంది |
| పెట్టుబడులు / లోన్లను డిఫాల్ట్ చేయకుండా | ఎమర్జెన్సీ ఫండ్ లేకపోతే, మీరు మీ SIP లు లేదా FD లను ముందుగా విచ్ఛిన్నం చేయవలసి వస్తుంది, అది నష్టాలు తెచ్చిపెడుతుంది |
⚠️ గమనిక: ప్రతి ఒక్కరి జీవితంలోను ఏదో ఒక అత్యవసరం తప్పకుండా వస్తుంది. ముందుగా సిద్ధంగా ఉండటమే తెలివైన పని.
ఎమర్జెన్సీ ఫండ్ లో ఎంత డబ్బు ఉంచుకోవాలి? (మీ జీతం ప్రకారం)
మీ ఆదాయం, ఖర్చులు, కుటుంబ బాధ్యతలను బట్టి మొత్తం మారుతుంది. కింద ఒక నమూనా పట్టిక ఇవ్వబడింది:
| నెలసరి ఖర్చు | 3 నెలల ఫండ్ | 6 నెలల ఫండ్ | 12 నెలల ఫండ్ |
|---|---|---|---|
| ₹30,000 | ₹90,000 | ₹1,80,000 | ₹3,60,000 |
| ₹50,000 | ₹1,50,000 | ₹3,00,000 | ₹6,00,000 |
| ₹75,000 | ₹2,25,000 | ₹4,50,000 | ₹9,00,000 |
| ₹1,00,000 | ₹3,00,000 | ₹6,00,000 | ₹12,00,000 |
ఎంత నెలలు సరిపడా? ఇది మీ ఉద్యోగ భద్రత, కుటుంబ బాధ్యతలు, ఆరోగ్య పరిస్థితి మీద ఆధారపడి ఉంటుంది:
| మీ పరిస్థితి | సిఫార్సు చేయబడిన నెలలు |
|---|---|
| సింగిల్, స్థిరమైన ప్రభుత్వ ఉద్యోగం | 3 నెలలు |
| ప్రైవేట్ ఉద్యోగి, ఒంటరిగా ఆదాయం | 6 నెలలు |
| ఫ్రీలాన్సర్ / కాంట్రాక్ట్ ఉద్యోగం | 9-12 నెలలు |
| రెండు ఆదాయాలు ఉన్న దంపతులు | 3-6 నెలలు (కలిపి) |
| 60+ సీనియర్ సిటిజన్ | 12-24 నెలలు |
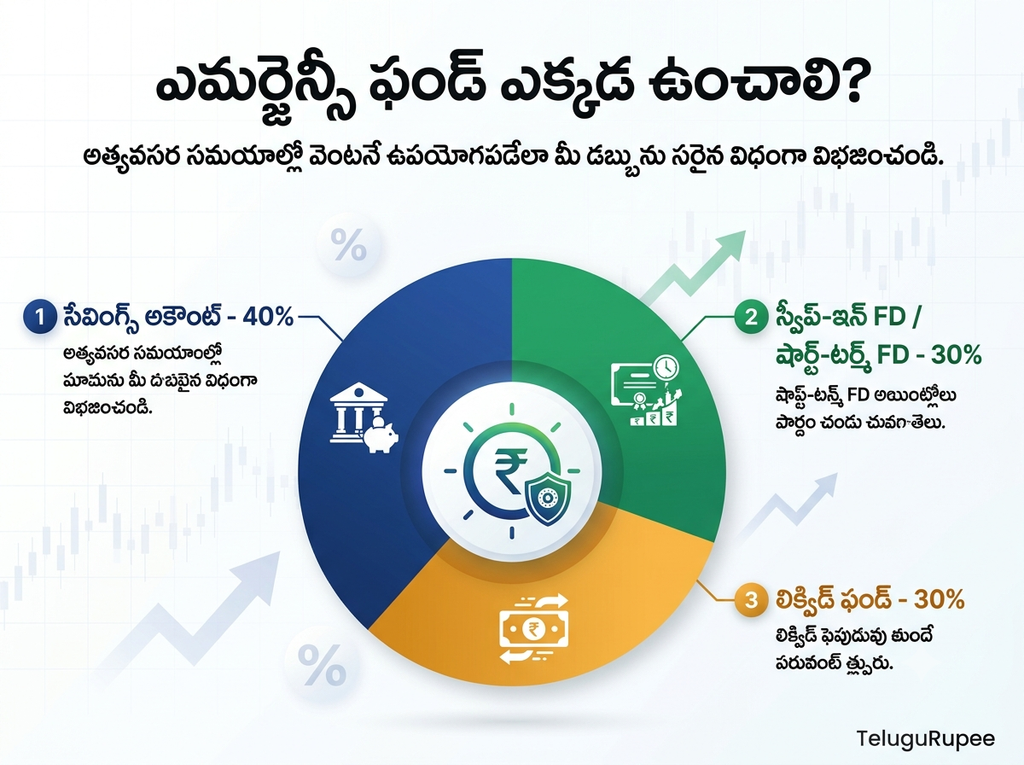
ఎమర్జెన్సీ ఫండ్ ఎక్కడ ఉంచుకోవాలి? (లిక్విడ్ & సురక్షితమైన ఎంపికలు)
ఎమర్జెన్సీ ఫండ్ యొక్క ప్రధాన లక్షణాలు:
- తక్షణ లిక్విడిటీ — ఎప్పుడు కావాలంటే అప్పుడు నగదు చేతికి రావాలి
- అసలు భద్రత — డబ్బు మాయం కాకూడదు, రిస్క్ చాలా తక్కువగా ఉండాలి
- సులభ యాక్సెస్ — బ్యాంకు వెళ్లాల్సిన అవసరం లేకుండా, ఆన్లైన్ లో ట్రాన్స్ఫర్ చేసుకోగలగాలి
దీనికి అనువైన ఎంపికలు:
| సాధనం | లిక్విడిటీ | రిస్క్ | రాబడి (సుమారు) | గమనిక |
|---|---|---|---|---|
| సేవింగ్స్ అకౌంట్ | చాలా వేగం (తక్షణం) | చాలా తక్కువ (బీమా ₹5L వరకు) | 2.70% – 3.50% | అత్యంత సరళం, కానీ రాబడి తక్కువ |
| లిక్విడ్ ఫండ్స్ | 1-2 పనిదినాలు | చాలా తక్కువ | 6.0% – 7.5% | కొంచెం ఎక్కువ రాబడి, నిమిషాల్లో ఎదురీత |
| ఫిక్స్డ్ డిపాజిట్ | ప్రీమెచ్యూర్ తీసినా 1-2 రోజులు | చాలా తక్కువ (₹5L బీమా) | 6.9% – 8.5% (సంవత్సరానికి) | లాక్-ఇన్ ఉండడం వలన చాలా భాగం ఎమర్జెన్సీ ఫండ్కు అనువు కాదు |
| ఓవర్నైట్ ఫండ్స్ | 1 పనిదినం | చాలా తక్కువ | 5.0% – 6.0% | లిక్విడ్ ఫండ్ లాంటిది |
| అర్బన్ కో-ఆప్ బ్యాంక్ FD | కొన్ని రోజులు పట్టవచ్చు | మోస్తరు | అధికం | రిస్క్ ఎక్కువ, ఎమర్జెన్సీ ఫండ్కు సూచించబడదు |
💡 బెస్ట్ ప్రాక్టీస్: మీ ఎమర్జెన్సీ ఫండ్ లో 30-50% సేవింగ్స్ అకౌంట్ లో, మిగిలినది లిక్విడ్ ఫండ్ (ఉదా: టాటా లిక్విడ్, ఎస్బీఐ మ్యాగ్నమ్ లిక్విడ్) లో ఉంచండి. సేవింగ్స్ అకౌంట్ నుండి తక్షణం డబ్బు తీసుకోవచ్చు; లిక్విడ్ ఫండ్ నుండి 1-2 రోజుల్లో బ్యాంకు ఖాతాకు చేరుతుంది.
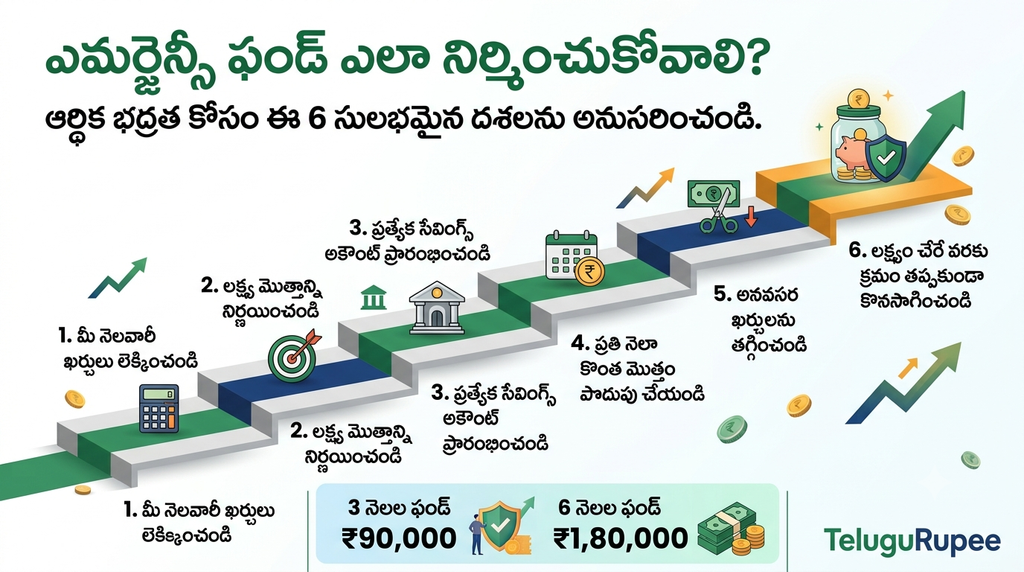
స్టెప్ బై స్టెప్: ఎమర్జెన్సీ ఫండ్ ఎలా నిర్మించుకోవాలి?
స్టెప్ 1: మీ నెలసరి ఖర్చులను లెక్కించండి
కింది అంశాల జాబితా తయారు చేసుకోండి:
- అద్దె / హోమ్ లోన్ EMI
- తిండి, కిరాణా, వంటగ్యాస్
- విద్యుత్, నీరు, ఇంటర్నెట్ బిల్లులు
- రవాణా (పెట్రోల్ / డీజిల్, బస్/మెట్రో)
- విద్య, పిల్లల ఫీజు
- బీమా ప్రీమియాలు
- మెడికల్ ఖర్చులు (సగటు నెలవారీగా)
- EMIs (కారు, వ్యక్తిగత లోన్)
- ఇతర వివిధ (మొబైల్ రీఛార్జ్, ఓటీటీ, టిఫిన్)
ఉదాహరణ: మీ మొత్తం నెలసరి ఖర్చు ₹40,000 అనుకుంటే, 3 నెలల ఎమర్జెన్సీ ఫండ్ = ₹1,20,000.
స్టెప్ 2: ఒక గడువు నిర్ణయించుకోండి (3, 6, 9, లేదా 12 నెలలు)
మీరు ఎంత త్వరగా ఫండ్ నిర్మించాలనుకుంటున్నారు? సాధారణంగా 6-12 నెలలు వాస్తవిక గడువు.
స్టెప్ 3: ప్రతి నెలా ఒక ఖచ్చితమైన మొత్తం పక్కన పెట్టండి (ఆటోమేట్ చేయండి)
మీ నెలసరి ఖర్చుల లెక్కలో, 10-20% ఎమర్జెన్సీ ఫండ్ కోసం ప్రత్యేకించండి. ఆ మొత్తాన్ని మీ సేవింగ్స్ అకౌంట్కు స్టాండింగ్ ఇన్స్ట్రక్షన్ లేదా ఆటో-డెబిట్ సెట్ చేసుకోండి.
ఉదాహరణ: ₹40,000 ఖర్చు ఉంటే, ₹4,000 – ₹8,000 నెలకు పక్కన పెట్టండి. 12 నెలల్లో ₹48,000 – ₹96,000 వస్తుంది.
స్టెప్ 4: చిన్న లక్ష్యాలు (Milestones) పెట్టుకోండి
పెద్ద మొత్తం చూస్తే భయం వేస్తుంది. బదులుగా చిన్న లక్ష్యాలు పెట్టుకోండి:
- దశ 1: ₹10,000 (మొదటి 2-3 నెలలు) — ఇది ఒక చిన్న అత్యవసరానికి సహాయపడుతుంది
- దశ 2: ₹25,000
- దశ 3: ₹50,000
- దశ 4: ₹1,00,000
- తుది లక్ష్యం: మీ 3-6 నెలల ఖర్చుల మొత్తం
స్టెప్ 5: అదనపు ఆదాయంతో వేగవంతం చేయండి
సాలరీ కంటే ఎక్కువ వచ్చిన బోనస్, పార్ట్ టైమ్ ఆదాయం, పన్ను రిఫండ్, లేదా అనుకోకుండా వచ్చిన గిఫ్ట్ లను నేరుగా ఎమర్జెన్సీ ఫండ్లో వేయండి.
స్టెప్ 6: ఫండ్ ను వేరే ఖాతాలో ఉంచండి (మీ ప్రధాన అకౌంట్ నుండి వేరుగా)
చాలా మంది చేసే తప్పు: ఎమర్జెన్సీ ఫండ్ ను కూడా ప్రధాన సేవింగ్స్ అకౌంట్ లోనే ఉంచుతారు. అప్పుడు అది షాపింగ్ లేదా అనవసర ఖర్చులకు వాడేయబడుతుంది.
సరైన పద్ధతి:
- ప్రత్యేక బ్యాంకు ఖాతా లేదా UPI లింక్ లేని ఖాతా
- లేదా ప్రత్యేక లిక్విడ్ ఫండ్ ఇన్వెస్ట్మెంట్ అకౌంట్
స్టెప్ 7: నెలకు ఒకసారి రీవ్యూ చేయండి
మీ ఖర్చులు పెరిగితే, ఫండ్ మొత్తాన్ని పెంచాలి. సంవత్సరానికి ఒకసారి మార్కెట్ పెరుగుదలను బట్టి, ఫండ్ మొత్తం రీకాలిక్యులేట్ చేసుకోండి.
ఎమర్జెన్సీ ఫండ్ ఉదాహరణ — ఒక వాస్తవ కేస్ స్టడీ
రామ్, 32, ప్రైవేట్ ఉద్యోగి. నెలసరి జీతం ₹75,000. ఖర్చులు ₹50,000.
| దశ | చర్య | మొత్తం |
|---|---|---|
| నెల 1 | 5,000 ప్రత్యేకంగా పక్కన పెట్టాడు | ₹5,000 |
| నెల 2 | 5,000 | ₹10,000 |
| నెల 3 | 5,000 + బోనస్ ₹10,000 | ₹25,000 |
| నెల 4 | 5,000 | ₹30,000 |
| నెల 5 | 5,000 | ₹35,000 |
| నెల 6 | 5,000 | ₹40,000 |
| నెల 7 | 5,000 + పన్ను రిఫండ్ ₹15,000 | ₹60,000 |
| నెల 8 | 5,000 | ₹65,000 |
| నెల 9 | 5,000 | ₹70,000 |
| నెల 10 | 5,000 | ₹75,000 |
| నెల 11 | 5,000 | ₹80,000 |
| నెల 12 | 5,000 | ₹85,000 |
తుది లక్ష్యం: 3 నెలల ఖర్చులు = ₹1,50,000. రామ్ సంవత్సరంలో సగం లక్ష్యం (₹85,000) ను చేరుకున్నాడు. ఇప్పటికే ఒక చిన్న అత్యవసరానికి డబ్బు సిద్ధంగా ఉంది.
ఎమర్జెన్సీ ఫండ్ కోసం చేయకూడని పొరపాట్లు (Common Mistakes)
| పొరపాటు | ఎందుకు ప్రమాదకరం? |
|---|---|
| ఎమర్జెన్సీ ఫండ్ ను క్రెడిట్ కార్డ్ స్థానంలో వాడడం | క్రెడిట్ కార్డ్ వడ్డీ ఎక్కువ, కానీ నగదు కొరత ఉండడం ప్రమాదం |
| ఫండ్ ను స్టాక్స్ లో పెట్టడం | స్టాక్ మార్కెట్ పతనమైతే, అత్యవసర సమయంలో డబ్బు తక్కువగా మారుతుంది |
| ఎమర్జెన్సీ ఫండ్ ను రోజువారీ ఖర్చులకు ఉపయోగించడం | ఫండ్ ఖాళీ అయితే, అత్యవసర సమయంలో అప్పు చేయాల్సి వస్తుంది |
| 3 నెలల లక్ష్యం పూర్తిచేసి, ఆపేయడం | కాలక్రమేణా ఖర్చులు పెరుగుతాయి, కాబట్టి ఫండ్ ని అప్డేట్ చేస్తూ ఉండాలి |
| అన్ని డబ్బును ఒకే లిక్విడ్ ఫండ్ లో ఉంచి, యాక్సెస్ కష్టం చేసుకోవడం | అత్యవసరానికి కొన్ని రోజులు ఎదురుచూడాల్సి వస్తుంది |
| ఫండ్ నిర్మించేటప్పుడు SIP లు మరియు ఇన్వెస్ట్మెంట్లను పూర్తిగా ఆపేయడం | నెమ్మదిగా అన్నీ కలిపి వేయండి, కేవలం ఎమర్జెన్సీ ఫండ్ కోసం ఇన్వెస్ట్మెంట్లు ఆపకండి |
ఎమర్జెన్సీ ఫండ్ ని ఉపయోగించుకోవలసిన సందర్భాలు — ఎప్పుడు టచ్ చేయాలి?
| ✅ ఉపయోగించవచ్చు (Genuine Emergencies) | ❌ వాడకూడదు (Not Emergencies) |
|---|---|
| ఊహించని వైద్య ఖర్చు (బీమా కవర్ చేయనిది) | కొత్త ఫోన్ / ల్యాప్టాప్ కొనడం |
| ఉద్యోగం పోవడం | సెలవు ప్రయాణం |
| ఇంటి కప్పు కూలడం / పైప్ బ్రేక్ | ఫెస్టివల్ షాపింగ్ |
| కారు మేజర్ రిపేర్ | మంచి ఆఫర్ లో టీవీ కొనడం |
| అకస్మాత్తుగా స్వంత ఊరికి వెళ్లాల్సి రావడం (కుటుంబ అత్యవసరం) | ఫ్రెండ్ కి డబ్బు అప్పు ఇవ్వడం |
| ప్రకృతి వైపరీత్యాలు (వరద, భూకంపం) | రెస్టారెంట్ లో విందు |
సూచన: ఎమర్జెన్సీ ఫండ్ నుండి డబ్బు తీసిన వెంటనే, దాన్ని తిరిగి నింపడానికి ప్రాధాన్యత ఇవ్వాలి. నెలవారీ ఖర్చులలో కొంత మొత్తాన్ని మళ్లీ పక్కన పెట్టండి.
తరచుగా అడిగే ప్రశ్నలు (FAQ) — తెలుగు లో
ప్ర: నాకు ఇప్పటికే ఆరోగ్య బీమా, కారు ఇన్సూరెన్స్ ఉన్నాయి. ఎమర్జెన్సీ ఫండ్ ఇంకా అవసరమా?
జ: అవును, ఖచ్చితంగా! ఇన్సూరెన్స్ అన్ని ఖర్చులు కవర్ చేయదు (deductibles, co-pay, నాన్-కవర్డ్ వ్యాధులు). అలాగే జాబ్ లాస్ లేదా కుటుంబ అత్యవసరాలకు ఇన్సూరెన్స్ లేదు. ఇన్సూరెన్స్ + ఎమర్జెన్సీ ఫండ్ కలిసి పనిచేస్తాయి.
ప్ర: నేను రుణాలు (లోన్లు) ఎక్కువగా ఉన్నాను. ముందు లోన్ మూసివేయాలా లేక ఎమర్జెన్సీ ఫండ్ పెట్టుకోవాలా?
జ: రెండూ ముఖ్యం. ముందుగా కనీసంగా ₹25,000 – ₹50,000 ఎమర్జెన్సీ ఫండ్ పెట్టుకోండి. ఆ తర్వాత హై-ఇంటరెస్ట్ లోన్లు (క్రెడిట్ కార్డ్, పర్సనల్ లోన్) ను తగ్గించండి. మళ్ళీ ఎమర్జెన్సీ ఫండ్ ని 3-6 నెలల లక్ష్యం వరకు పెంచండి.
ప్ర: ఎమర్జెన్సీ ఫండ్ ను లిక్విడ్ ఫండ్ లో ఉంచడం సురక్షితమా?
జ: లిక్విడ్ ఫండ్లు చాలా తక్కువ రిస్క్ కలిగి ఉంటాయి (క్రెడిట్ రిస్క్ చాలా తక్కువ). అయినా మీరు అత్యంత సురక్షితంగా భావిస్తే, 30-50% సేవింగ్స్ అకౌంట్ లో ఉంచండి. మొత్తం ఫండ్ ను ఒకే ఊపందుకోకండి.
ప్ర: నేను ఫ్రీలాన్సర్ ని, నా ఆదాయం ఒకేలా ఉండదు. ఎంత ఫండ్ సరిపోతుంది?
జ: కనీసం 9-12 నెలల ఖర్చులు పక్కన పెట్టాలి. ఎందుకంటే ఆదాయం లేని నెలలు కూడా రావచ్చు. పార్ట్ టైమ్ లేదా సైడ్ హస్టిల్ ద్వారా ప్రతి నెలా నిర్ణీత మొత్తం ఎమర్జెన్సీ ఫండ్ లో వేయండి.
ప్ర: 6 నెలల ఎమర్జెన్సీ ఫండ్ పూర్తయింది. ఇక ఏం చేయాలి?
జ: ఇక మీరు ఇతర లక్ష్యాలపై దృష్టి పెట్టవచ్చు: మ్యూచువల్ ఫండ్ SIP, PPF, లేదా ప్రాపర్టీ డౌన్ పేమెంట్. అలాగే ప్రతి సంవత్సరం మీ ఖర్చులు పెరిగాయేమో చూసి, ఎమర్జెన్సీ ఫండ్ మొత్తాన్ని పెంచుకోండి.
ప్ర: ఎమర్జెన్సీ ఫండ్ నుండి డబ్బు తీసిన తర్వాత దాన్ని తిరిగి నింపడం ఎలా?
జ: తీసిన వెంటనే, రాబోయే నెలల్లో మీరు కొత్తగా కింది మూలాల నుండి నింపవచ్చు: (1) ఆ నెలలో బడ్జెట్లో తగ్గింపులు (2) సైడ్ ఇన్కమ్ లేదా బోనస్ (3) కొన్ని నెలలు ఇతర ఖర్చులు తగ్గించి (SIP పాజ్ చేయవచ్చు) ఫండ్ రీస్టోర్ చేయండి.
సారాంశం — మీ ఫైనాన్షియల్ ఎయిర్బ్యాగ్ ను ఇప్పటికీ నిర్మించండి
2026 లో, ఆర్థిక అనిశ్చితి మునుపెన్నడూ లేనంతగా ఉంది. ఎమర్జెన్సీ ఫండ్ అనేది మీకు సైకలాజికల్ నిర్మాణం మరియు ప్రాక్టికల్ బ్యాకప్ రెండింటినీ అందిస్తుంది. మీరు ఎంత త్వరగా ఈ అలవాటును ప్రారంభిస్తే, అంత త్వరగా మీ మనసు నెమ్మదిగా ఉంటుంది. అత్యవసర సమయంలో మీరు లోన్, క్రెడిట్ కార్డ్ లేదా పిల్లల భవిష్యత్తు నిధిపై చేయి వేయవలసిన అవసరం ఉండదు.
చివరి సూచన: ఈ రోజు నుండి ప్రారంభించండి. కేవలం ₹500 లేదా ₹1000 తో సరే ప్రారంభించండి. ప్రతి నెలా ఆ మొత్తాన్ని ఆటోమేటిక్ గా వేరే ఖాతాలో జమ చేయండి. 3-6 నెలల్లోనే చిన్న అత్యవసరాలను ఎదుర్కొనేంత బలం వస్తుంది.
“కష్టకాలంలో అండగా నిలిచే నగదు కంటే పెద్ద సంపద మరొకటి లేదు.” — ఈ ఎమర్జెన్సీ ఫండ్ మీ అనిశ్చిత జీవితంలో ఒక స్థిరమైన దీపస్తంభం అవుతుంది.
⚠️ ముఖ్యమైన నిరాకరణ (Disclaimer)
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన ఆర్థిక సలహా కాదు. ప్రతి ఒక్కరి ఆర్థిక పరిస్థితి వేరుగా ఉంటుంది. ఎమర్జెన్సీ ఫండ్ నిర్మించేటప్పుడు మీ ఆదాయం, ఖర్చులు, రుణాలు, బాధ్యతలను పరిగణనలోకి తీసుకోండి. దయచేసి పెద్ద నిర్ణయాలు తీసుకునే ముందు ధృవీకరించబడిన ఆర్థిక సలహాదారుని సంప్రదించండి.
📚 మరింత తెలుగు గైడ్లు (అంతర్గత లింకులు)
- PPF vs FD vs SIP — మీరు ఎక్కడ ఇన్వెస్ట్ చేయాలి? 2026 పూర్తి గైడ్
- క్రెడిట్ స్కోర్ తెలుగులో — CIBIL స్కోర్ ఎలా మెరుగుపరచుకోవాలి?
- స్టాక్ మార్కెట్ బిగినర్స్ తెలుగు — షేర్లు ఎలా కొనాలి?
🔗 బాహ్య లింకులు (అధికారిక సోర్సెస్)
- RBI — వ్యక్తిగత ఫైనాన్స్ మార్గదర్శకాలు (కొత్త ట్యాబ్ లో తెరుచుకుంటుంది)
- SEBI — లిక్విడ్ ఫండ్స్ నిబంధనలు
- DICGC — బ్యాంకు డిపాజిట్ బీమా