ప్రతి నెలా జీతం వచ్చేసరికి డబ్బు ఎక్కడికి పోయిందో అర్థం కాకపోతుందా? అలాంటప్పుడు మీకు కావలసింది ఒక సింపుల్ బడ్జెట్ ప్లాన్. 50-30-20 రూల్ అనేది అత్యంత ప్రాచుర్యం పొందిన, సులభమైన బడ్జెట్ పద్ధతి. సాలరీ లో 50-30-20 Budget Rule in telugu గైడ్ లో ఈ నియమాన్ని తెలుగులో వివరించి, మీ జీతంతో ఎలా అమలు చేసుకోవాలో చూద్దాం.
📌 2026 ప్రత్యేకత: పెరుగుతున్న ద్రవ్యోల్బణం మరియు జీవన వ్యయాల నేపథ్యంలో, 50-30-20 రూల్ ఇప్పటికీ సమర్థవంతమైన వ్యూహంగా ఉంది. కానీ మీరు ఎక్కువ అద్దె చెల్లించే నగరాల్లో ఉంటే, ఈ శాతాలను సర్దుబాటు చేసుకోవచ్చు.
Table of Contents
(50-30-20 Budget Rule in telugu)
50-30-20 రూల్ అంటే ఏమిటి? 50-30-20 Budget Rule in telugu
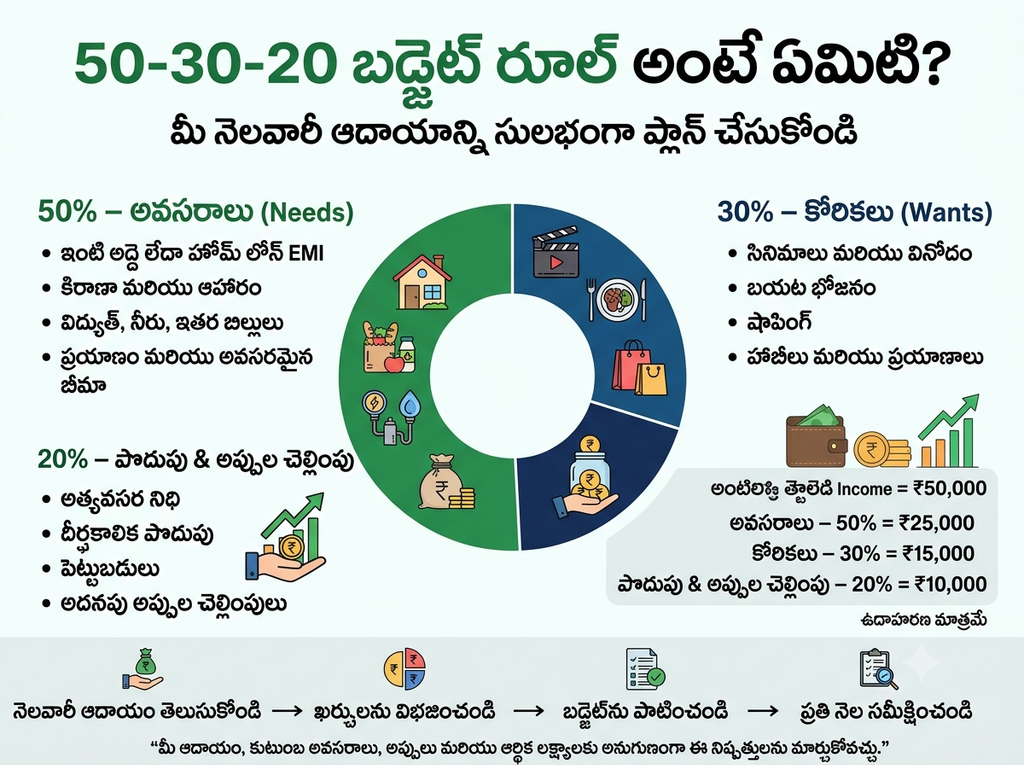
ఇది అమెరికా సెనేటర్ ఎలిజబెత్ వారెన్ ప్రచారంలోకి తెచ్చిన ఒక బడ్జెట్ పద్ధతి. మీ నెలసరి నికర ఆదాయం (టాక్స్లు, PF కట్టేసిన తర్వాత చేతికి వచ్చే డబ్బు) ను మూడు భాగాలుగా విడదీయాలి:
| భాగం | శాతం | ఎందుకు? |
|---|---|---|
| 50% — అవసరాలు (Needs) | 50% | జీవించడానికి తప్పనిసరి ఖర్చులు |
| 30% — కోరికలు (Wants) | 30% | జీవితాన్ని ఆనందింపజేసే ఖర్చులు |
| 20% — పొదుపులు / రుణాలు (Savings / Debt) | 20% | భవిష్యత్తు కోసం పెట్టుబడి, అప్పుల చెల్లింపు |
దశ 1: మీ నెలసరి నికర ఆదాయం ఎంత?
బడ్జెట్ చేయడానికి ముందు, మీ ఇంటి చేతికి వచ్చే నెలసరి జీతం తెలుసుకోండి. ఇది మీ జీతం స్లిప్ లోని “Net Pay” లేదా “Take Home Salary”. ఉదాహరణకు, మీ నెలసరి నికర జీతం ₹60,000 అనుకుందాం.
దశ 2: 50% — అవసరాలు (Needs) — ₹30,000
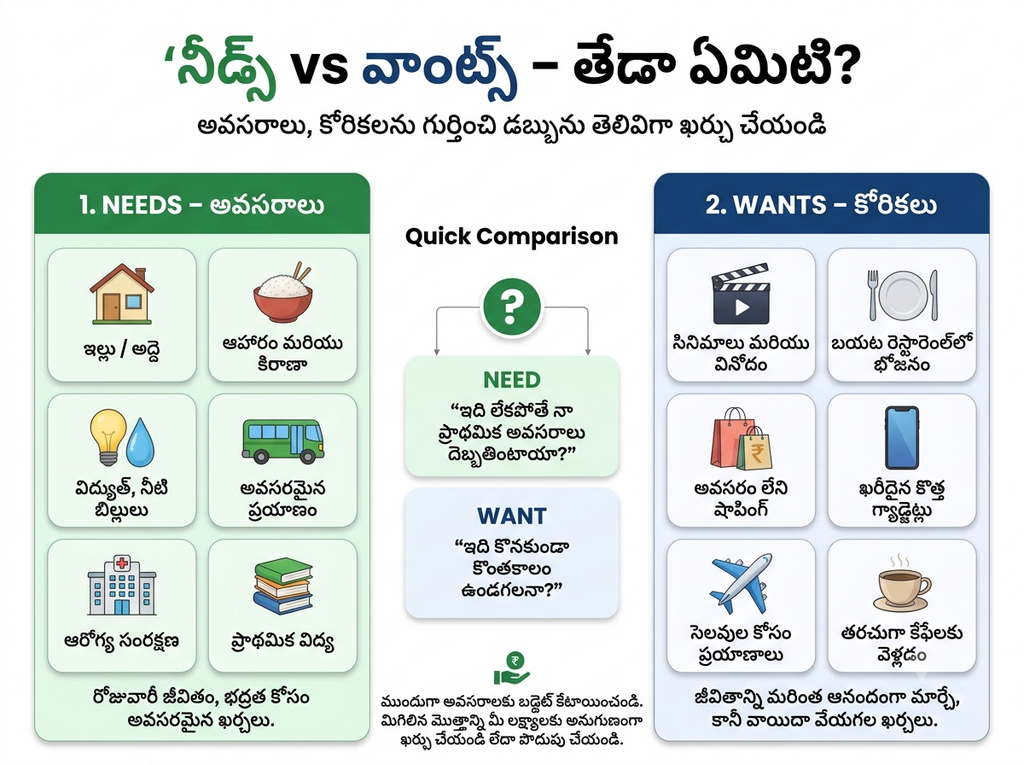
జీవించడానికి తప్పనిసరి అయిన ఖర్చులు ఇవి. వీటిని తగ్గించుకోవడం కష్టం (లేదా అసాధ్యం). ఉదాహరణలు:
| అవసరం | వివరణ |
|---|---|
| అద్దె / హోమ్ లోన్ EMI | మీరు నివసించే చోటు |
| తిండి, కిరాణా | నెలవారీ గ్రోసరీలు, పూటకూళ్లు |
| విద్యుత్, నీరు, గ్యాస్ బిల్లులు | యుటిలిటీ బిల్లులు |
| రవాణా (బస్సు / మెట్రో / పెట్రోల్) | ఉద్యోగానికి వెళ్లే ఖర్చు |
| కనీస ఇన్సూరెన్స్ ప్రీమియం | ఆరోగ్య బీమా, టర్మ్ ఇన్సూరెన్స్ |
| EMIs (తప్పనిసరి అయితే) | కారు, హోమ్ లోన్ EMI (క్రెడిట్ కార్డ్ కాదు) |
⚠️ గమనిక: క్రెడిట్ కార్డ్ బిల్లు, షాపింగ్ EMI లు అవసరాలలో చేరవు — అవి “కోరికల” కిందకు వస్తాయి.
మీ అవసరాలు ₹30,000 కంటే ఎక్కువ ఉంటే, మీరు ఖర్చులు తగ్గించుకోవాలి (చౌకైన ఇంటికి మారడం, వంట ఇంట్లో చేసుకోవడం, మొదలైనవి).
దశ 3: 30% — కోరికలు (Wants) — ₹18,000
ఇవి మీ జీవితాన్ని ఆనందంగా, సౌకర్యంగా మార్చే ఖర్చులు. వీటిని లేకుండా బతకవచ్చు, కానీ ఆనందం తగ్గుతుంది. ఉదాహరణలు:
| కోరిక | వివరణ |
|---|---|
| రెస్టారెంట్ భోజనాలు, జంక్ ఫుడ్ | బయట తినడం, డెలివరీలు |
| షాపింగ్ (బ్రాండెడ్ బట్టలు, గాడ్జెట్లు) | అవసరం లేని కొనుగోళ్లు |
| ఓటీటీ సబ్స్క్రిప్షన్లు (నెట్ఫ్లిక్స్, హాట్స్టార్) | వినోదం |
| కేబుల్, ఎక్స్ట్రా డేటా ప్యాక్ | అదనపు సౌకర్యాలు |
| సెలవు ప్రయాణాలు, హోటల్ స్టేలు | లీజర్ |
| జిమ్ మెంబర్షిప్ (వర్క్అవుట్ కోసం అవసరం అనుకోవచ్చు, కానీ ఇది కోరికే) | వ్యక్తిగత ఆరోగ్యం |
మీరు కోరికలపై ₹18,000 కంటే ఎక్కువ ఖర్చు చేస్తే, మీ పొదుపులు దెబ్బతింటాయి. ఒక చిన్న మార్పు: ఒక OTT సబ్స్క్రిప్షన్ కట్ చేసి, బదులుగా పొదుపు చేయండి.
దశ 4: 20% — పొదుపులు & రుణాల చెల్లింపు — ₹12,000
ఈ భాగమే మీ భవిష్యత్తును నిర్మిస్తుంది. ఇందులో మీరు చేయవలసినవి:
| పొదుపు / రుణ చెల్లింపు | శాతం సూచన |
|---|---|
| ఎమర్జెన్సీ ఫండ్ | 20% లో 5-10% |
| SIP (మ్యూచువల్ ఫండ్స్) | 20% లో 10% |
| PPF / EPF / NPS | 5% (ఇప్పటికే PF కట్ అవుతుంది) |
| క్రెడిట్ కార్డ్ అప్పు / పర్సనల్ లోన్ EMI | ప్రాధాన్యత ఇవ్వండి |
| రిటైర్మెంట్ కోసం అదనపు పెట్టుబడి | మిగిలినది |
₹12,000 తో ఏం చేయాలి?
- ₹5,000 ఎమర్జెన్సీ ఫండ్ (6 నెలలు పూర్తయ్యేవరకు)
- ₹5,000 SIP (లార్జ్ క్యాప్ / ఇండెక్స్ ఫండ్)
- ₹2,000 క్రెడిట్ కార్డ్ అప్పు తగ్గించడానికి (ఉంటే)
ప్రతి నెలా బడ్జెట్ ఎలా ట్రాక్ చేసుకోవాలి? 50-30-20 Budget Rule in telugu
బడ్జెట్ పెట్టుకోవడం ఒకటి, దాన్ని పాటించడం మరొకటి. ఈ టూల్స్ ఉపయోగించండి:
| టూల్ | వివరణ |
|---|---|
| నోట్బుక్ / ఎక్సెల్ | మాన్యువల్ గా రాసుకోవడం |
| మొబైల్ యాప్ | Walnut, MoneyView, Axio — ఇవి ఆటోమేటిక్ గా ఖర్చులను కేటగిరీ చేస్తాయి |
| Google Sheets | ఉచిత టెంప్లేట్ డౌన్లోడ్ చేసుకోండి |
| బ్యాంకు స్టేట్మెంట్ విశ్లేషణ | ప్రతి నెలా ఎక్కువ ఖర్చు ఎక్కడ ఉందో చూడండి |
✅ ప్రో టిప్: ప్రతి నెలా 1వ తేదీన మీ ఖర్చుల ప్లాన్ చేసుకోండి. 20% పొదుపు మొత్తాన్ని నెల మొదటి రోజునే వేరే ఖాతాలోకి ట్రాన్స్ఫర్ చేయండి. ఈ “పే యువర్సెల్ఫ్ ఫస్ట్” టెక్నిక్ చాలా ఎఫెక్టివ్ గా ఉంటుంది.
ఒక వాస్తవ ఉదాహరణ (₹60,000 జీతం తో)
| వివరణ | మొత్తం |
|---|---|
| నెలసరి నికర జీతం | ₹60,000 |
| 50% అవసరాలు (Needs) | ₹30,000 |
| — అద్ద్రె | ₹12,000 |
| — గ్రోసరీలు, తిండి | ₹8,000 |
| — బిల్లులు (విద్యుత్, ఇంటర్నెట్, మొబైల్) | ₹3,000 |
| — రవాణా (పెట్రోల్, బస్సు) | ₹5,000 |
| — కారు EMI (తప్పనిసరి) | ₹2,000 |
| 30% కోరికలు (Wants) | ₹18,000 |
| — రెస్టారెంట్లు, కేఫ్లు | ₹4,000 |
| — షాపింగ్ (బట్టలు) | ₹5,000 |
| — OTT, వినోదం | ₹2,000 |
| — పార్టీలు, స్నేహితులతో బయటకు | ₹3,000 |
| — జిమ్, హాబీస్ | ₹4,000 |
| 20% పొదుపులు (Savings) | ₹12,000 |
| — ఎమర్జెన్సీ ఫండ్ | ₹5,000 |
| — SIP (మ్యూచువల్ ఫండ్) | ₹5,000 |
| — క్రెడిట్ కార్డ్ అప్పు తగ్గించడం | ₹2,000 |
మీకు అనుగుణంగా రూల్ ను ఎలా సర్దుబాటు చేసుకోవాలి? 50-30-20 Budget Rule in telugu
50-30-20 రూల్ ఒక గైడ్ లైన్ మాత్రమే. మీ పరిస్థితికి అనుగుణంగా శాతాలను మార్చుకోవచ్చు:
| మీ పరిస్థితి | సర్దుబాటు |
|---|---|
| ఎక్కువ అద్దె (మెట్రో నగరాలు) | 60% నీడ్స్, 20% వాంట్స్, 20% సేవింగ్స్ |
| చాలా అప్పులు (క్రెడిట్ కార్డ్, పర్సనల్ లోన్) | 50% నీడ్స్, 20% వాంట్స్, 30% అప్పుల చెల్లింపు |
| ఎక్కువ పొదుపు చేయాలనుకుంటే | 50% నీడ్స్, 20% వాంట్స్, 30% సేవింగ్స్ |
| కొత్తగా ఉద్యోగం ప్రారంభించిన వారు | 60% నీడ్స్, 25% వాంట్స్, 15% సేవింగ్స్ |
💡 గుర్తుంచుకోండి: ప్రధాన లక్ష్యం — మీరు ఖర్చు చేసే దానికంటే ఎక్కువ పొదుపు చేయడం. 50-30-20 ఒక ప్రారంభ బిందువు.
తరచుగా అడిగే ప్రశ్నలు (FAQ)
ప్ర: ఈ రూల్ ను నేను నా జీతం మీద ఎలా అమలు చేయాలి?
జ: మీ జీతం వచ్చిన వెంటనే, 20% ని వేరే సేవింగ్స్ అకౌంట్ లోకి ట్రాన్స్ఫర్ చేయండి. మిగిలిన 80% తో నీడ్స్ మరియు వాంట్స్ ను నిర్వహించండి. ప్రతి రోజు చిన్న చిన్న ఖర్చులను నియంత్రించుకోండి.
ప్ర: ప్రతి నెలా ఖర్చులు మారుతుంటాయి. అప్పుడు బడ్జెట్ ఎలా?
జ: సగటు ఖర్చు కనుక్కోండి. గత 3 నెలల బ్యాంకు స్టేట్మెంట్ తీసుకొని, సగటు కనుక్కోండి. ఆ తర్వాత ఆ సగటు ప్రకారం బడ్జెట్ చేయండి. ప్రతి నెలా కొంచెం కొంచెం సర్దుబాటు చేసుకోండి.
ప్ర: నాకు EMIs ఎక్కువగా ఉన్నాయి. 20% సేవింగ్స్ పెట్టలేకపోతున్నాను.
జ: అలాంటప్పుడు 50-30-20 ను 50-25-25 గా మార్చండి (25% అప్పుల చెల్లింపు). ప్రతి ఏడాది రుణాలు తగ్గించుకోండి. ఎక్కువ వడ్డీ రేటు ఉన్న రుణాలను ముందు మూసివేయండి.
ప్ర: ఇది నా తెలుగు సంస్కృతికి సరిపోతుందా?
జ: అవును. మన సంస్కృతిలో కూడా “కొంచెం కొంచెంగా పోస్తే కుండ నిండుతుంది” అనే సూత్రం ఉంది. ఈ రూల్ కూడా అదే సూత్రంపై నిర్మించబడింది. మీ శక్తికి తగ్గట్లు సర్దుబాటు చేసుకోండి.
సారాంశం
50-30-20 రూల్ మీ ఆర్థిక ప్రయాణానికి ఒక సింపుల్ రోడ్ మ్యాప్. ఇది జీవితాన్ని కష్టతరం చేయదు, కానీ క్రమశిక్షణను నేర్పుతుంది. 2026 లో ద్రవ్యోల్బణం పెరుగుతుండటంతో, ప్రతి రూపాయికి విలువ ఇవ్వడం చాలా ముఖ్యం. ఈ రోజు నుండి మీ బడ్జెట్ రూపొందించుకోండి. గుర్తుంచుకోండి — ప్రణాళిక లేని డబ్బు ఎక్కడికో పోతుంది. ప్రణాళికతో ఉండే డబ్బు మీ భవిష్యత్తును నిర్మిస్తుంది.
💰 ఈ నెల నుండి ప్రారంభించండి. మీ జీతం వచ్చిన మొదటి రోజు, 20% ని పక్కన పెట్టండి. మిగతా 80% తో సంతోషంగా, సమతూకంగా జీవించండి.
⚠️ నిరాకరణ
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం. ప్రతి ఒక్కరి ఆర్థిక పరిస్థితి భిన్నంగా ఉంటుంది. ఈ సూచనలు పాటించే ముందు మీ స్వంత ఆర్థిక సలహాదారును సంప్రదించండి.
📚 మరిన్ని తెలుగు గైడ్లు
- ITR ఎలా ఫైల్ చేయాలి – సాలరీడ్ పర్సన్ కోసం 2026
- PPF vs FD vs SIP — ఎక్కడ ఇన్వెస్ట్ చేయాలి?
- క్రెడిట్ స్కోర్ ను ఎలా మెరుగుపరచుకోవాలి?