Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

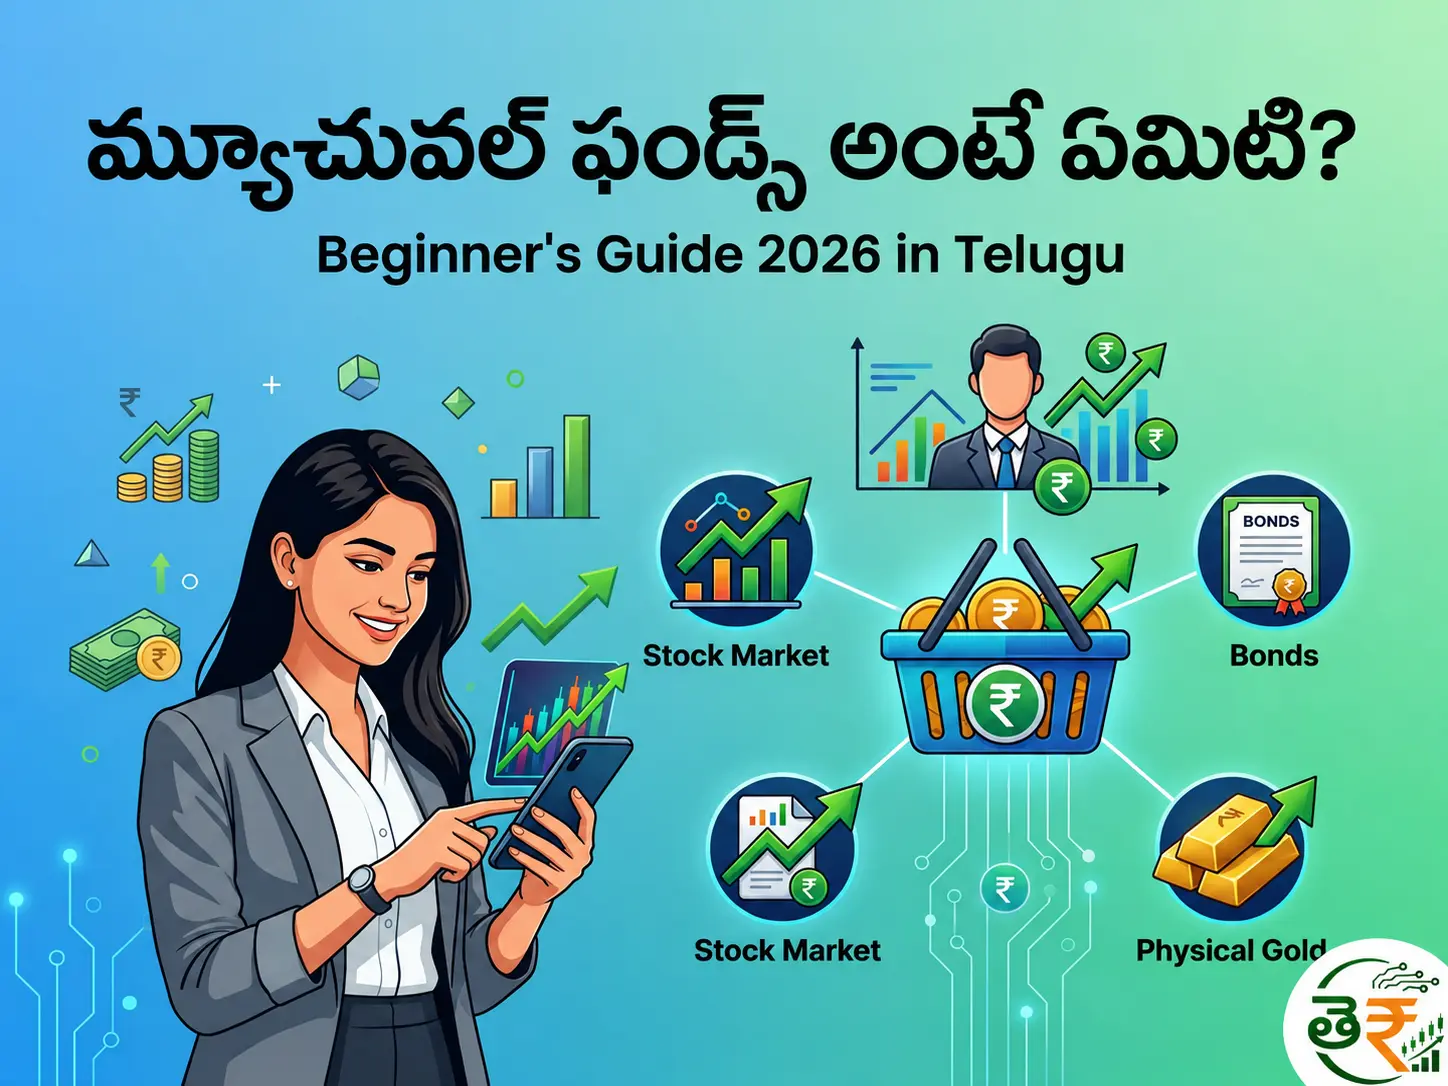
మీరు మీ డబ్బును మ్యూచువల్ ఫండ్స్ లో పెట్టుబడి పెట్టాలనుకుంటున్నారా, కానీ “నా డబ్బు సురక్షితమా?” అనే సందేహం ఉందా? ఇది పూర్తిగా సహజమైన ప్రశ్న. Mutual Funds Ante Enti in Telugu అనే ఈ ఆర్టికల్ లో మన డబ్బు ఎలా సురక్షితంగా ఉంటుంది, ఎలా పెరుగుతుంది, మరియు 2026 లో వచ్చిన కొత్త నియమాలు ఏమిటి అనే వివరాలను తెలుగులో స్పష్టంగా తెలుసుకుందాం.
📌 2026 ప్రత్యేకత: ఈ సంవత్సరం ఏప్రిల్ 1 నుండి SEBI పూర్తిగా కొత్త మ్యూచువల్ ఫండ్ నిబంధనలను తీసుకొచ్చింది. ఇందులో ఖర్చులు తగ్గాయి, పారదర్శకత పెరిగింది, మరియు పెట్టుబడిదారుల రక్షణ మరింత బలపడింది. ఇవన్నీ మీ డబ్బును మరింత సురక్షితంగా చేశాయి.
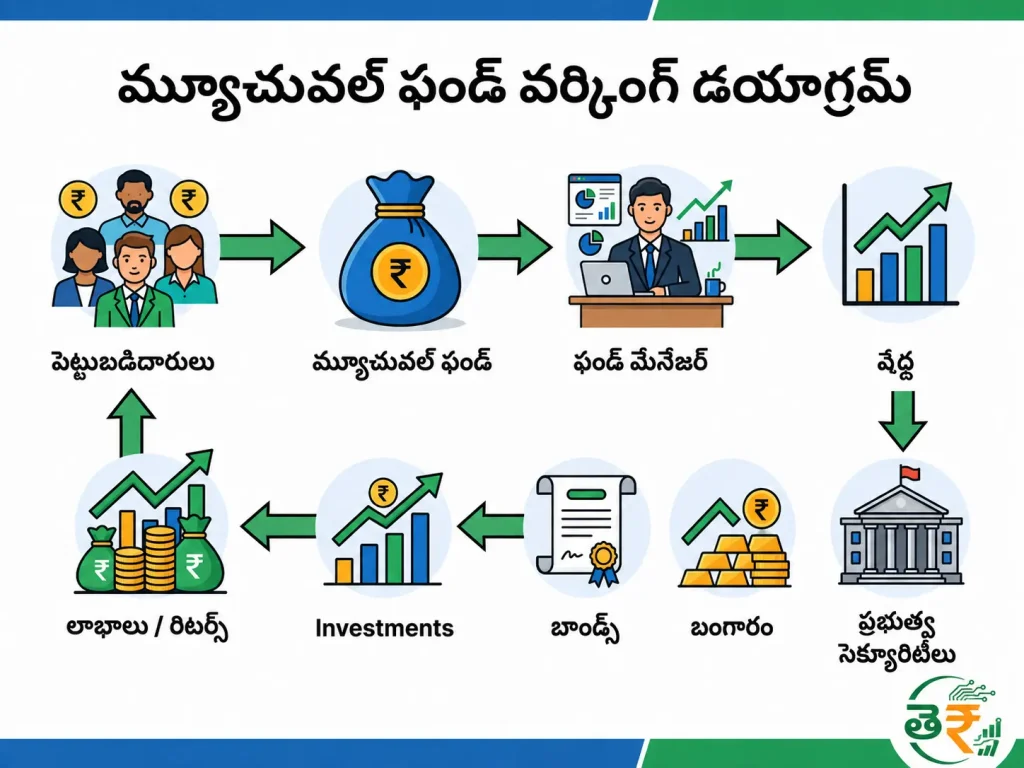
మ్యూచువల్ ఫండ్ అంటే చాలా మంది పెట్టుబడిదారుల నుండి డబ్బు సేకరించి, దాన్ని ఒక ప్రొఫెషనల్ ఫండ్ మేనేజర్ నిర్వహిస్తాడు.
సూటిగా చెప్పాలంటే:
[IMAGE: మ్యూచువల్ ఫండ్ వర్కింగ్ డయాగ్రమ్ – ALT: “మ్యూచువల్ ఫండ్ ఎలా పనిచేస్తుంది తెలుగు 2026”]
ఉదాహరణ: “సాధారణంగా, ఒక టీచర్ ₹3 లక్షలు FD లో పెడితే 7% రాబడి వస్తుంది. కానీ అదే డబ్బును ఈక్విటీ మ్యూచువల్ ఫండ్ లో పెట్టి, ప్రతి నెలా ₹8,000 SIP చేస్తే, మార్కెట్ హెచ్చుతగ్గులు ఉన్నా 13% రాబడి వచ్చింది”. ఇది నిజ జీవిత ఉదాహరణ.
చాలా మంది భయపడేది — “నా డబ్బు మాయమైపోతుందేమో?” అనేదే. మ్యూచువల్ ఫండ్స్ లో డబ్బు సురక్షితంగా ఉండటానికి 5 కారణాలు చూద్దాం.
మ్యూచువల్ ఫండ్ పరిశ్రమను సెబీ (SEBI) పూర్తి నియంత్రణలో ఉంచుతుంది. 1996 నాటి పాత నిబంధనలను తొలగించి, 2026 ఏప్రిల్ 1 నుండి SEBI (మ్యూచువల్ ఫండ్స్) రెగ్యులేషన్స్, 2026 ను అమలులోకి తెచ్చింది.
కొత్త నిబంధనల ప్రత్యేకతలు:
మ్యూచువల్ ఫండ్ ని ట్రస్ట్ ద్వారా నిర్వహిస్తారు. ఈ ట్రస్ట్ కు ఒక బోర్డ్ ఆఫ్ ట్రస్టీస్ ఉంటుంది. ఈ ట్రస్టీలు ఫండ్ ను సరిగ్గా నిర్వహిస్తున్నారా అనేది పర్యవేక్షిస్తారు. ఒకవేళ AMC (ఆసెట్ మేనేజ్మెంట్ కంపెనీ) తప్పు చేసినా, ఈ ట్రస్టీలు వెంటనే చర్య తీసుకుంటారు.
ముఖ్య విషయం: మీ డబ్బు AMC బ్యాలెన్స్ షీట్ లో ఉండదు. అది వేరుగా ఉంటుంది. కాబట్టి AMC దివాలా తీసినా మీ డబ్బు ప్రమాదంలో ఉండదు.
మ్యూచువల్ ఫండ్ లో మీ డబ్బు 40-50 కంపెనీల్లో పెట్టుబడి పెడతారు. ఒక కంపెనీ పడిపోతే, మిగిలినవి పుంజుకుంటాయి. ఇది మీ డబ్బుకు ఒక సహజ రక్షణ లాంటిది.
సీనియర్లకు సులభంగా: ఒకే చోట డబ్బు పెడితే ఒక్కటే గుడ్డు; కానీ 50 చోట్ల పెడితే ఒకటి పగిలినా మిగిలినవి ఉంటాయి. మ్యూచువల్ ఫండ్ అదే చేస్తుంది.
2026 ఫిబ్రవరి 26 న SEBI ఒక ముఖ్యమైన నిబంధన తీసుకొచ్చింది: సెక్టోరల్ మరియు థీమాటిక్ ఫండ్లు 50% కంటే ఎక్కువ పోర్ట్ఫోలియో ఓవర్ల్యాప్ కలిగి ఉండకూడదు.
అంటే, పేరు చూసుకుని ఫేక్ పోర్ట్ఫోలియో ఉండే వీలు లేదు. ప్రతి ఫండ్ దాని పేరుకు తగ్గట్లు ప్రవర్తించాలి. ఇది మీ నమ్మకాన్ని రక్షిస్తుంది.
SEBI ఫండ్ హౌస్లను క్రమం తప్పకుండా స్ట్రెస్ టెస్ట్ చేయాలని నిర్దేశిస్తుంది. అంటే, మార్కెట్ పతనమైనప్పుడు ఫండ్ ఎలా ప్రతిస్పందిస్తుందో ముందే చూస్తారు. ప్రతి నెలా పోర్ట్ఫోలియో ఓవర్ల్యాప్ డిస్క్లోజర్లు తప్పనిసరి చేశారు.
✅ తీర్మానం: మ్యూచువల్ ఫండ్స్ 100% రిస్క్-ఫ్రీ కావు, కానీ SEBI నియంత్రణలు, ట్రస్ట్ నిర్మాణం, మరియు డైవర్సిఫికేషన్ వల్ల చాలా రక్షణ ఉంది. మార్కెట్ క్రాష్ అయినా, ఫండ్ హౌస్ డిఫాల్ట్ అయినా డబ్బు మాయం అయ్యే ప్రమాదం లేదు.
మ్యూచువల్ ఫండ్స్ లో పెట్టుబడి పెరగడానికి ప్రధానంగా 3 మార్గాలు ఉన్నాయి.
NAV అంటే మీ ఒక్కో యూనిట్ విలువ. ఫండ్ మేనేజర్ స్మార్ట్ పెట్టుబడులు వేస్తే, NAV పెరుగుతుంది. ఉదాహరణకు, మీరు NAV ₹10 ఉన్నప్పుడు 1000 యూనిట్లు కొన్నారు. 2 సంవత్సరాల తర్వాత NAV ₹15 అయితే, మీ పెట్టుబడి ₹10,000 నుండి ₹15,000 అవుతుంది.
[IMAGE: NAV పెరుగుదల చార్ట్ – ALT: “NAV పెరుగుదల దృశ్యం మ్యూచువల్ ఫండ్”]
ఫండ్ లోని కంపెనీలు లాభాలు పంచుకుంటాయి. ఈ లాభాలను ఫండ్ హౌస్ మీకు పంపిణీ చేస్తుంది. కానీ గుర్తుంచుకోండి: ఈ డివిడెండ్ మీ పోర్ట్ఫోలియో నుండి వస్తుంది, పైన వచ్చేది కాదు. చాలా మంది నిపుణులు “గ్రోత్ ఆప్షన్” ని ఎంచుకోవడం మంచిదని చెప్తారు.
ఇదే అసలైన మ్యాజిక్. మీ రాబడి మళ్ళీ రాబడిని సంపాదిస్తుంది. చిన్న చిన్న మొత్తాలు కాలంతో పెద్దగా మారతాయి.
ఉదాహరణ: నెలకు ₹5000 SIP, 12% రాబడితో:
| కాలం | పెట్టిన మొత్తం | సుమారు కార్పస్ |
|---|---|---|
| 5 సంవత్సరాలు | ₹3,00,000 | ₹4,12,000 |
| 10 సంవత్సరాలు | ₹6,00,000 | ₹11,60,000 |
| 15 సంవత్సరాలు | ₹9,00,000 | ₹25,20,000 |
| 20 సంవత్సరాలు | ₹12,00,000 | ₹50,00,000+ |
చక్రవడ్డీ ఎక్కువ కాలం పనిచేస్తే, అంత ఎక్కువ మ్యాజిక్.
నిజాయితీగా చెప్పాలంటే: మార్కెట్ కు సంబంధించిన ఏ పెట్టుబడికైనా కొద్దిపాటి రిస్క్ ఉంటుందే. కానీ మీ లక్ష్యాలను మరియు రిస్క్ సామర్థ్యాన్ని అనుసరించి సరైన కేటగిరీని ఎంచుకుంటే నష్టాలు తగ్గించుకోవచ్చు.
2026 సంవత్సరం మార్కెట్ కి కొంచెం కఠినంగా ప్రారంభమైంది. సంఘర్షణలు, పెరిగిన చమురు ధరల వలన భారత సూచీలు ఇంతకు ముందున్న గరిష్ఠాల నుండి దాదాపు 16% కిందకు వచ్చాయి. దీంతో ఈక్విటీ ఫండ్లు పడిపోయాయి:
| ఫండ్ కేటగిరీ | జనవరి-మార్చి 2026 పతనం |
|---|---|
| లార్జ్ క్యాప్ ఫండ్స్ | 13.7% |
| స్మాల్ క్యాప్ ఫండ్స్ | 13.1% |
| ఫ్లెక్సీ క్యాప్ | 13% |
| కన్జర్వేటివ్ హైబ్రిడ్ | 3% |
రిస్క్ తగ్గించుకోవడానికి: బ్యాలెన్స్డ్ ఫండ్లు, డైవర్సిఫికేషన్ ని వాడండి. దీర్ఘకాలికం కోసం మాట్లాడుకుంటే, ఈ క్రాష్ లను దాటి చరిత్రలో మార్కెట్ మళ్ళీ పుంజుకుంది.
| రిస్క్ స్థాయి | కేటగిరీ | ఎవరికి? |
|---|---|---|
| చాలా తక్కువ | లిక్విడ్, అల్ట్రా షార్ట్ డెట్ | 1-3 నెలల కోసం |
| తక్కువ | డెట్ ఫండ్స్, కార్పొరేట్ బాండ్ | 1-3 సంవత్సరాలు |
| మధ్యస్థం | హైబ్రిడ్, బ్యాలెన్స్డ్ ఫండ్స్ | 3-5 సంవత్సరాలు |
| ఎక్కువ | లార్జ్ క్యాప్ ఫండ్స్ | 5-7 సంవత్సరాలు |
| చాలా ఎక్కువ | మిడ్ క్యాప్, స్మాల్ క్యాప్ | 7+ సంవత్సరాలు |
💡 సూచన: మీ రిస్క్ సామర్థ్యాన్ని గుర్తించడానికి “మ్యూచువల్ ఫండ్ రిస్క్ ప్రొఫైలింగ్” అనే టూల్ వాడండి.
2026 సంవత్సరం మ్యూచువల్ ఫండ్ రంగానికి కొన్ని ముఖ్యమైన మార్పులు తీసుకొచ్చింది. ఇవన్నీ మీకు అనుకూలంగా ఉంటాయి.
పాత నిబంధనల ప్రకారం, టోటల్ ఎక్స్పెన్స్ రేషియో (TER) లో అన్ని ఖర్చులు కలిపి ఉండేవి. ఇప్పుడు బేస్ ఎక్స్పెన్స్ రేషియో (BER) ను విడిగా చూపించాలి, బ్రోకరేజ్, STT, స్టాంప్ డ్యూటీ వంటివి విడిగా చూపాలి. బ్రోకరేజ్ పరిమితులు కూడా తగ్గించారు.
పాత సొల్యూషన్ ఓరియెంటెడ్ ఫండ్స్ (రిటైర్మెంట్, చిల్డ్రన్ ఫండ్స్) ను SEBI నిలిపివేసింది. వాటి స్థానంలో లైఫ్ సైకిల్ ఫండ్స్ ను ప్రవేశపెట్టింది.
ఈ ఫండ్స్ మీ లక్ష్యం దగ్గరపడే కొద్దీ, ఆటోమేటిక్ గా ఎక్కువ రిస్క్ ఉన్న ఈక్విటీల నుండి తక్కువ రిస్క్ ఉన్న డెట్ లోకి మారుతాయి. 5, 10, 15, 20, 25, 30 సంవత్సరాల పద్దతుల్లో అందుబాటులో ఉంటాయి.
SEBI ఈక్విటీ ఫండ్లకు వారి నాన్-కోర్ అలోకేషన్ లో 35% వరకు బంగారం, వెండి ETF లు, InvITs, డెట్ ఇన్స్ట్రుమెంట్లలో పెట్టుబడి పెట్టే సౌలభ్యం ఇచ్చింది. కేవలం క్యాష్ లో ఉంచకుండా బంగారం వంటి ఆస్తుల్లో పెట్టుబడి పెట్టే సౌలభ్యం వలన ఫండ్ మేనేజర్లకు మంచి సౌలభ్యం లభించింది.
SEBI నిబంధనల ప్రకారం, ఒకే ఫండ్ హౌస్ లోని సెక్టోరల్ / థీమాటిక్ ఫండ్ల మధ్య 50% కంటే ఎక్కువ పోర్ట్ఫోలియో ఓవర్ల్యాప్ ఉండకూడదు. దీంతో ఫండ్లు నిజంగా వాటి ఉద్దేశ్యానికి తగ్గట్లు ప్రవర్తిస్తాయి. మీ పోర్ట్ఫోలియో ఓవర్ల్యాప్ ను ప్రతి నెలా వారి వెబ్సైట్లో తప్పనిసరిగా చూపించాలి.
2026 నాటికి, చాలా మంది భారతీయ కుటుంబాలు FD లకు బదులు మ్యూచువల్ ఫండ్ల వైపు మళ్లుతున్నాయి.
📌 గమనిక: మీ డబ్బును ఒకే చోట పెట్టకండి. కొంత భాగం సురక్షిత FD లలో మరియు కొంత భాగం ఎదుగుదల కోసం మ్యూచువల్ ఫండ్లలో పెట్టడమే సరైన వ్యూహం.
2026 ప్రస్తుత వాతావరణంలో, ఈక్విటీ ఫండ్లలో వైవిధ్యం చాలా ఎక్కువగా ఉంది:
| కేటగిరీ | సగటు రాబడి (1 ఏడాది) |
|---|---|
| మిడ్ క్యాప్ | 10.08% |
| మల్టీ క్యాప్ | 9.22% |
| సెక్టోరల్ / థీమాటిక్ | 8.81% |
| లార్జ్ క్యాప్ | 8.55% |
| స్మాల్ క్యాప్ | 5.60% |
| డెట్ ఫండ్స్ | 6-7% (సుమారు) |
ప్రపంచ ఫండ్లు 24.23% రాబడితో అగ్రస్థానంలో ఉన్నాయి. గత 5 సంవత్సరాల్లో చూస్తే, మిడ్ క్యాప్ మరియు స్మాల్ క్యాప్ ఫండ్లు 20%+ రాబడిని ఇచ్చాయి.

మీరు మ్యూచువల్ ఫండ్ లాభాలను బయటకు తీసినప్పుడు పన్ను చెల్లించాల్సి ఉంటుంది. 2026 బడ్జెట్ లో పన్ను రేట్లలో మార్పు లేదు.
| పన్ను రకం | హోల్డింగ్ పీరియడ్ | రేటు |
|---|---|---|
| షార్ట్ టర్మ్ క్యాపిటల్ గెయిన్స్ (STCG) | 12 నెలల లోపు | 20% |
| లాంగ్ టర్మ్ క్యాపిటల్ గెయిన్స్ (LTCG) | 12 నెలల పైన | 12.5% (₹1.25 లక్షల వరకు ఎక్సెంప్షన్) |
| పన్ను రకం | హోల్డింగ్ పీరియడ్ | రేటు |
|---|---|---|
| షార్ట్ టర్మ్ క్యాపిటల్ గెయిన్స్ | 24 నెలల లోపు | ఆదాయ పన్ను స్లాబ్ ప్రకారం |
| లాంగ్ టర్మ్ క్యాపిటల్ గెయిన్స్ | 24 నెలల పైన | 12.5% (ఇండెక్సేషన్ లేదు) |
సూచన: LTCG లో ₹1,25,000 వరకు ఎటువంటి పన్ను లేదు. ఈ పరిమితిని అందిపుచ్చుకోవడానికి పన్ను హార్వెస్టింగ్ (నష్టాలతో లాభాలను ఆఫ్సెట్ చేయడం) వాడవచ్చు.
ప్ర: నేను కోల్పోయే అవకాశం ఎక్కువగా ఉందా?
జ: లేదు. మీరు రిస్కీ ఫండ్లలో (స్మాల్ క్యాప్, సెక్టోరల్) ఉంటే తాత్కాలిక పతనం (20-30%) కావచ్చు. కానీ మీరు 7+ సంవత్సరాలు ఉంటే, డేటా ప్రకారం మార్కెట్ ముందుకు సాగింది. ఎప్పుడూ డైవర్సిఫైడ్ గా ఉండండి.
ప్ర: నేను మ్యూచువల్ ఫండ్ లో ఎంత పెట్టుబడి పెట్టవచ్చు?
జ: కనీసం ₹500 లేదా ₹1000 నుండి కూడా మొదలుపెట్టవచ్చు. చాలా సూచనలు మీ నెలసరి ఆదాయంలో 20% పెట్టుబడి పెట్టాలి. కాబట్టి ₹25,000 సంపాదిస్తే, ₹5,000 మ్యూచువల్ ఫండ్లలో పెట్టండి.
ప్ర: బ్యాంకు డిపాజిట్ కంటే మ్యూచువల్ ఫండ్ సురక్షితమా?
జ: FD సాధారణంగా సురక్షితమైనది ఎందుకంటే ₹5 లక్షల వరకు డిపాజిట్ ఇన్సూరెన్స్ ఉంది. కానీ ద్రవ్యోల్బణం తర్వాత అసలు రాబడి 0-2% మాత్రమే. మ్యూచువల్ ఫండ్స్ నిజమైన సంపదను సృష్టిస్తాయి, కానీ తక్కువ పతనాలు ఉంటాయి.
ప్ర: SEBI నియమాలు మారినా, నాకు ఇప్పటికే ఉన్న ఫండ్స్ ఎలా?
జ: మీ ఇప్పటికే ఉన్న ఫండ్స్ సురక్షితంగా ఉంటాయి. కొన్ని సొల్యూషన్ ఓరియెంటెడ్ ఫండ్స్ (రిటైర్మెంట్ / చిల్డ్రన్) మూసివేయబడతాయి మరియు సారూప్య ఫండ్లతో విలీనం చేయబడతాయి. మీరు దాని గురించి AMC నుండి తగిన సూచనలు పొందుతారు.
ప్ర: నేను 2026 లో మ్యూచువల్ ఫండ్ లో ఎందుకు పెట్టుబడి పెట్టాలి?
జ: మూడు కారణాలు – (1) ఈక్విటీ ఫండ్స్ నుండి బంగారం/వెండి, (2) లైఫ్ సైకిల్ ఫండ్స్ స్వయంచాలకంగా మీ రిస్క్ ను సమయానికి తగ్గిస్తాయి, (3) ఖర్చులు తగ్గాయి మరియు పారదర్శకత పెరిగింది.
మ్యూచువల్ ఫండ్స్ పూర్తిగా రిస్క్-ఫ్రీ కాదు, ఎందుకంటే మార్కెట్ స్వభావం అలాంటిది. కానీ SEBI కొత్త 2026 నిబంధనలతో, ఖర్చులు తగ్గాయి, పారదర్శకత పెరిగింది, మరియు నిబంధనలు మరింత కఠినంగా మారాయి.
మీరు నేర్చుకున్న పాత్రలో ఉంటే మరియు క్రమం తప్పకుండా (SIP ద్వారా) కొనసాగిస్తే, కాలంతో మీరు సురక్షితంగా సంపదను పెంచుకోవచ్చు.
ఈ రోజే మీ మొదటి SIP ప్రారంభించండి. ప్రారంభించడానికి ₹500 మాత్రమే సరిపోతుంది. మార్కెట్ పడిపోయినప్పుడు SIP ఆపవద్దు — మీరు ఎక్కువ యూనిట్లు పొందుతారు.
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన పెట్టుబడి సలహా కాదు. మ్యూచువల్ ఫండ్లో పెట్టుబడులు మార్కెట్ రిస్క్లకు లోబడి ఉంటాయి. ఇవ్వబడిన రాబడులు కేవలం వివరణాత్మకమైనవి, భవిష్యత్తు రాబడికి హామీ లేదు. దయచేసి పెట్టుబడి ముందు స్కీమ్ అన్ని పత్రాలను జాగ్రత్తగా చదవండి. మీరు తగిన నిపుణుడిని లేదా ఆర్థిక సలహాదారుని సంప్రదించండి.
మీరు ఈ ఆర్టికల్ ను ఉపయోగకరంగా భావిస్తే, మీ మిత్రులతో షేర్ చేయండి. 🚀