Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

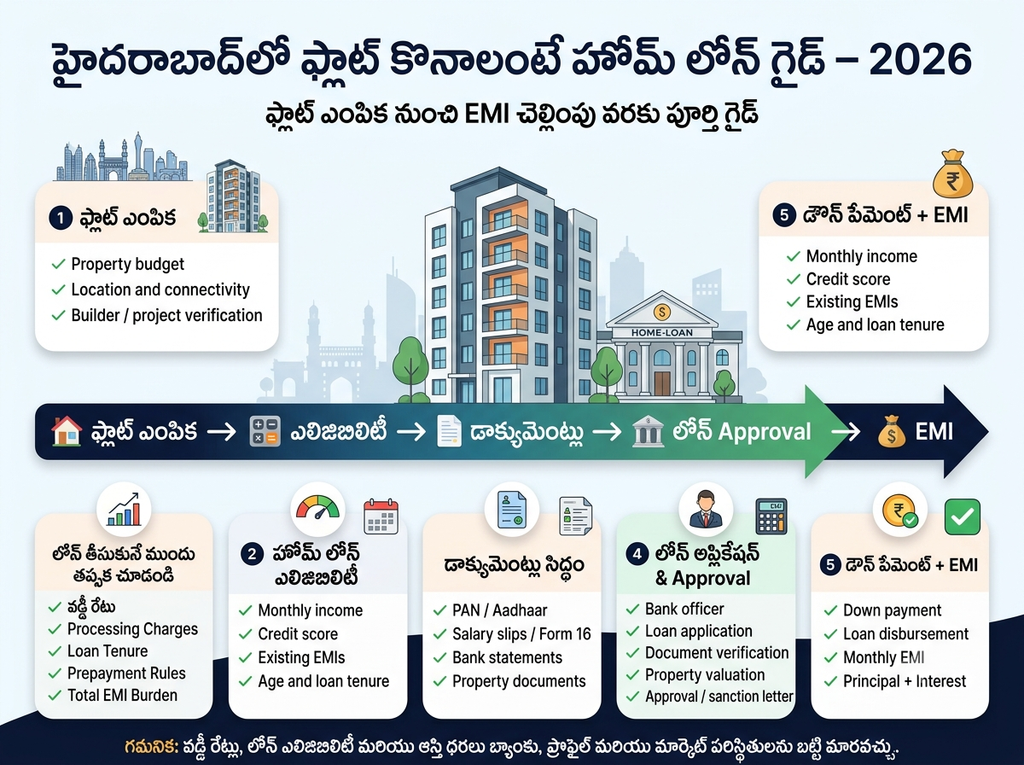
మీరు హైదరాబాద్ నగరంలో సొంత ఫ్లాట్ కొనుక్కోవాలని ఎప్పటి నుండో కలలు కంటున్నారా? అయితే మీకు తెలిసి ఉండాల్సిన మొదటి విషయం — హోమ్ లోన్ అంటే ఏమిటి, ఎలా తీసుకోవాలి, హైదరాబాద్ లో ఎన్ని ఛార్జీలు ఉంటాయి. ఈ గైడ్ లో స్టెప్ బై స్టెప్ తెలుగులో చెప్పుకుందాం.
📌 2026 ప్రత్యేకతలు: ప్రభుత్వ రంగ బ్యాంకుల్లో హోమ్ లోన్ వడ్డీ రేట్లు 7.10% నుండి ప్రారంభమవుతున్నాయి. హైదరాబాద్ లో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఛార్జీలు కలిపి 6% ఉంటాయి. హైదరాబాద్ మెట్రో ఫేజ్ 2 అనౌన్స్ కావడంతో కొన్ని ప్రాంతాల్లో ఆస్తి విలువలు 20-30% పెరిగే అవకాశం ఉంది.
హోమ్ లోన్ అంటే బ్యాంకు లేదా ఆర్థిక సంస్థ మీకు ఇంటిని కొనుగోలు చేయడానికి ఇచ్చే దీర్ఘకాలిక రుణం. ఈ రుణాన్ని మీరు నెలవారీ వాయిదాల (EMI) రూపంలో తిరిగి చెల్లిస్తారు. బ్యాంకు మీరు కొనే ఆస్తిని తనఖాగా ఉంచుకుంటుంది (అంటే మీరు లోన్ చెల్లించకపోతే బ్యాంకు ఆ ఆస్తిని వేలం వేస్తుంది).
హోమ్ లోన్ సాధారణంగా 15 నుండి 30 సంవత్సరాల వరకు అందుబాటులో ఉంటుంది. ప్రస్తుతం ప్రభుత్వ రంగ బ్యాంకుల్లో కనీసం 7.10% నుండి వడ్డీ రేట్లు ప్రారంభమవుతున్నాయి.
[IMAGE: హోమ్ లోన్ వర్కింగ్ – ALT: “హోమ్ లోన్ ఎలా పనిచేస్తుంది తెలుగు 2026”]
ఇది చాలా మంది మిస్ చేసే భాగం. ఫ్లాట్ ధర (₹80 లక్షలు అనుకుందాం) కంటే ఎక్కువ ఖర్చు స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్, GST లకు అవుతుంది. హైదరాబాద్ లో ప్రస్తుత ఛార్జీలు:
నిర్మాణంలో ఉన్న ఫ్లాట్ అయితే, పై 6% మీద GST కూడా జోడించాలి:
💡 మెత్తని చిట్కా: హైదరాబాద్ లో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఛార్జీలు ప్రాపర్టీ మార్కెట్ వాల్యూ లేదా అగ్రిమెంట్ వాల్యూ — ఏది ఎక్కువయితే దానిపై లెక్కిస్తారు. కాబట్టి అగ్రిమెంట్ వాల్యూని ఎక్కువ చూపించడం వల్ల మీకు నష్టమే.
ఉదాహరణ: ₹80 లక్షల విలువైన అండర్ కన్స్ట్రక్షన్ ఫ్లాట్ కొంటే:
మీరు హైదరాబాద్ లో ఫ్లాట్ కొనాలంటే, బ్యాంకు మీకు ఎంత లోన్ ఇస్తుంది? ఇది మీ నెలసరి ఆదాయం, సిబిల్ స్కోర్, ప్రస్తుత రుణాలు, వయస్సు వంటి అంశాలపై ఆధారపడి ఉంటుంది.
[IMAGE: ఎలిజిబిలిటీ చార్ట్ – ALT: “హోమ్ లోన్ ఎలిజిబిలిటీ అంశాలు తెలుగు 2026”]
మీ జీతం ₹60,000 అనుకుందాం:
మీరు రెండు ఇన్కమ్లు ఉన్న భాగస్వామి లేదా కుటుంబ సభ్యుడిని కో-అప్లికెంట్ గా చేర్చితే లోన్ ఎలిజిబిలిటీ పెరుగుతుంది.
దస్తావేజులు అన్నీ క్రమంలో ఉండడం లోన్ ప్రక్రియను త్వరగా పూర్తి చేస్తుంది:

మే 2026 నాటికి ప్రముఖ ప్రభుత్వ రంగ బ్యాంకుల్లో వడ్డీ రేట్లు:
| బ్యాంకు పేరు | వడ్డీ రేటు (ప్రారంభం) |
|---|---|
| బ్యాంక్ ఆఫ్ ఇండియా | 7.10% |
| కెనరా బ్యాంకు | 7.15% |
| యూనియన్ బ్యాంకు | 7.15% |
| ఇండియన్ బ్యాంకు | 7.15% |
| బ్యాంక్ ఆఫ్ బరోడా | 7.20% |
| స్టేట్ బ్యాంక్ ఆఫ్ ఇండియా (SBI) | 7.25% |
| పంజాబ్ నేషనల్ బ్యాంకు (PNB) | 7.30% |
డేటా: రెస్పెక్టివ్ బ్యాంకుల వెబ్సైట్లు, 1 మే 2026 నాటికి
⚠️ గమనిక: పై రేట్లు ₹30 లక్షల లోపు లోన్ లకు వర్తిస్తాయి. ₹75 లక్షలకు పైన లోన్ తీసుకుంటే వడ్డీ రేట్లు కొంచెం ఎక్కువగా ఉండొచ్చు. వ్యక్తిగత క్రెడిట్ స్కోర్ మరియు ప్రొఫైల్ బట్టి రేట్లు మారవచ్చు.
కేవలం వడ్డీ రేటు మాత్రమే కాదు, ప్రాసెసింగ్ ఫీజు, ప్రీ-పేమెంట్ ఛార్జీలు వంటి అదనపు ఖర్చులు కూడా చూడాలి.
| ఛార్జీ | సాధారణ రేటు | వివరణ |
|---|---|---|
| ప్రాసెసింగ్ ఫీజు | లోన్ మొత్తంలో 0.5% – 2% + GST | కొన్ని బ్యాంకులు ₹5,000 – ₹20,000 ఫిక్స్డ్ చార్జ్ చేస్తాయి |
| సెర్చార్జ్ / ఇంజినీర్ ఫీజు | ₹1,500 – ₹5,000 | ఆస్తి స్థలాన్ని పరిశీలించే ఖర్చు |
| ప్రీ-పేమెంట్ పెనాల్టీ | వేరియబుల్ | ఫ్లోటింగ్ రేట్ లోన్లకు ప్రీ-పేమెంట్ పెనాల్టీ లేదు (చాలా బ్యాంకులు) |
| లేట్ పేమెంట్ ఫీజు | ₹500 – ₹2,000 + GST | EMI ఆలస్యంగా చెల్లిస్తే |
💡 మెత్తని చిట్కా: ప్రాసెసింగ్ ఫీజును సాధారణంగా బేరమాడవచ్చు (negotiate). మంచి క్రెడిట్ స్కోర్ ఉంటే, “ప్రాసెసింగ్ ఫీజు మాఫీ” ఆఫర్ లు అడగండి — కొన్ని బ్యాంకులు ప్రత్యేక స్కీమ్లలో మాఫీ చేస్తాయి.
మీరు బ్యాంకు వద్ద లోన్ ఫారం వేసే ముందు, బ్యాంకు అధికారిని ఈ 10 ప్రశ్నలు ఖచ్చితంగా అడగండి:

EMI అంటే ఈక్వేటెడ్ మంథ్లీ ఇన్స్టాల్మెంట్ అనేది ప్రతి నెలా మీరు బ్యాంకుకు చెల్లించే స్థిరమైన మొత్తం.
EMIని ఈ కింది ఫార్ములాతో లెక్కిస్తారు:
EMI = P × r × (1 + r)^n ÷ ((1 + r)^n – 1)
ఇందులో:
[IMAGE: EMI కాలిక్యులేషన్ – ALT: “హోమ్ లోన్ EMI ఫార్ములా తెలుగు 2026”]
మీరు ₹40 లక్షల లోన్ తీసుకుంటే, 8.5% వడ్డీ, 20 సంవత్సరాల టెన్యూర్:
| లోన్ మొత్తం | టెన్యూర్ | వడ్డీ రేటు | నెలవారీ EMI | మొత్తం చెల్లింపు (వడ్డీ + అసలు) |
|---|---|---|---|---|
| ₹40 లక్షలు | 20 సంవత్సరాలు | 8.5% | ₹34,731 | ₹83.35 లక్షలు |
| ₹40 లక్షలు | 15 సంవత్సరాలు | 8.5% | ₹39,390 | ₹70.90 లక్షలు |
| ₹40 లక్షలు | 30 సంవత్సరాలు | 8.5% | ₹30,760 | ₹1.10 కోట్లు |
మెత్తని చిట్కా: టెన్యూర్ పెంచితే EMI చిన్నదిగా మారుతుంది, కానీ మొత్తం వడ్డీ భారీగా పెరుగుతుంది. కాబట్టి మీ నెలసరి ఆదాయాన్ని అనుసరించి సమతుల్యమైన టెన్యూర్ ఎంచుకోండి.
| రకం | వివరణ | ఎవరికి సూటెడ్? |
|---|---|---|
| ఫ్లోటింగ్ రేట్ | RBI రెపో రేటుకు అనుగుణంగా మారుతుంది. ప్రస్తుతం చాలా మంది ఇదే ఎంచుకుంటారు | వడ్డీ రేట్లు తగ్గే అవకాశంలో ఉన్నవారు |
| ఫిక్స్డ్ రేట్ | ప్రారంభం నుండి చివరి వరకు ఒకే రేటు. అరుదుగా మారుతుంది | కేవలం స్థిరత్వం కావాలనుకునేవారు |
2026 అప్డేట్: ప్రస్తుతం ఫ్లోటింగ్ రేటు బాగా ప్రాచుర్యం. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా రెపో రేటును 2026 ఫిబ్రవరిలో మార్చలేదు, కాబట్టి రేట్లు స్థిరంగా ఉన్నాయి.
హోమ్ లోన్ ద్వారా మీరు ప్రతి సంవత్సరం పన్నులో గణనీయమైన మినహాయింపు పొందవచ్చు. కానీ గుర్తుంచుకోండి: ఈ పన్ను మినహాయింపులు పాత పన్ను విధానంలో (Old Regime) మాత్రమే అందుబాటులో ఉంటాయి.
మీరు స్వంత నివాసం (self-occupied) కొరకు హోమ్ లోన్ తీసుకుంటే, వడ్డీపై ₹2 లక్షల వరకు పన్ను మినహాయింపు పొందవచ్చు.
అద్దెకిస్తున్న ప్రాపర్టీ (let-out) అయితే, వడ్డీపై పైపరిమితి లేదు.
ముఖ్య విషయం: నిర్మాణం 5 సంవత్సరాలలో పూర్తికాకపోతే, వడ్డీ మినహాయింపు ₹30,000కు పరిమితం అవుతుంది.
మీరు చెల్లించే EMI లోని అసలు (principal) భాగానికి ₹1.5 లక్షల వరకు మినహాయింపు.
ఈ పరిమితిలో స్టాంప్ డ్యూటీ, రిజిస్ట్రేషన్ ఖర్చులు కూడా చేర్చుకోవచ్చు.
మీ నెలసరి EMI ₹30,000 అనుకుందాం. అందులో ₹21,000 వడ్డీ, ₹9,000 అసలు అనుకుంటే:
| పన్ను ఖాతా | సంవత్సర మొత్తం (₹) |
|---|---|
| మొత్తం వడ్డీ (₹21,000 × 12) | ₹2,52,000 |
| సెక్షన్ 24(b) కింద క్లెయిమ్ చేయదగినది | ₹2,00,000 |
| మొత్తం అసలు (₹9,000 × 12) | ₹1,08,000 |
| సెక్షన్ 80C కింద క్లెయిమ్ చేయదగినది | ₹1,08,000 |
| మొత్తం పన్ను మినహాయింపు | ₹3,08,000 |
మీరు 20% స్లాబ్ లో ఉంటే, మీరు ఏటా ₹61,600 (₹3,08,000 × 20%) పన్ను ఆదా చేసుకుంటారు.
[IMAGE: పన్ను మినహాయింపు చార్ట్ – ALT: “హోమ్ లోన్ పన్ను మినహాయింపు తెలుగు 2026”]
ప్రధాన మంత్రి ఆవాస్ యోజన లోని క్రెడిట్ లింక్డ్ సబ్సిడీ స్కీమ్ (CLSS) ద్వారా కొంత మంది హోమ్ లోన్ వడ్డీపై 6.5% వరకు రాయితీ పొందుతారు.
ఈ స్కీమ్ డిసెంబర్ 31, 2025 వరకు పొడిగించబడింది.
| కేటగిరీ | ఏటా కుటుంబ ఆదాయం | గరిష్ఠ లోన్ మొత్తం | కార్పెట్ ఏరియా | రాయితీ |
|---|---|---|---|---|
| EWS (ఆర్థికంగా బలహీన వర్గం) | ₹3 లక్షల వరకు | ₹6 లక్షల వరకు | 30 చదరపు మీటర్లు | 6.5% |
| LIG (తక్కువ ఆదాయ వర్గం) | ₹3-6 లక్షలు | ₹6 లక్షల వరకు | 60 చదరపు మీటర్లు | 6.5% |
| MIG-1 (మధ్యతరగతి-1) | ₹6-12 లక్షలు | ₹9 లక్షల వరకు | 160 చదరపు మీటర్లు | 4% |
| MIG-2 (మధ్యతరగతి-2) | ₹12-18 లక్షలు | ₹12 లక్షల వరకు | 200 చదరపు మీటర్లు | 3% |
గమనిక: ఒక కుటుంబం ఇప్పటికే ఏ విధమైన పక్కా ఇల్లు సొంతంగా కలిగి ఉండకూడదు. మహిళా సభ్యురాలు సొంతం లేదా సంయుక్త సొంతంగా ఉంటే మరింత ప్రాధాన్యత ఉంటుంది.
⚠️ హెచ్చరిక: EWS/LIG కేటగిరీకి మార్చి 31, 2022 తర్వాత గడువు ముగిసింది. కొత్త పొడిగింపు వచ్చిందో లేదో తెలుసుకోవడానికి బ్యాంకు లేదా స్థానిక ప్రభుత్వ కార్యాలయాన్ని సంప్రదించండి.
మీరు హైదరాబాద్ లో ఫ్లాట్ కొనాలంటే, మెట్రో స్టేషన్లకు దగ్గరగా ఉన్న ప్రాంతాలు భవిష్యత్తులో ఎక్కువ విలువ పెరుగుతాయి. మెట్రో ఫేజ్ 2 ప్రకటన వల్ల ఈ ప్రాంతాలలో ఇప్పటికే విలువలు పెరుగుతున్నాయి.
మెట్రో స్టేషన్ల నుండి 500 మీటర్ల లోపు ఉన్న ప్రాపర్టీలు ఇతర ప్రాంతాల కంటే 20-30% వేగంగా విలువ పెరుగుతున్నాయి.
గత అనుభవాలు (మెట్రో ఫేజ్ 1):
ఇలాంటి వృద్ధి ఫేజ్ 2 కారిడార్లలో ఆశించవచ్చు.
| ప్రాంతం | ప్రత్యేకత | సుమారు ప్రాపర్టీ విలువ (ఒక్క చదరపు అడుగు ₹) |
|---|---|---|
| కోకాపేట, నియోపోలిస్ | ప్రీమియం విలాసవంతమైన, మెట్రో ఫేజ్ 2 ప్రయోజనం | ₹12,000 – ₹18,000 |
| తెల్లాపూర్, నర్సింగి | అభివృద్ధి చెందుతున్న, మెట్రో ప్రయోజనం | ₹6,500 – ₹9,500 |
| కొండాపూర్, గచ్చిబౌలి | IT కేంద్రాలు, ఇప్పటికే మంచి సౌకర్యాలు | ₹8,500 – ₹12,500 |
| LB నగర్, హయత్నగర్ | మెట్రో విస్తరణ, సరసమైన ధరలు | ₹5,000 – ₹7,500 |
[IMAGE: హైదరాబాద్ నక్షత్రాల పటం – ALT: “హైదరాబాద్ లో బెస్ట్ ఏరియా ఫ్లాట్ కొనడానికి 2026”]
నేను ఇప్పటివరకు చెప్పిన స్టెప్స్ ని అనుసరించి, చివరి నిర్ణయం తీసుకోవడానికి ఈ 10 విషయాలు మర్చిపోకండి:
ప్ర: హోమ్ లోన్ ప్రీ-అప్రూవల్ అంటే ఏమిటి? దానికి ముందు అడగడం మంచిదా?
జ: ప్రీ-అప్రూవల్ అంటే బ్యాంకు మీకు గరిష్ఠంగా ఎంత లోన్ ఇస్తుందో సూత్రప్రాయంగా నిర్ణయించడం. ఇది ఫ్లాట్ కొనే సమయంలో చాలా ఉపయోగపడుతుంది — బిల్డర్ కి నేరుగా లోన్ సిద్ధంగా ఉందని చెప్పి ధర బేరం చేసుకోవచ్చు. అది ఖర్చు లేనిది.
ప్ర: నేను ప్రభుత్వ ఉద్యోగిని. స్వయం ఉపాధితో పోలిస్తే ఏమైనా ప్రత్యేక సౌకర్యాలు ఉన్నాయా?
జ: ప్రభుత్వ ఉద్యోగులు చాలా బ్యాంకులకు తక్కువ వడ్డీ రేట్లు (తరచుగా 0.25-0.50% తక్కువ), తక్కువ ప్రాసెసింగ్ టైమ్, మరియు కొన్నిసార్లు ప్రాసెసింగ్ ఫీజు మాఫీ వంటి ఆఫర్లు అందుబాటులో ఉంటాయి. ప్రత్యేకించి SBI, Canara Bank వంటి ప్రభుత్వ బ్యాంకుల్లో ఇది నిజం.
ప్ర: హైదరాబాద్ లో నిర్మాణంలో ఉన్న ప్రాజెక్ట్ కొనడం సురక్షితమా?
జ: నిర్మాణంలో ఉన్న ప్రాజెక్ట్ కొనడం ప్రమాదాలు ఎక్కువ — ఆలస్యం, బిల్డర్ దివాలా తీయడం, నాణ్యత సమస్యలు. అయితే, RERA రిజిస్టర్డ్, ప్రతిష్టిత బిల్డర్ అయితే, మెట్రో సమీపంలో ఉంటే, ధర ₹8,000/చ.అ. లోపు ఉంటే పరిశీలించవచ్చు. కానీ ప్రస్తుత విద్యుత్, నీటి సౌకర్యాలు, ఎదుర్కొనే సమయాన్ని ముందుగా సందర్శించండి.
ప్ర: హోమ్ లోన్ కి ఎవరు కో-అప్లికెంట్ అవ్వవచ్చు?
జ: మీ జీవిత భాగస్వామి, తల్లిదండ్రులు, పిల్లలు కో-అప్లికెంట్ అవ్వవచ్చు. ఇది లోన్ ఎలిజిబిలిటీని పెంచుతుంది, ముఖ్యంగా ఇద్దరి ఆదాయం కలిపి లెక్కిస్తారు. కో-అప్లికెంట్ పన్ను మినహాయింపు కూడా పొందవచ్చు (వారి వాటాకు).
ప్ర: హోమ్ లోన్ రీఫైనాన్స్ చేసుకోవడం అంటే ఏమిటి? ఎప్పుడు చేసుకోవాలి?
జ: రీఫైనాన్స్ అంటే ఇప్పటికే ఉన్న హోమ్ లోన్ ను తక్కువ వడ్డీ రేటు ఇచ్చే మరొక బ్యాంకుకు మార్చడం. ప్రస్తుతం బ్యాంకుల్లో 7.10% రేట్లు ఉండగా, మీ ప్రస్తుత రేటు 8.5% కంటే ఎక్కువ ఉంటే, రీఫైనాన్స్ చేయడం వల్ల ప్రతి నెలా వేల రూపాయలు ఆదా చేసుకోవచ్చు.
చివరి సలహా: హైదరాబాద్ లో ఫ్లాట్ కొనే స్వప్నం ప్రతి ఒక్కరికీ ఉంటుంది. మార్కెట్ లో బ్యాంకుల వడ్డీ రేట్లు చాలా తక్కువగా ఉండటంతో ఇది సరైన సమయం. బ్యాంకులను పోల్చండి, మీ ప్రస్తుత స్థితికి అనుగుణంగా సమతుల్య టెన్యూర్ ఎంచుకోండి, మరియు పైన చెప్పిన చెక్లిస్ట్ ను అనుసరించి నిర్ణయం తీసుకోండి.
ప్రతి నెల EMI కచ్చితంగా టైమ్కు చెల్లిస్తే, క్రమంగా సంపద పెరుగుతుంది!
ఈ కథనం కేవలం విద్యా ప్రయోజనాల కోసం మాత్రమే. ఇది ఏ రకమైన ఆర్థిక లేదా న్యాయ సలహా కాదు. వడ్డీ రేట్లు, స్టాంప్ డ్యూటీ రేట్లు, పన్ను నిబంధనలు ఏదైనా సమయంలో మారవచ్చు. దయచేసి హోమ్ లోన్ తీసుకునే ముందు అధికారిక బ్యాంకు వెబ్సైట్లను సందర్శించి, లోన్ నియమాలను జాగ్రత్తగా చదవండి. మీరు తగిన న్యాయ సలహాదారు మరియు ఆర్థిక సలహాదారుని సంప్రదించండి. భారతదేశంలో హోమ్ లోన్ అనేది దీర్ఘకాలిక బాధ్యత, దీన్ని బాధ్యతగా నిర్వహించండి.